AI 助手在用户手机里存在了十几年,从 2011 年的 Siri 到今天的 ChatGPT、豆包,形态始终是“你问我答”,差别只是模型变聪明了。
2026 年,这个形态被两类新产品打破。9 月 8 日,Meta 发布个人智能体 Muse,它运行在云端的专属虚拟机里,即使用户关掉应用,也会继续替用户盯价格、管账单、跟进待办。来自中国的AI厂商随即宣布跟进,10 月 27 日,蚂蚁发布灵光 2.0,机票订完后,AI 会在后台持续盯价,降价了再提醒你,灵光 2.0因此也被外界称为“中国版 Muse”。
一个新品类就此定型:Personal AI,个人智能体。
这个品类的引爆点最早出现在美国,Muse 上线十天登顶美国 App Store 免费榜,其财报会披露上线一个半月有超过 1000 万用户开通。谷歌的 Gemini Spark 在 I/O 大会上亮相后,OpenAI 的 Dot、Anthropic 的 Claude Duet 相继入局,千问宣布加速打造 Personal Agent,字节、腾讯也被曝在推进各自产品。10 月下旬,英伟达宣布向 Meta 投资 30 亿美元,围绕 Muse 扩大合作。
资金、算力和头部公司同时押注,这已经不再是一次简单的产品更新:从“有问必答”的工具,切换到“替你惦记事情”的智能体新品类。引爆从美国开始,但战场很快延伸到了中国。
不过,这次切换对企业的要求完全不同。Personal AI 在用户端只是让 AI 多惦记几件事,在企业端却意味着算力、安全和商业模式要整体重做。中美两家头部产品的麻烦并不相同,Muse 在美国市场已经因为算力成本放缓了扩张,灵光则先要面对生态问题,比如先打通自家支付宝的 AI 付链路。Personal AI 到底改变了什么,需要从头说起。
01|差别不在智能
还是拿机票举例。
问 ChatGPT 或豆包,它能告诉你此刻的票价。
交给千问这样的“办事型”AI,它能帮你比价、下单。交给腾讯 WorkBuddy,它能帮你做一张比价表。
只有 Personal AI,会在你睡觉时继续盯着,降价了再把你叫醒。
三代 AI 真正的差别,在于它们的服务时长。聊天助手只服务一次提问,办事型智能体只服务一次任务,Personal AI 则要持续服务几天、几个月的生活。判断一个 AI 属于哪一代,核心是要看它为你工作的总时长。灵光 2.0 给自己的定位是“能管事”的助理。办事是一次性的,交付即结束,但管事则是持续的,需要记住你,需要在你离线后继续运行,还要随情况变化随时调整。
这也意味着,Personal AI 不是一个和 GPT、Gemini、豆包并列的新物种,而是它们正在长出的新形态。其实早在今年 5 月,谷歌就在 I/O 大会上发布了 Gemini Spark,手机和电脑关机后,它仍能在云端继续工作。ChatGPT 长出了 Dot,Gemini 长出了 Spark,豆包也被曝在内测代号为 Spell 的个人助理。奥特曼称 Dot 是“我们一直为自己想象的那种真正的 AI”。
这个节点出现在2026年,背后有两个条件。
一是模型能撑得住了。 研究机构 METR 的测量显示,自 2024 年以来,AI 能独立完成的任务时长,大约每 4 个月翻一倍。到今年初,领先模型在软件等任务上,已经能以五成的成功率完成人类专家需要十几个小时才能做完的工作。之前的模型连几个小时都撑不住,“替你盯几个月”就无从谈起。
二是需求被验证过了。年初爆火的开源智能体 OpenClaw(“龙虾”)证明,普通人确实需要一个替自己干活的 AI。但开源产品有硬性的使用门槛,用户要自己部署和配置运行环境,自己处理报错和维护,没有官方支持,能坚持用下去的只有技术爱好者。普通用户需要的产品形态是不用部署、打开就能用,这为大厂留出了产品化空间,Muse、灵光、Spark 都是在这个判断上做出的产品。
02|一台云电脑的账
“一直在线”四个字,在某种程度上改变了 AI 的成本结构。
聊天机器人是所有人共用一套系统,你不说话,它就不占资源。Personal AI 不一样。Meta 给每个 Muse 用户都配了一台专属云电脑,里面有文件系统、终端和完整的浏览器,用来搜索、填表、完成交易。Spark、灵光、腾讯的 LightVela 也是这条路径。算力的计算单位由此从“每一次提问”变成“每一个用户”。或许你睡觉的时候,它还在跑。
据 OpenRouter 平台的数据,今年以来,智能体调用的 Token 用量增长了 14 倍,而人类直接调用只增长了 2.8 倍。
扎克伯格在Meta 三季度财报会上承认,Muse 运行起来非常耗算力,称如果算力效率能在未来几年继续快速改善,Muse 将保持多年高盈利,收入规模起来之前先不谈盈利。Meta 同时指引,明年要把 Muse 的成本效率再提升 10 倍。
分析师追问单个用户的成本,CFO Susan Li 拒绝给出具体数字。
更直接的后果是,扩张节奏被算力拖住了。财报会时,Muse 上线已经一个半月,仍然只在美国和加拿大可用,Meta 坦言算力消耗是它还没走向全球的重要原因。直到 10 月下旬,它才登陆北美以外的第一个市场:日本。
贵的不只是算力,要让 AI 替人碰钱,隐私和数据安全也得重新设计。据 Meta 介绍,Muse 的智能体本身拿不到用户的密码,它发出的每一个对外请求,都要先经过一个独立的守门程序 Sentinel 审核,等请求离开云电脑的那一刻,才换上真实的登录凭证。
即便如此,责任仍然落在用户身上。灵光的用户协议写明,智能体的操作视为用户本人的操作,风险由用户自己承担,这也是行业的通行条款。今天的 Personal AI 类似 L2 级辅助驾驶:宣传说它能开,出了事则是用户自己买单。
03|按主业出牌
同样是 Personal AI 产品,三巨头的定价与入口策略差异明显,根源在主业结构,即谷歌靠搜索广告,OpenAI 靠订阅与 API,Meta 靠社交广告。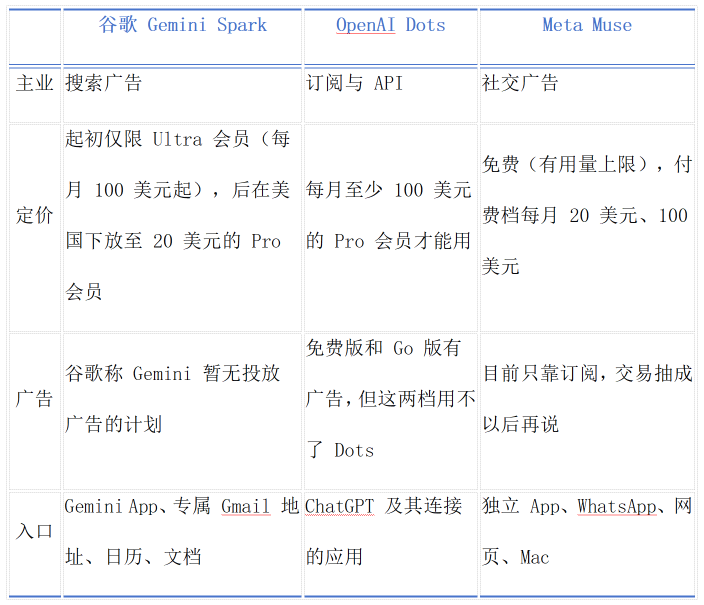
谷歌有搜索广告兜底,助手本身不急着赚钱,于是可以打“信任牌”。今年 1 月在达沃斯,谷歌 DeepMind CEO 哈萨比斯公开表示,对 OpenAI 这么早就上广告感到意外。他的理由是:如果助手是为你个人服务的技术,那广告该怎么放进去,本身就是个问题。
OpenAI 的广告业务今年才起步,撑不起高昂的算力成本,只能让用户买单,于是把常驻智能体放进了高价订阅。Dot 开放前后,OpenAI 的 Pro 档位调整为每月 100 美元与 500 美元两档。
Meta 赌的是分发,Muse 可以直接在 WhatsApp 里用,还有免费额度,用户既不用下载新 App,也不用在建立信任之前先付钱。分析人士认为,Meta 不指望靠 Muse 的订阅收入回本,而是希望它让自家社交平台更有黏性。不过 CFO 在财报会上也坦言,订阅是 Muse 目前唯一的变现方式,交易抽成要等用户和商家规模更大之后才会推出。
三种打法有一个共同点:海外的 Personal AI 还没有找到能自己养活自己的商业模式。各家现在怎么定价,反映的是主业愿意补贴多少。
04|美国敲门,中国守城
引爆全球之后,中美两地面对的问题并不相同。上一节的结论是,美国各家还没有找到能自己养活自己的商业模式,但终究比拼的是补贴能力。而中国厂商多出一个更前置的待解问题,AI 要替人干活,就得进入一个个超级 App 去操作,这件事目前没有通行的做法。
根源在于两国互联网的结构不同。中国的消费和社交高度集中在少数几个超级 App 里,数据和交易链路各自封闭。

美国平台对 Personal AI 的态度并不一致。9 月,亚马逊屏蔽了 Muse,弹给用户的提示写着:未经授权的 AI 代理持续访问,违反亚马逊的使用条款。亚马逊还对外表示,Meta 事先没打招呼,Muse 浏览时也不表明自己是 AI。摩根大通 CEO 戴蒙说得更直白:你不会想放流氓智能体进来。
另一边,Meta 转身和沃尔玛、Shopify 等零售与电商平台达成了合作。两种立场来自商业模式:靠站内流量赚钱的亚马逊选择屏蔽智能体,需要新增客流的零售商选择开放接入。
亚马逊屏蔽 Muse 与腾讯拒绝豆包 SAEP,底层动机一致,都是保护自身的流量、数据与交易利益,差别在于封闭的结构化程度。美国的屏蔽是个案决策,有屏蔽就有例外,沃尔玛和 Shopify 的开放说明,接入可以通过商业谈判逐家获得。
中国类似的谈判同样存在,但达成的接入目前集中在集团内部与硬件伙伴之间:千问接入淘宝闪购与支付宝 AI 付,属于阿里体系内的合作;OPPO 手机预装千问,是手机厂商与模型厂商的商业协议。跨竞争对手的接入至今还没有先例,豆包至今进不了微信和淘宝,155 款 App 对 SAEP 的拒绝,或许是生态竞争策略的直接表达。
这些障碍大多不是技术问题,让灵光调通支付宝 AI 付,技术上并不困难,卡点在于权限。支付宝的数据和支付接口是否向灵光开放,属于蚂蚁的商业决策。其他厂商面对同样的结构,智能体要跨 App 操作,先要获得对方的接口与数据授权,而这在任何封闭生态里都不会轻易给出。
于是,国内的 Personal AI 几乎都与自家集团生态深度绑定:灵光依托支付宝,千问依托淘宝,豆包依托抖音和手机硬件,腾讯依托微信。生态内的交易与支付链路是闭环的,执行顺畅,生态外的服务则几乎没有操作空间。
Personal AI 的变现是另一个大问题。腾讯研究院 5 月的报告显示,中国AI 用户的付费比例只有 9.8%。摩根士丹利预测,到 2030 年,中国消费级 AI 的可变现收入中,约 99% 将来自商家出钱的广告和佣金。用户不付钱,钱就只能来自商家,管家能不能保持中立就成了问题。
蚂蚁 CEO 韩歆毅认为,AI 时代的流量逻辑可能正在从“抢用户时长”转向“接用户意图”,但他也承认,眼下智能体的供给和需求两端还没形成良性循环。
谁来接住用户的意图,城与城之间要竞争,而城里面也要竞争。
05|谁替你守夜
过去两周,两边都在提速。
蚂蚁方面,11 月 5 日,灵光 2.0 上线首周的数据公布:用户规模突破 2000 万,一周内帮助用户管理超过 116 万项事务、执行任务超过 360 万次。开放生态也在扩容,截至 11 月 3 日,灵光已接入支付宝、钉钉、飞书、微信读书、哈啰出行、麦当劳等 40 项外部连接器,新增播客订阅、夸克网盘等生活场景服务。从用户请求的分类看,财务与消费场景占 23.83%,健康与习惯场景占 21.46%。
Meta 方面,11 月 5 日,Muse 在美国上线实时语音对话与表现力虚拟形象,覆盖移动端、网页端和 Mac,由自研的 Realtime Voice 与 Realtime Avatar 模型驱动,语音响应延迟约 870 毫秒,默认形象是一个名为 Jolly 的卡通角色。11 月 10 日,iOS 端 Muse 完成 Apple Watch 适配。模型层面,Meta 上线了基于 Muse Wonder 训练的专用模型,官方口径下 Personal Superintelligence Index 从 38% 升至 47%,关键上下文的正确使用率从 76% 升至 90%。据报道,Meta 正筹备克服监管障碍,将 Muse 推向英国市场。
Personal AI 的需求在海外已经获得验证,Meta 披露,已有超过 1000 万美国与加拿大用户开通了 Muse,购物是最主要的用途之一。但它卡在算力不足和平台封锁上,走出北美的步子迈得很慢。中国才则刚刚起步:灵光 2.0 上线首周用户突破 2000 万,但字节的个人助理尚未正式推出,公开数据仍有限。它的长处在于城内的交易闭环。
决定这场竞争结局的,是三道坎:
- 算力能否如期降本,决定它能不能免费普及。
- 数据、账户和支付这些“钥匙”能否拿到,决定它能走多远。
- 用户愿不愿意信任它,决定人们敢把多大的事交给它。
回到那张机票,一条降价提醒,为你省下两百块。但它的代价是,一台云电脑为此运行了一整夜,一次降价信息的确认经过了安全系统的逐项审核,而这台云电脑的账单,或许当下由平台垫付。
不过,当它建议你订某家航空公司的机票时,也许值得多问一句:是因为最便宜,还是因为有人付了钱?(本文首发钛媒体APP,作者 | 硅谷Tech_news,编辑 | 林深)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App