本文来自微信公众号: 太空与网络 ,作者:老谭,原文标题:《SpaceX与特斯拉合并:马斯克用 37% 的股权换来 56% 的投票权》
SpaceX与特斯拉合并:马斯克用37%的股权换来56%的投票权
01
引言:37%的股权,56%的投票权
路透社11月3日报道,SpaceX与特斯拉若合并,马斯克可能只持有新公司约37%的股权,却掌握约56%的投票权。合并后公司值多少万亿美元,是估值问题;37%的股权拿到56%的投票权,才是控制权问题。
从公开信息看,这笔交易仍处于"讨论—程序—未定价"阶段,没有进入可表决的状态。10月19日特斯拉提交的股东大会委托书里,议程没有合并提案,股东在12月3日的会上没有合并事项可投;10月20日马斯克在电话会上确认两家公司都成立了特别委员会,但他只说合并是好主意、条款尚未谈成;10月22日SpaceX提交的文件同样写明,特别委员会尚未作出任何决定,交易还需委员会、董事会和马斯克本人批准。
11月3日路透社的报道补充的是薪酬与投票权安排,属于背景并非交易进展。
本文要回答三个问题,56%这个数字是怎么算出来的;谁为马斯克扩大控制权付出代价;两家公司给出的协同理由是否成立。
02
两套投票规则:一股一票vs三类股
在特斯拉,马斯克的影响力来自持股、管理职位以及其他股东的支持。公司只有一类普通股,一股一票,没有超级投票权;截至6月30日,他持有特斯拉19.8%的股份,遇到需要股东表决的事项,仍要争取足够多的其他股东。
SpaceX的规则不同。公司季报披露,A类股每股一票,B类股每股十票,C类股通常没有投票权;马斯克持有SpaceX 48.4%的股权,投票权却超过82%。差异来自股份类别:同样是持股,B类股和普通股的表决权不一样。
| 项目 | 特斯拉 | SpaceX |
| 股份类别 | 单一类别普通股 | A/B/C三类 |
| 每股投票权 | 一股一票 | A类1票、B类10票、C类通常无投票权 |
| 马斯克持股 | 19.8% | 48.4%(2026-06-30) |
| 马斯克投票权 | 约20% | 超过82% |
| 控制权来源 | 持股、管理职位、其他股东支持 | 超级投票权股份 |
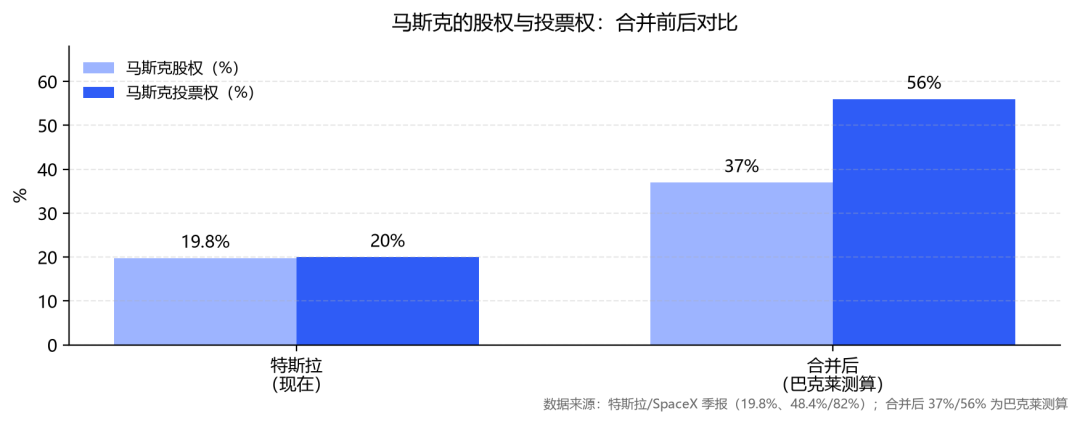
图2马斯克的股权与投票权合并前后对比(数据来源:两家公司季报;合并后为巴克莱测算)
假如SpaceX增发普通股收购特斯拉,而原有超级投票权安排保留,特斯拉的资产和业务就会进入这套投票结构。马斯克在SpaceX的票数占比会被新增股份稀释,但仍可能在合并后的公司保持过半——这正是56%的含义:一个范围更大的企业,落进同一套投票规则。
03
56%是怎么算出来的
56%来自巴克莱的测算,公司没有披露过这个数字。它以两家公司10月20日收盘市值为基础:SpaceX约2.01万亿美元、特斯拉约1.48万亿美元,合计约3.49万亿美元;若按取整口径2.1万亿与1.5万亿计算,合计约3.6万亿美元。再按换股比例与股份类别假设,推算马斯克在合并后公司的股权与投票权。
三家机构的结论接近但不相同:巴克莱测算约56%,REX Financial的Bill Birmingham估约57%,Dialectic的Ryan Zurrer按0.7的比例算到58%。差异来自对换股比例、期权与交叉持股的处理。56%只能是某组假设下的结果,不能一边被当作马斯克确定能拿到的控制权,另一边又与任意高的收购溢价搭配。
表2换股情景与特斯拉股东持股比例(作者情景计算)
| 特斯拉溢价 | 特斯拉作价(万亿美元) | 合并后公司估值(万亿美元) | 特斯拉原股东持股比例 | 马斯克投票权(巴克莱口径) |
| 0% | 1.500 | 3.600 | 41.7% | 约56% |
| 15% | 1.725 | 3.825 | 45.1% | 约52.7% |
| 25% | 1.875 | 3.975 | 47.2% | 约50.7 |
| 35% | 2.025 | 4.125 | 49.1% | 约48.9 |
注:假设SpaceX作价维持2.1万亿美元,不考虑交叉持股抵销、期权与股本调整;表中比例为作者按1.5÷3.6、1.875÷3.975等算式计算,不是公司口径。
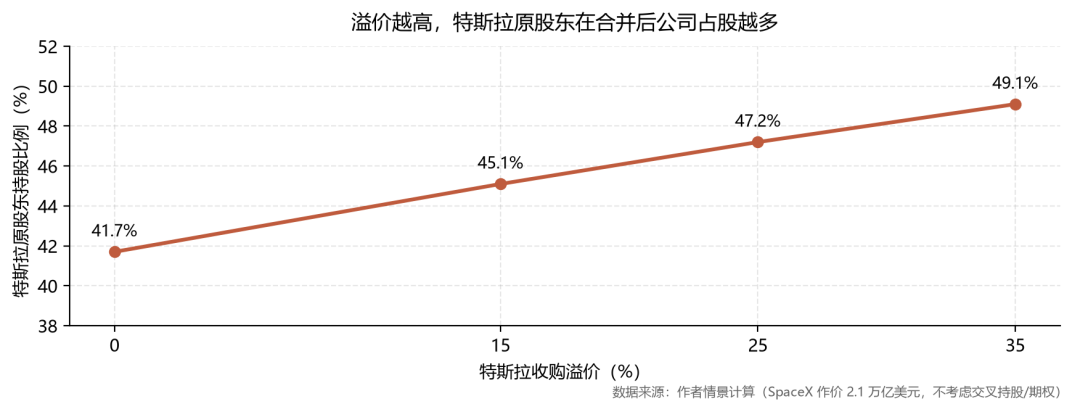
图3溢价越高,特斯拉原股东在合并后公司占股越多
(数据来源:作者情景计算)
04
溢价越高,SpaceX股东让出的股份越多
沿用取整估值,无溢价时特斯拉原股东占合并后公司约41.7%,SpaceX原股东约58.3%;若特斯拉获得25%的收购溢价,作价升至1.875万亿美元,特斯拉原股东的比例升到约47.2%,SpaceX原股东降到约52.8%。两个方案相差约5.5个百分点,按3.6万亿美元口径约合2,000亿美元,1个百分点约合360亿美元。
换股省去了支付大笔现金的需要,代价是股权稀释。对马斯克而言,发行给特斯拉股东的普通股越多,他原有超级投票权占总票数的比例就越低;溢价与控制权因此必须放在同一份方案里计算。市场讨论的溢价区间从零到35%都有人主张:加拿大皇家银行与摩根大通预计20%至35%,Ross Gerber认为任何溢价都会稀释SpaceX股东,Michael Monaghan则称两家股东重叠度高、不预期像样的溢价。
溢价也不等于到手收益。给特斯拉25%的交易作价,并不自动让股东在合并完成时赚到25%:如果市场仍按3.6万亿美元看待合并后的公司,多出来的作价只是股份在两组股东之间的重新分配。写在协议里的作价决定股权怎么分,交易后股票值多少钱,还要由投资者重新判断;若合并后估值下降,纸面溢价可能缩水。
05
协同的真伪:采购、投资与重复投入
支持合并的理由之一是协同。两家公司已经在交易:SpaceX第三季度购买1.51亿美元的特斯拉Megapack储能产品,前三季度累计采购4.80亿美元;特斯拉在季报中披露,3月对SpaceX的投资为20亿美元,持股不到1%,这笔投资此前对应xAI优先股。
但已有交易恰恰说明合作的路径不止合并一条。储能设备能用于数据中心,只能证明特斯拉可以成为SpaceX的供应商;它尚不能证明,合并比签订长期供货合同更划算。同样,20亿美元的投资已经让特斯拉持有SpaceX股份,无须先完成整体合并。
表3协同证据清单
| 项目 | 数据 | 口径 | 来源 |
| SpaceX采购特斯拉Megapack | 第三季度1.51亿美元,前三季度4.80亿美元 | 关联采购 | 特斯拉季报 |
| 特斯拉对SpaceX投资 | 20亿美元,持股不到1% | 原xAI优先股转换 | 特斯拉季报 |
| SpaceX第三季度资本开支 | 195.93亿美元,其中超级智能164.44亿美元(约84%)、航天31.49亿美元 | 分部口径 | SpaceX季报 |
| Terafab芯片项目 | 2026年3月宣布共建,英特尔4月加入 | 项目宣布 | 公开报道 |
资本开支结构说明合并的另一重动机。SpaceX第三季度195.93亿美元资本开支中,164.44亿美元投向超级智能业务,约占84%,航天业务只占其余部分;两家公司又同时面对芯片、算力与自动化的大额投入。统一规划可能减少重复建设,让研发人员和设备更容易调配,也能减少双方对关联交易反复议价的成本。
但这些好处需要落到具体项目:哪些投入重复了、整合后能省多少;哪些技术受两家公司之间的安排限制、合并后能提前多久投入使用;哪些业务需要独立核算,避免用航天利润补贴算力扩张。两家委员会需要这些增量证据,而不是"协同"这个词本身。
公司边界消失还会改变资金由谁分配。独立经营时,一家公司向另一家公司采购,要谈价格和交付条件;合并后,管理层可以在集团内部决定把新增资金投向哪里。这对航天业务的意义尤其具体:特斯拉股东需要判断,自己是否愿意同时承担SpaceX算力扩张的投入风险;SpaceX股东也要判断,汽车制造和储能业务能带来多少收益。
06
交易的决定权是谁?
决定权不在马斯克一个人手里。要回答决定权在谁手里,要先看交易的账单,由谁结清。
特斯拉季报给委员会的任务,是探索深化与SpaceX的关系,可能采用包括合并在内的安排;SpaceX季报写明,潜在交易需要特别委员会、董事会及控股股东进一步批准。也就是说,交易要过两道关,特别委员会先谈、董事会再批,特斯拉还要交股东表决。马斯克在讨论中的利益冲突,与他最终拥有的批准权可以同时存在,这正是两家公司都要设特别委员会的原因。
一个有用的价格谈判,需要双方都能拒绝交易。特斯拉可以拒绝,继续独立经营;SpaceX也可以拒绝,继续用采购与投资合作。委员会要证明的是:合并比这些替代方案更好——价格是否覆盖特斯拉股东交出的独立地位,协同收益是否足以补偿SpaceX股东让出的股份,治理安排是否保护少数股东。
公布方案时,股东需要看到的内容包括:换股比例与估值依据,考虑过哪些合作替代方案,协同收益由谁测算、假设是什么,以及合并后给少数股东保留什么权利。表决安排也须以正式文件为准;对那些在合并后影响力可能下降的特斯拉股东来说,交易前这次表决尤其重要。
07
结语:谁买单
这笔交易的账单分三份。马斯克获得更大的控制权;特斯拉外部股东交出部分表决权,换回溢价与增长机会;SpaceX老股东让出部分股份,换回协同收益。三方各自算账,任何一方算不出来,合并就没有比继续合作更充分的理由。
12月3日之前,需要观察的公开信息有三项:委托书议程是否增补合并提案,双方是否公告意向书与换股比例,中国与欧盟的反垄断审查是否立案。截至发稿,三项均未见公开披露。
56%只是一个测算,最终要看股东怎么投票。
资料来源
[1]路透社,2026年11月3日,Musk's pay under a SpaceX-Tesla merger:voting control。
[2]SpaceX,2026年第三季度报告,2026年10月22日提交。见普通股投票权、关联交易、分部资本开支及潜在特斯拉合并章节。
[3]特斯拉,2026年第三季度报告。见关联方交易与其他信息中的特别委员会披露。
[4]作者情景计算。采用SpaceX作价2.1万亿美元、特斯拉作价1.5万亿美元的取整假设;无溢价时1.5÷3.6≈41.7%,溢价25%时1.875÷3.975≈47.2%。
[5]路透社,2026年10月21日,Wall St sees Tesla-SpaceX merger as inevitable,but questions remain。
[6]特斯拉2026年股东大会委托书与官方投票网站。