利率端的不断走高令市场对高杠杆AI基建的融资成本充满焦虑;产业端,新云代表CoreWeave交出一份营收同比增长168%的三季报,同日启动IPO路演的A家也披露其三季度营收同比激增超11倍。
当高企利率遇上依然陡峭的算力需求曲线,高负债运转的新云厂商能否跑通财务模型?以及A家在路演中提出的算力降本目标会如何重塑上下游利润分配?简单谈谈看法。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、对CoreWeave财报的解读
1. 营收与积压订单高增,经营杠杆提前兑现
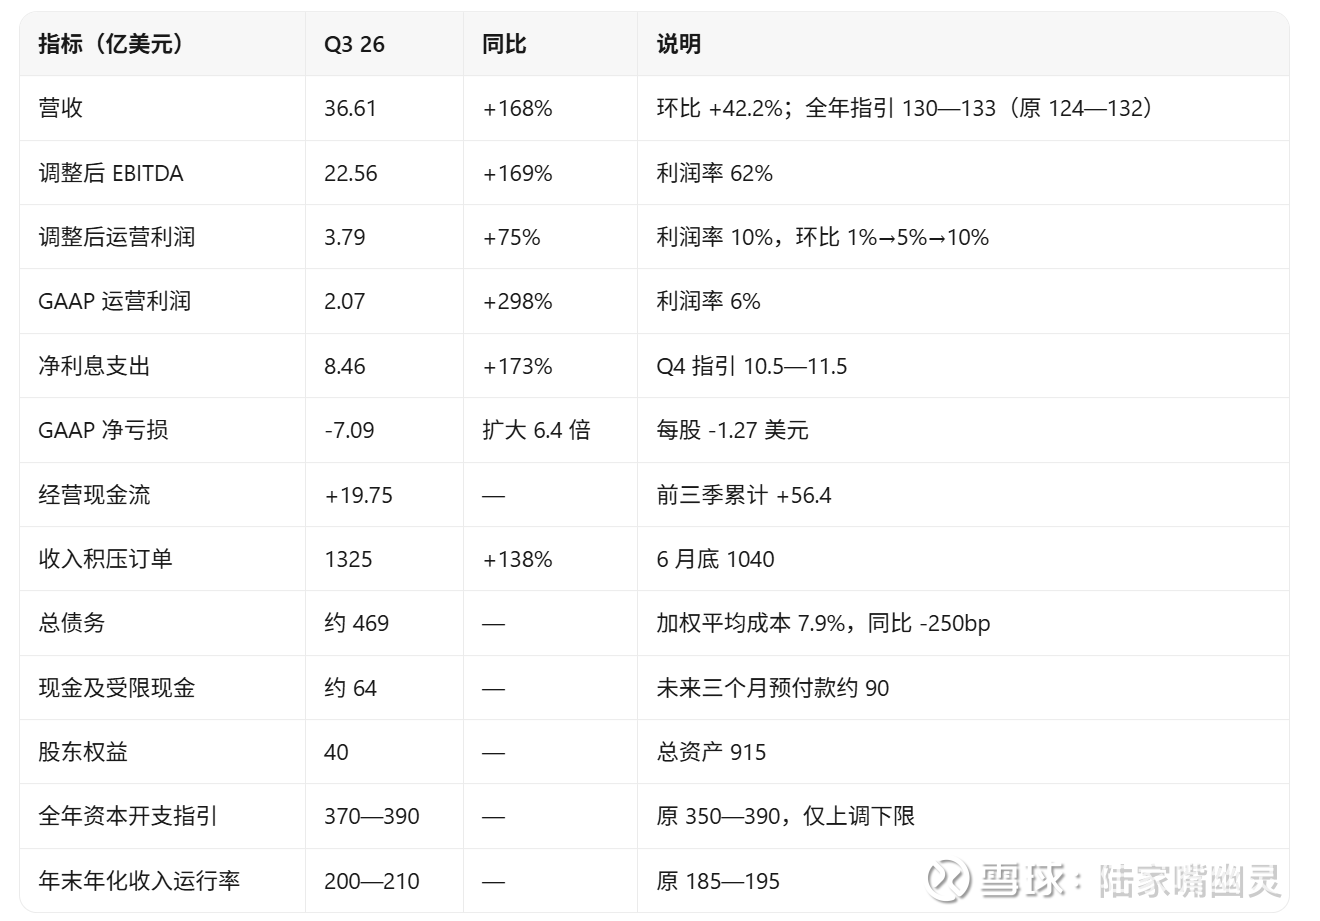
业务端来看,CoreWeave财报基本打消了市场对算力需求放缓的疑虑。三季度公司营收36.6亿美元,同比增长168%,超出此前指引上限;调整后营业利润3.8亿美元,利润率从一季度的1%、二季度的5%升至10%,提前一个季度实现双位数目标;调整后EBITDA达22.6亿美元,利润率维持在62%高位。
需求能见度同样处于高位。截至三季度末,公司收入积压订单达1325亿美元,单季环比净增约285亿美元,相当于营收7倍以上。公司活跃电力容量已突破1.7GW,年内实现翻倍,已签约总电力达4.6GW(其中1.3GW位于海外,对冲了本土部分州的审批摩擦)。基于交付进度超预期,管理层将全年营收指引上调至130-133亿美元,年末ARR目标上调至200-210亿美元。
2. 利润表核心痛点:营业利润尚不足以覆盖利息
尽管数据全面超预期,但CoreWeave盘后股价还是经历了剧烈波动?核心原因在于其债务压力依然沉重。三季度公司净利息支出高达8.5亿美元,同比增长173%,是当期营业利润的两倍多;净亏损同比扩大6.4倍至7.1亿美元。
前三季度,公司累计净亏损20.8亿美元,几乎等于同期20.2亿美元的利息支出。更紧迫的是,公司预计四季度利息费用将进一步升至10.5-11.5亿美元,年化利息负担突破40亿美元。截至三季度末,公司总资产915亿美元、总债务约469亿美元,而股东权益仅40亿美元,极薄的权益缓冲垫令市场在债市收益率高企的当下难以给出乐观估值。
3. 融资策略自救:叫停母公司无担保债,转向资产绑定与预付款
面对10月中旬一度飙升的债券收益率与CDS利差,电话会中明确给出了财务降险路径:27年底前不再利用高成本的母公司无担保债务市场融资,转而依靠三类低风险工具填补370-390亿美元的全年资本开支。
第一是与特定合同绑定的延迟提款定期贷款(DDTL)。公司27年已承诺资本开支中超75%对应投资级客户,以此为基础的资产层面有抵押融资仍稳定在面值附近,即将启动的新一期DDTL预计融资成本仅7%-7.5%,可覆盖相关资本开支的90%以上。
第二是大幅提高客户预付款比例,今年70%交易均收取预付款,未来三个月内预计将有约90亿美元客户预付款和押金到账。
第三是严控无合同的盲目扩张,并推出轻资产的Omni模式,将自有软件平台部署至客户自持的第三方硬件上,以此降低资本密集度。
二、旧卡续约:新云商业模式的关键
1. 折旧周期与债务摊还的期限错配红利
新云厂商目前受到的核心质疑是认为GPU属于快速贬值的消耗品,一旦新一代上市,背负巨额债务买卡的新云将面临资产减值与租金下跌的双重打击。但从CoreWeave合同与贷款结构看,其商业模式的关键在“首轮合同到期后”的现金流释放。
DDTL融资机制下,客户签订的4-5年长期算力合同所产生现金流,在合同期内会按计划全额摊还对应服务器与机房设备的本金及利息。
当首份长期合同结束时,相关贷款已全部结清,折旧也基本计提完毕,这批算力集群会变成零债务负担、零新增资本开支的纯现金牛资产。
2. 到期GPU续约弹性与短约溢价
那么这批旧卡在到期后是否还有人买单?由于不同推理与企业级负载对算力性价比的需求分层,加上美数据中心并网延迟加剧存量机房的稀缺性,三季度前几代架构GPU租赁价格环比上涨30%-50%,甚至高于其最初签约时的价格。
同时,四至五年期新建基础设施长约定价已升至2000-2500万美元/MW/年,而灵活调配的短期合同定价更是高达年4000万美元/MW以上,硬件回本周期缩短至6-18个月。
按排期,公司将在27迎来超13万张、28年17万张GPU到期,两年合计约30万张。按当前市价重签,这批存量设备将在27年贡献近40亿美元(到28年累计近100亿)增量年化收入。未来三个月即将到账的90亿美元预付款中,就有超30亿美元来自这类已付清债务的存量设施续约,这笔钱流入公司后无需偿还任何贷款。
三、算力甲乙方之间的博弈
1. 短期算力溢价的交叉验证
恰逢昨日A家公布路演材料,可以看一组闭环。作为算力采购方,A家的财务数据印证了上游算力的紧缺:
三季度营收169.6亿美元,同比增超11倍;年消费超10万美元的企业客户超1.19万家,企业净收入留存率高达900%。但在收入高增同时,调整后营业利润率却从二季度19%回落至15%,核心原因是其算力与基础设施支出占比从二季度的48%反弹至58%。
由于企业端推理与编程需求激增,A家在三季度被迫采购约50亿美元高价短期算力,也就是对应刚才所说4000万美元/MW的短约高溢价。
2. 前沿模型厂“去中间商化”策略
不过A家披露的长期财务框架,给所有算力中间商敲了警钟。管理层提出长期要将调整后营业利润率提升至35%以上,其中最关键的路径是将算力支出占营收比例从目前58%压降至45%-50%。
为了在背负约9000亿美元长期算力采购承诺的背景下实现这一目标,A家在工程上采取了两项措施:一是构建跨英伟达、AMD、谷歌TPU与亚马逊Trainium四大家的可互换算力池,在采购中推行极致性价比;二是大力推进Direct直租模式,绕开云服务商加价,直接租赁并在定制数据中心内运行。
3. 新云的破局方向:软件栈粘性与长尾企业扩散
当头部模型实验室自己下场直租机房,新云厂商如果只做简单的机房二房东,毛利率必然承压。这解释了为何CoreWeave在率先上线Vera Rubin的同时,也在拼命向软件层与传统企业客户转型。
目前超大企业在AI上的支出占其总费用比例仍不足0.1%,医疗、保险、零售等传统行业的智能体落地才刚刚起步。这类传统企业不具备前沿实验室那样的工程能力,需要高度集成的软件栈与托管推理服务。
今年CoreWeave超半数新增客户来自AI与科技行业之外,金融服务业贡献了10%的积压订单,这也是新云应对大厂“去中间商化”的缓冲垫。
四、总结
昨晚几件事连起来,我们可以清晰看到当前AI产业所处的位置:终端算力与企业级应用需求仍在以高斜率扩张,需求证伪并不成立;但市场定价的核心矛盾已转向高利率环境下的债务偿付能力与产业链上下游利润率争夺。
后续可以关注几个指标:
第一,未来三个月CoreWeave约90亿美元客户预付款的到账进度,以及新一期DDTL贷款能否按7%-7.5%的成本顺利落地,这会决定其能否平稳度过四季度单季超10亿美元的付息高峰;
第二,27年13万张到期GPU续约价格与利润转化率,验证旧代际算力在剥离折旧与债务包袱后的能力;
第三,前沿模型厂推进直租与多芯混用对第三方算力云租赁定价权的边际影响。
高利率背景下,单纯靠举债堆砌规模的扩张已不再享受估值溢价。无论是上游新云还是下游模型厂,谁能率先打通从算力资本开支到自由现金流内生的闭环,才能在信用分化中留在桌上。
$英伟达(NVDA)$ $CoreWeave(CRWV)$ $超威半导体(AMD)$
本话题在雪球有184条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


