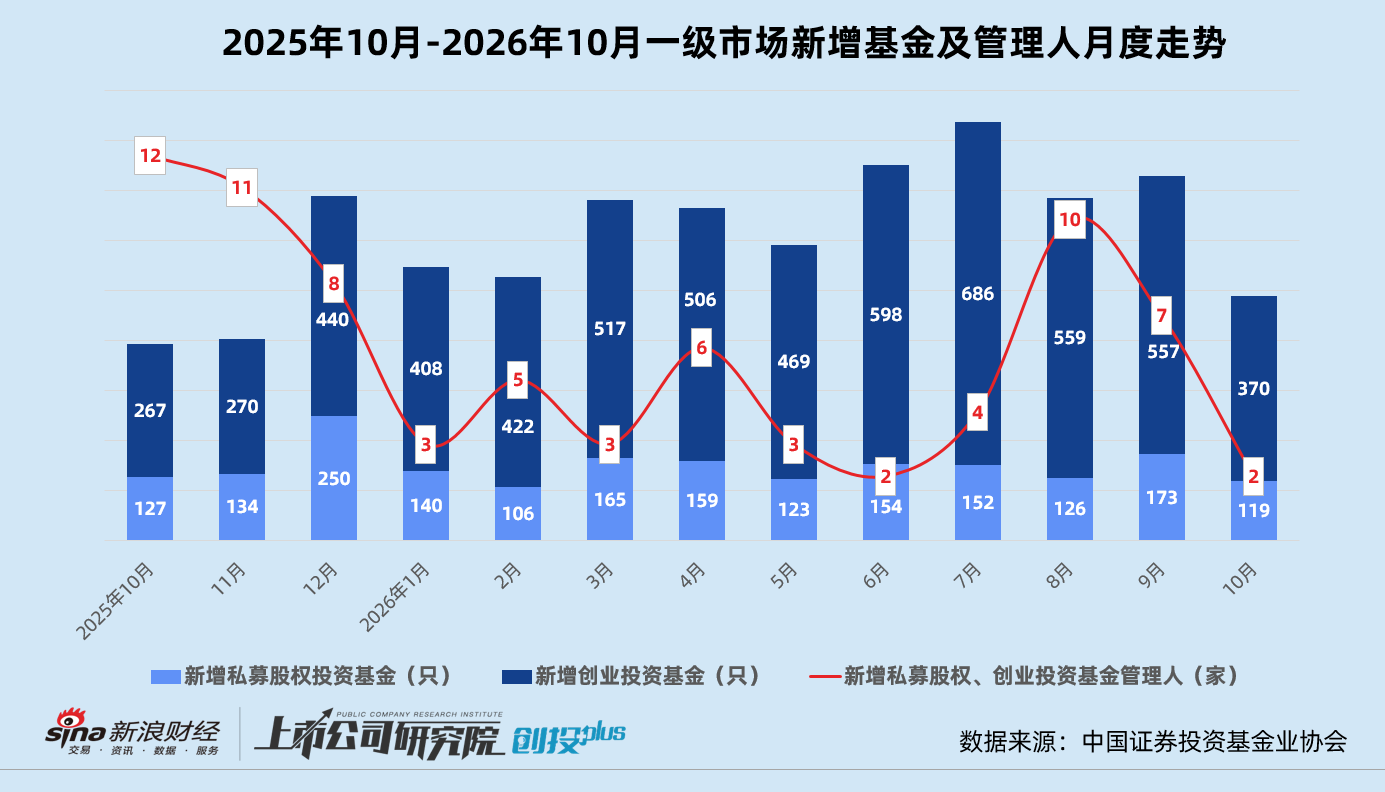
据中国基金业协会数据显示,2026年10月新增登记私募股权、创业投资基金管理人仅2家,同比、环比分别骤降83.3%、71.4%;已注销的私募股权、创业投资基金管理人共26家,超过六成为主动注销。月内新增备案私募股权投资基金119只,同比、环比分别减少6.3%、31.2%;新增备案创业投资基金370只,尽管同比增长38.6%,但环比减少33.6%。从基金类型合计来看,单月新增备案基金总数489只,显著高于2025年同期的394只,但与9月相比锐减近三分之一。
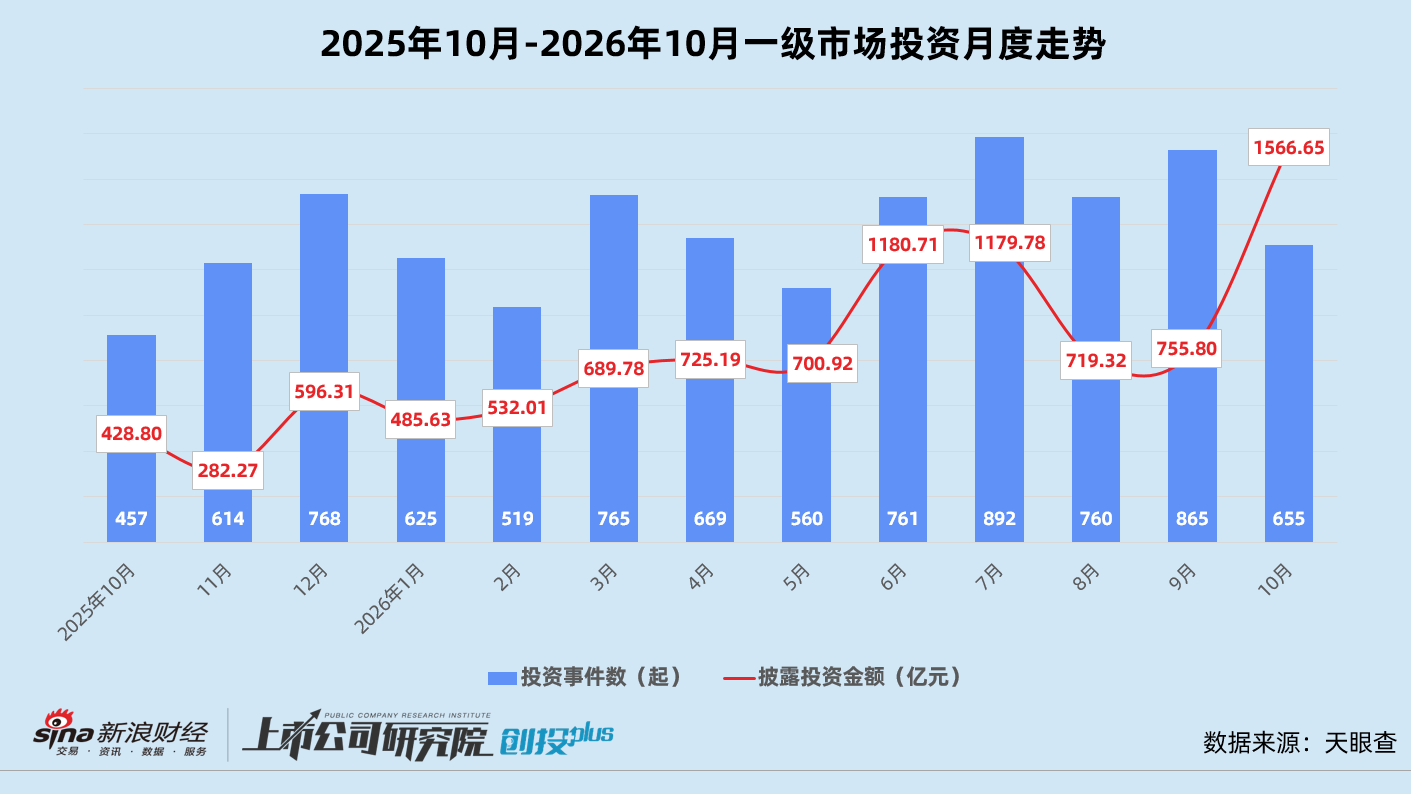
投资端热度整体有所回落,且马太效应进一步加深。基于公开数据不完全统计,10月国内共发生股权投资事件655起,同比增长43.3%,环比下降24.3%;披露投资总额虽然高达1566.65,但若剔除DeepSeek超千亿元的单笔巨额融资影响,市场披露投资额约为511.65亿元,较2025年10月增长19.3%,与9月相比下滑32.3%,平均单笔投资金额约为7823.38万元,基本跌回年初同等水平。
基础大模型研发商「DeepSeek」最新一轮融资规模达1055亿元,投后估值逼近6200亿元。公开报道显示,腾讯和宁德时代是最大的两家投资方,投资额皆在数百亿级别;国家人工智能产业投资基金出资10亿元,中国移动、中国电信、中金公司、中信证券、中国人寿等国资背景投资方各自出资额约在20-80亿元之间,美团、小红书、美的、吉利、携程、vivo等产业出资方各自出资额约在10-30亿元之间。此外,公司创始人梁文锋出资20亿元,长鑫科技董事长朱一明同样在股东之列。该笔大额投资约占本月披露投资总额的67.3%。
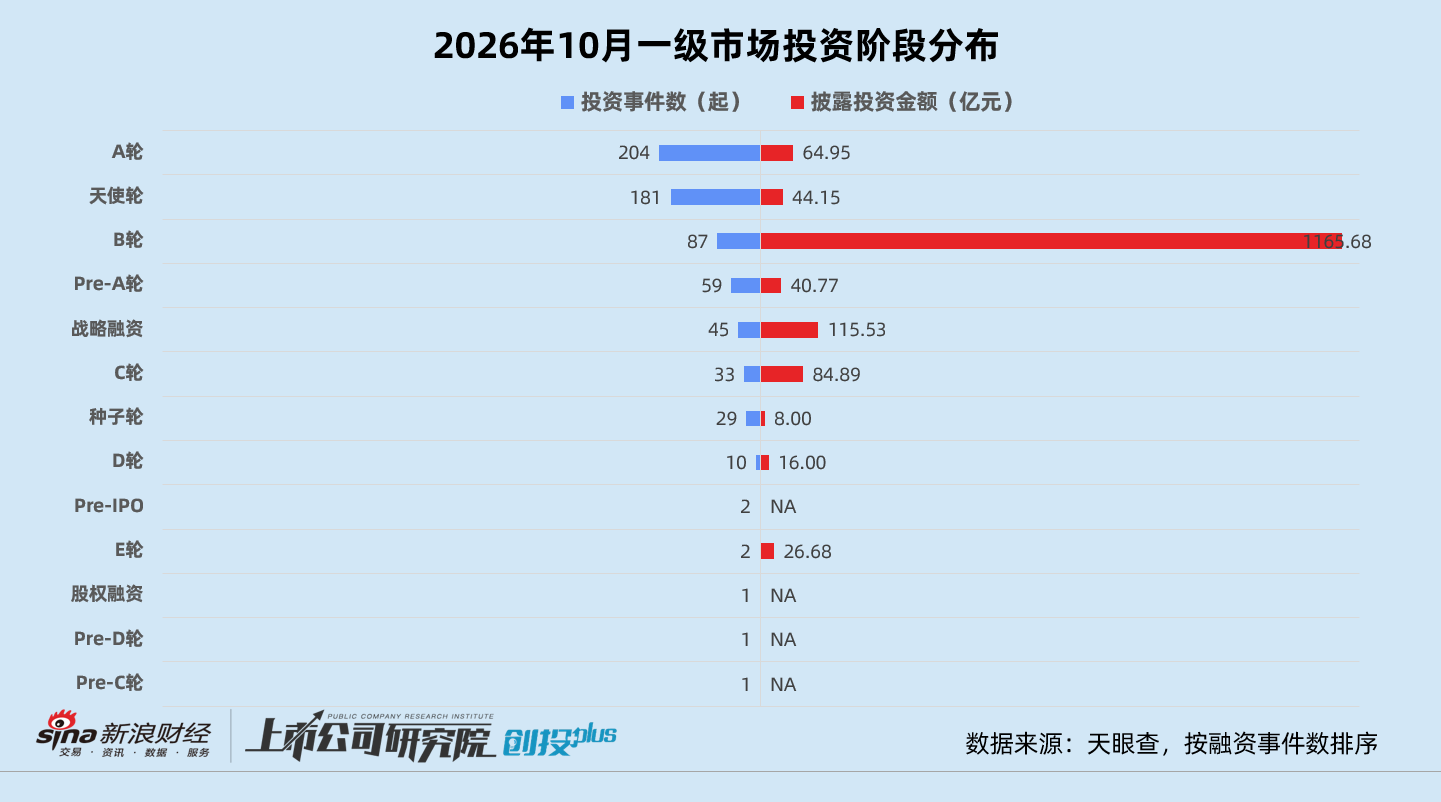
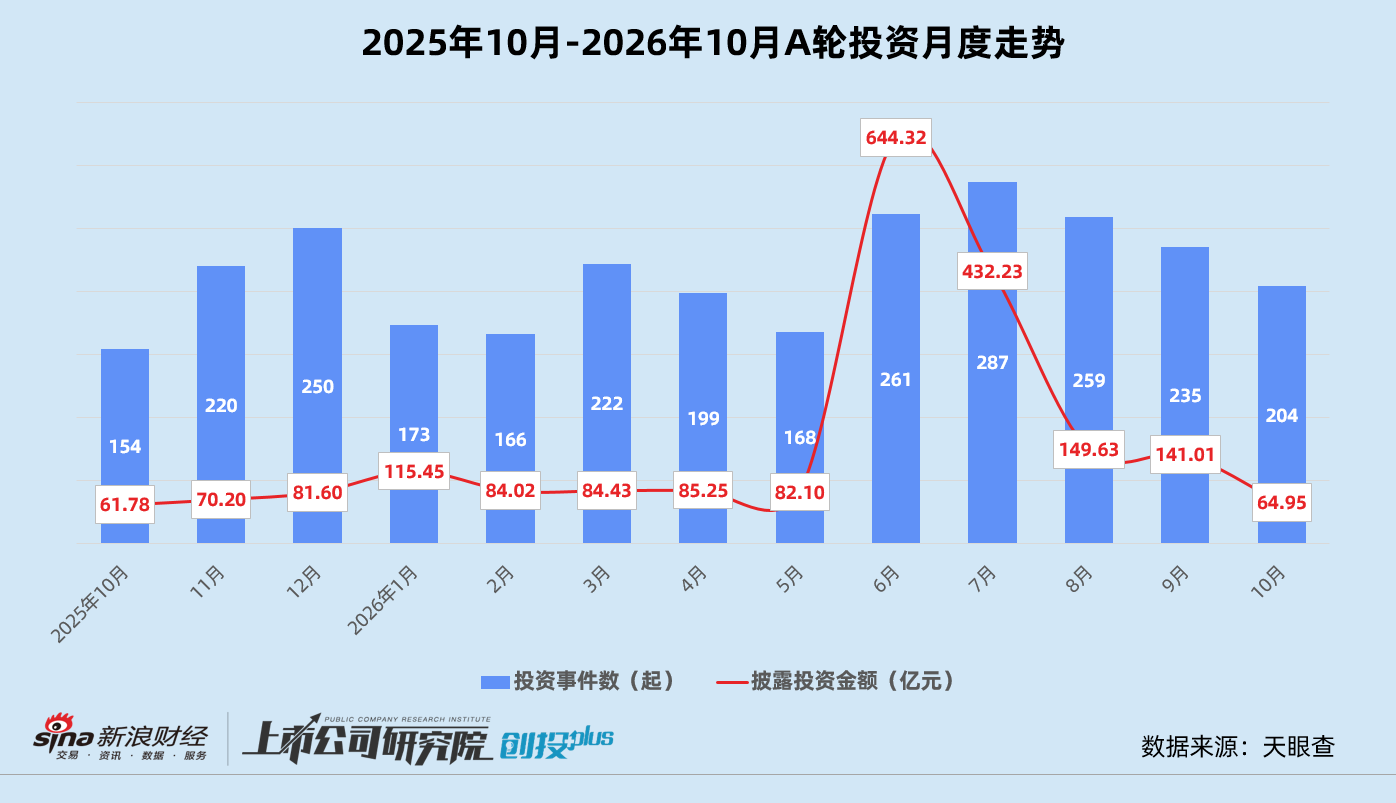
从阶段分布来看,A轮作为连接早期孵化与成长期扩张的关键环节,投资事件数重回榜首,10月共发生204起,约占总量的31.1%。B轮在「DeepSeek」的单笔大额投资影响下,总披露金额高达1165.68亿元。不过即便剔除DeepSeek的极端值,B轮融资规模也突破110亿元,10亿元以上的大额投资数量约占30.0%。
“投早、投小”策略持续深化。10月,早期投资(包含种子轮、天使轮、Pre-A轮)事件数合计达269起,占总投资事件数的41.1%;投资金额共92.92亿元,仅约占比5.9%。从投资事件数占比来看,早期投资稳中有进,同比上涨3.8个百分点,这表明在当前的市场环境下,投资机构依然倾向于在产业链上游和初创期进行布局,挖掘高成长潜力的“独角兽”。然而,资金供给方面出现一定程度的收缩,反映早期相关政策激励或未能有效转化为实质性放大。
结合往期数据分析,A轮作为企业发展的关键里程碑,长期呈“量稳价低”特征。2026年6月在「DeepSeek」510亿元的大额投资带动下,A轮披露总额飙升至最高点,7月迅速回落,随后更是量价同步走低。10月,A轮投资事件数环比下降13.2%,披露投资与9月相比直接“腰斩”,单笔平均融资额降至3183.72万元,创下自2025年12月以来最低点,“小额分散”再次成为A轮常态。
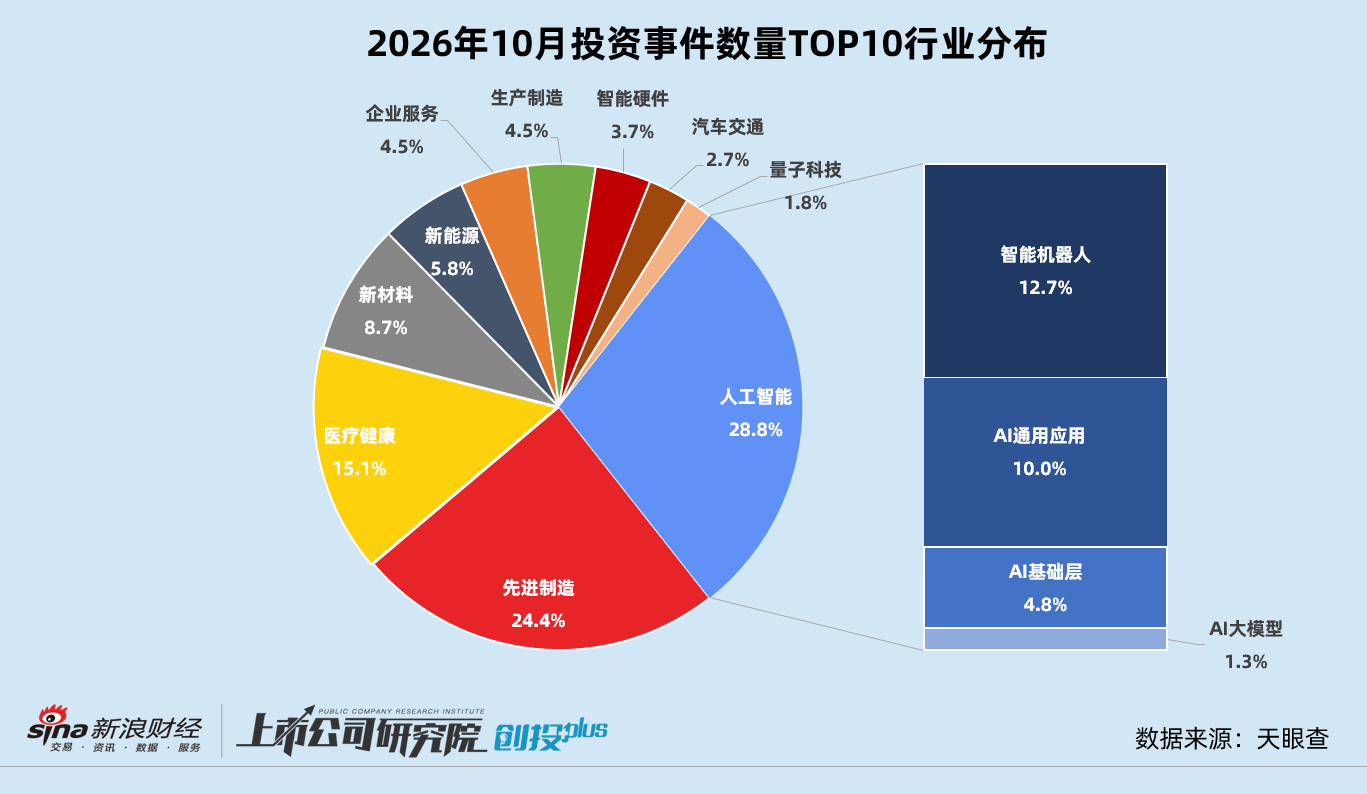
从行业分布来看,人工智能与先进制造依旧占据超过“半壁江山”,两大赛道投资事件数合计贡献53.2%,披露金额达到1375.48亿元,为市场贡献了87.8%的流动性。在人工智能赛道内部,商业模式更成熟的智能机器人获投事件数约占赛道总量44.1%,披露投资额约占赛道总量(剔除DeepSeek单笔极端值)30.1%;AI通用应用紧随其后,获投事件数和披露投资额分别占比34.6%、42.1%(剔除DeepSeek单笔极端值)。值得关注的是,AI大模型竞争格局目前变数不大,头部公司“赢家通吃”,中小玩家难以获得资本支持。
而在先进制造赛道内部,本月大部分资金仍聚集在集成电路领域。统计区间内,其投资事件数共90起,投资金额约123.40亿元,分别占比59.2%、85.1%。航空航天表现突出,27起事件共获18.10亿元投资。其中,卫星遥感企业「环天智慧科技」完成总规模12亿元的战略融资,投资方包括四川发展科、策源资本、成都科创投集团等四川本地国资背景基金,及中电科投、中信建投、工银资本等央企及金融机构。
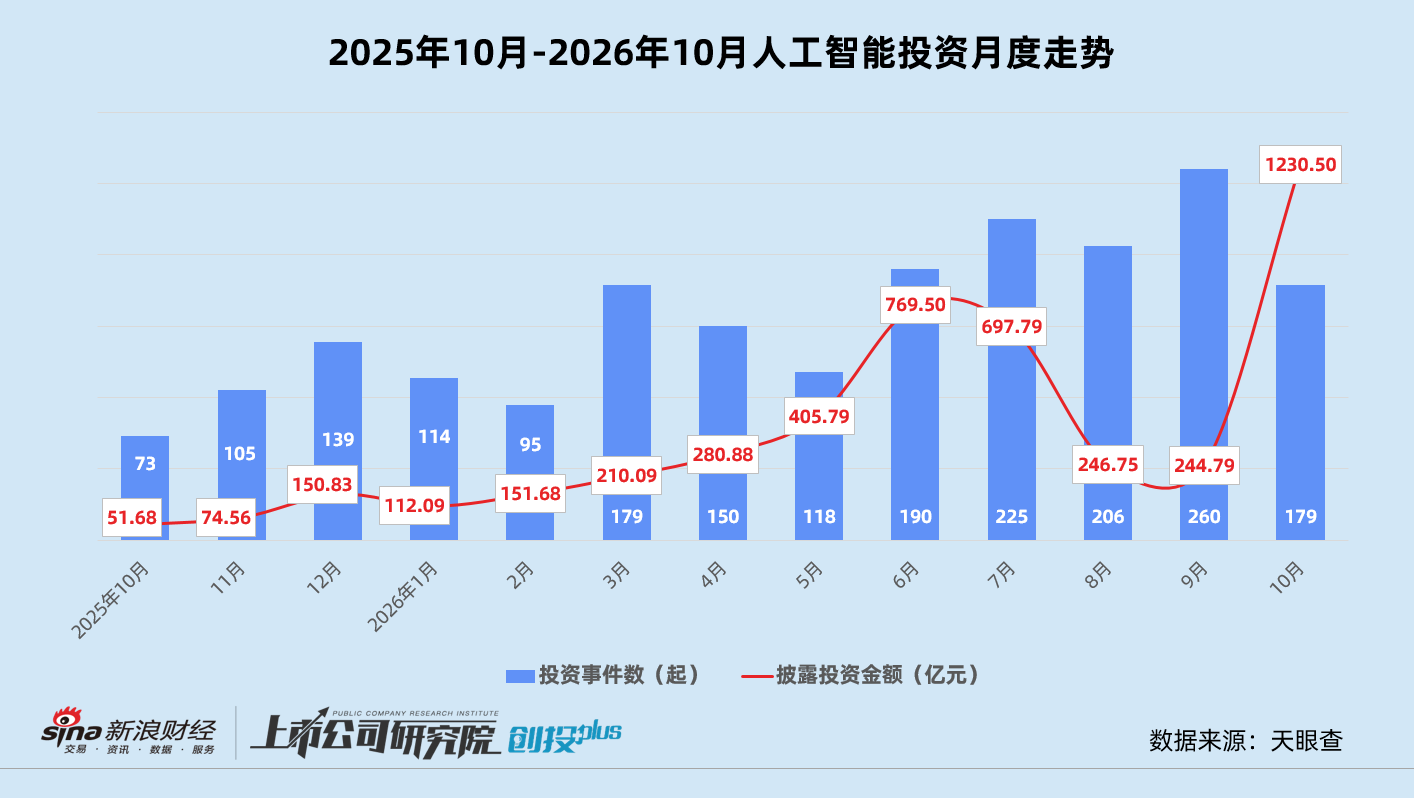
结合往期数据分析,人工智能在过去一年中经历了从“蓄势”到“爆发”再到“高位震荡”的完整周期。2026年6月及7月,赛道披露投资金额呈指数级增长,单月一度突破700亿元大关,确立了其作为市场绝对主线的地位。10月其投资活跃度和规模都有所缩减,参投事件数环比减少31.2%,若剔除DeepSeek单笔极端值,披露投资额约为175.50亿元,环比减少28.3%。
从地域分布来看,上海、北京和深圳投资事件数合计345起,约占比52.7%。浙江受DeepSeek巨额融资影响,披露投资额高达1084.38亿。但若不考虑DeepSeek的极端值,北京作为政策中心和人工智能研发高地,依然是硬科技投资的主战场,单月披露投资额约为141.06亿元。而上海具备完善的芯片设计、AI大模型及高端制造产业链,单月披露投资额亦达131.94亿元。与此同时,长三角一体化趋势明显,江苏、安徽等地得益于半导体、新材料等成熟行业,投资活跃度依然保持在前十。
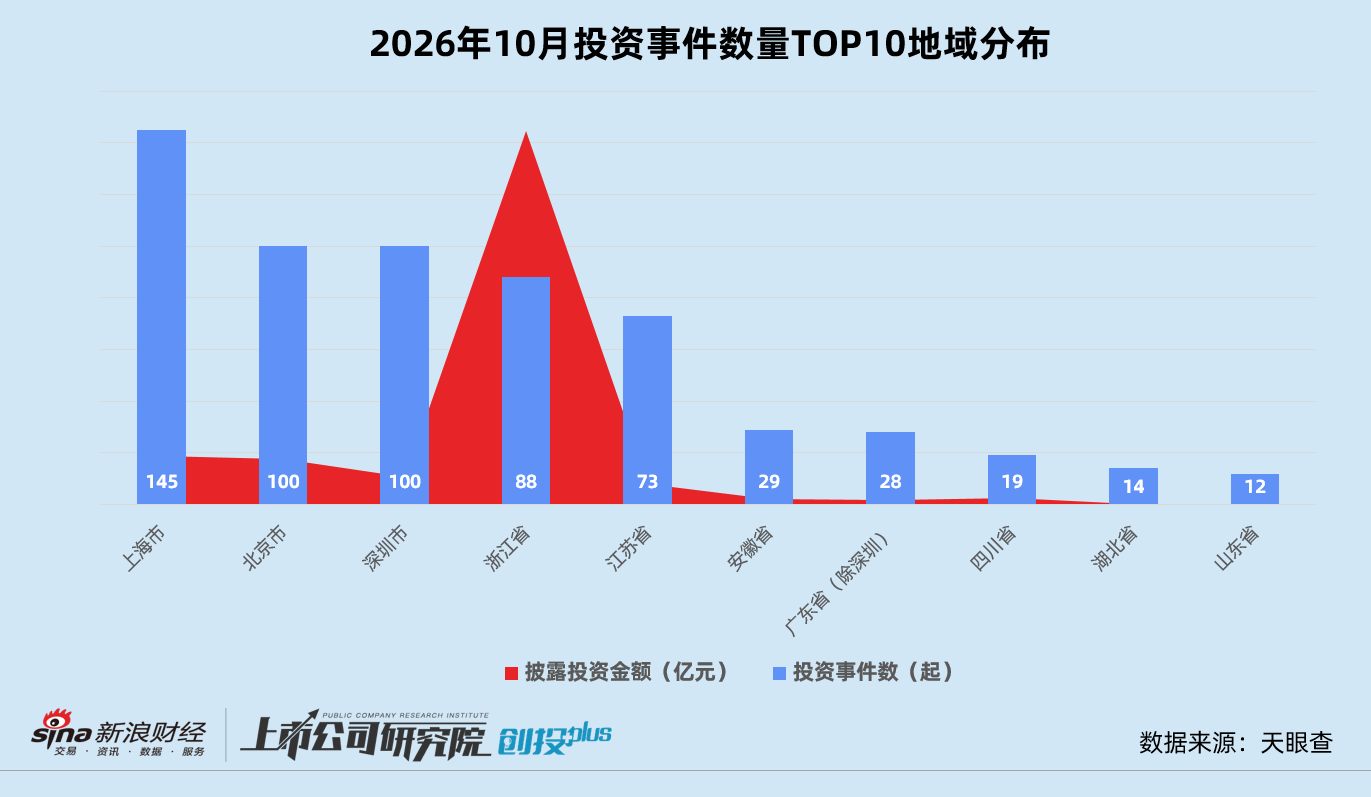
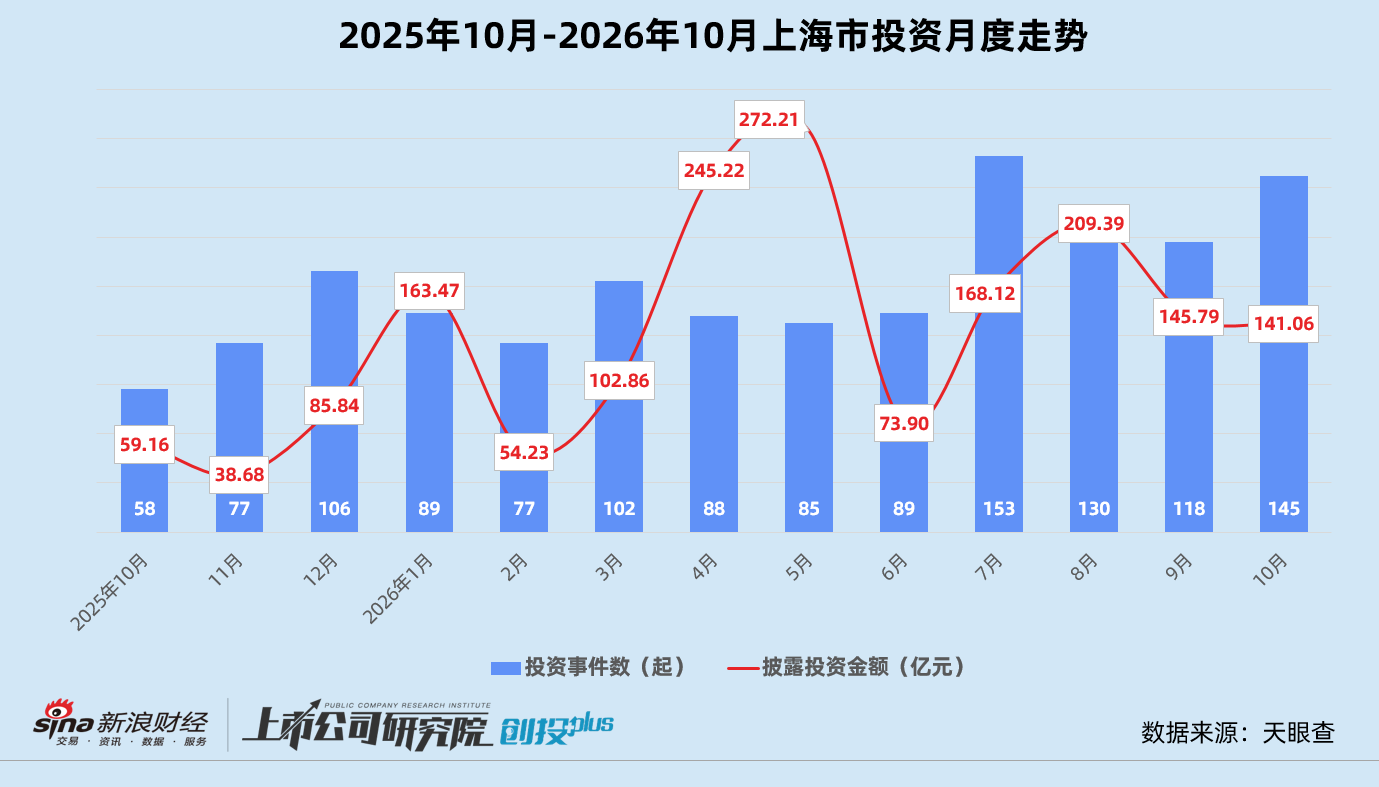
结合往期数据分析,上海的投资在过去一年内呈“事件震荡上行、金额冲高回落”的局面。尤其2026年7月以后,上海的月均投资数量稳定在110-150起区间,10月同比、环比分别增长150.0%、22.9%;披露投资总额由4-5月250亿元上下,骤降至6月的73.90亿元,随后稳定在150亿区间。10月上海披露投资总额约为141.06亿元,平均单笔投资额约为9728.25亿元,与2025年10月相比下降4.6%,与9月相比减少21.3%。
活跃机构
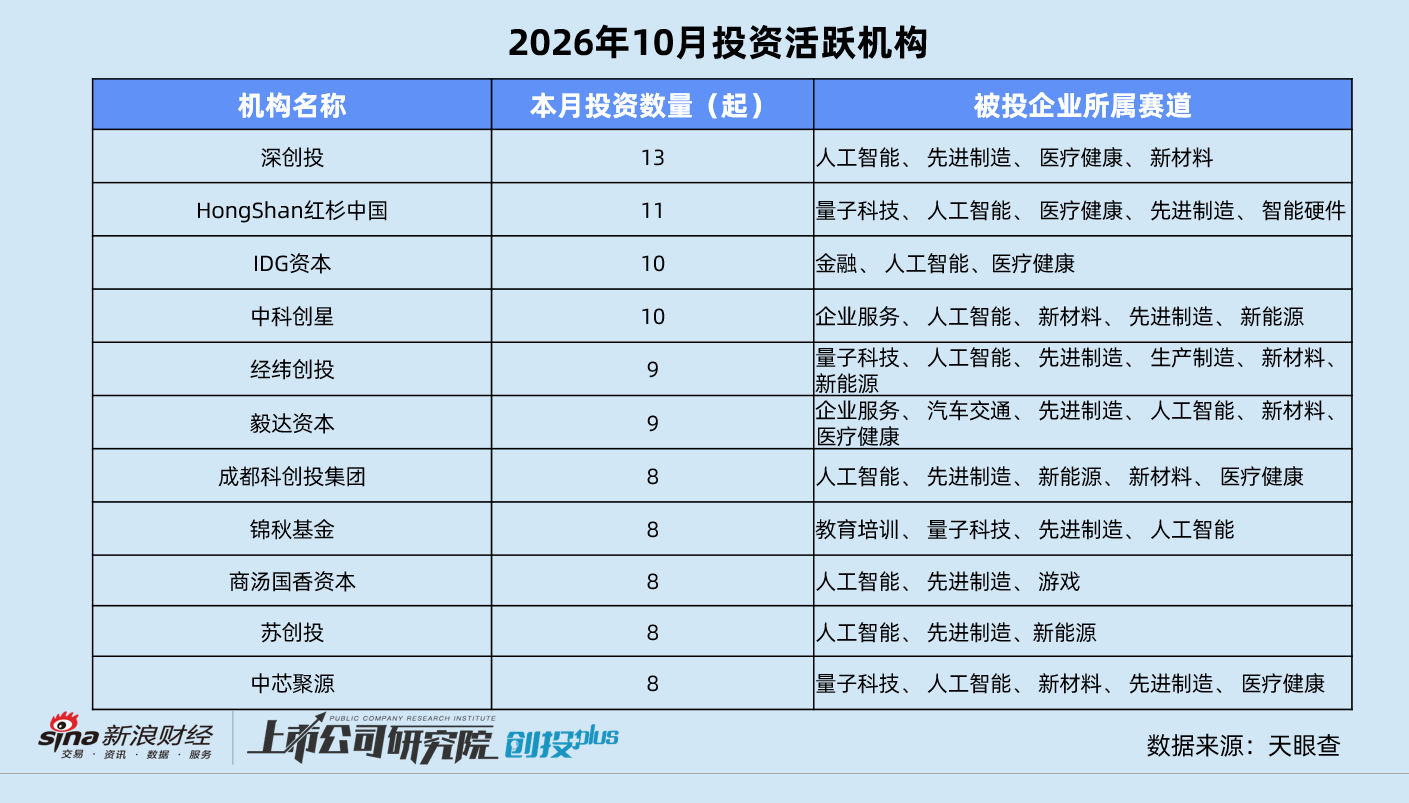
本月投资活跃度排名前三的机构为深创投、HongShan红杉中国、IDG资本和中科创星,参投事件数分别为13起、11起、10起和10起。投资总量在8起以上的机构共有11家,其中约45.5%具备国资背景。从被投企业的行业分布来看,活跃机构的配置策略以人工智能和先进制造为主,量子科技崭露头角。
值得关注的是,垂直的产业投资机构正在成为市场重要力量。从字节战略投资部拆分独立的锦秋基金,成立于2022年,目前管理人民币和美元基金,聚焦AI和出海赛道;商汤旗下的商汤国香资本,成立于2021年,重点围绕人工智能全产业链进行投资布局;中芯国际发起设立的集成电路投资机构中芯聚源,成立于2014年,管理规模超过300亿元,累计投资的300家公司中已有60家顺利登陆资本市场。
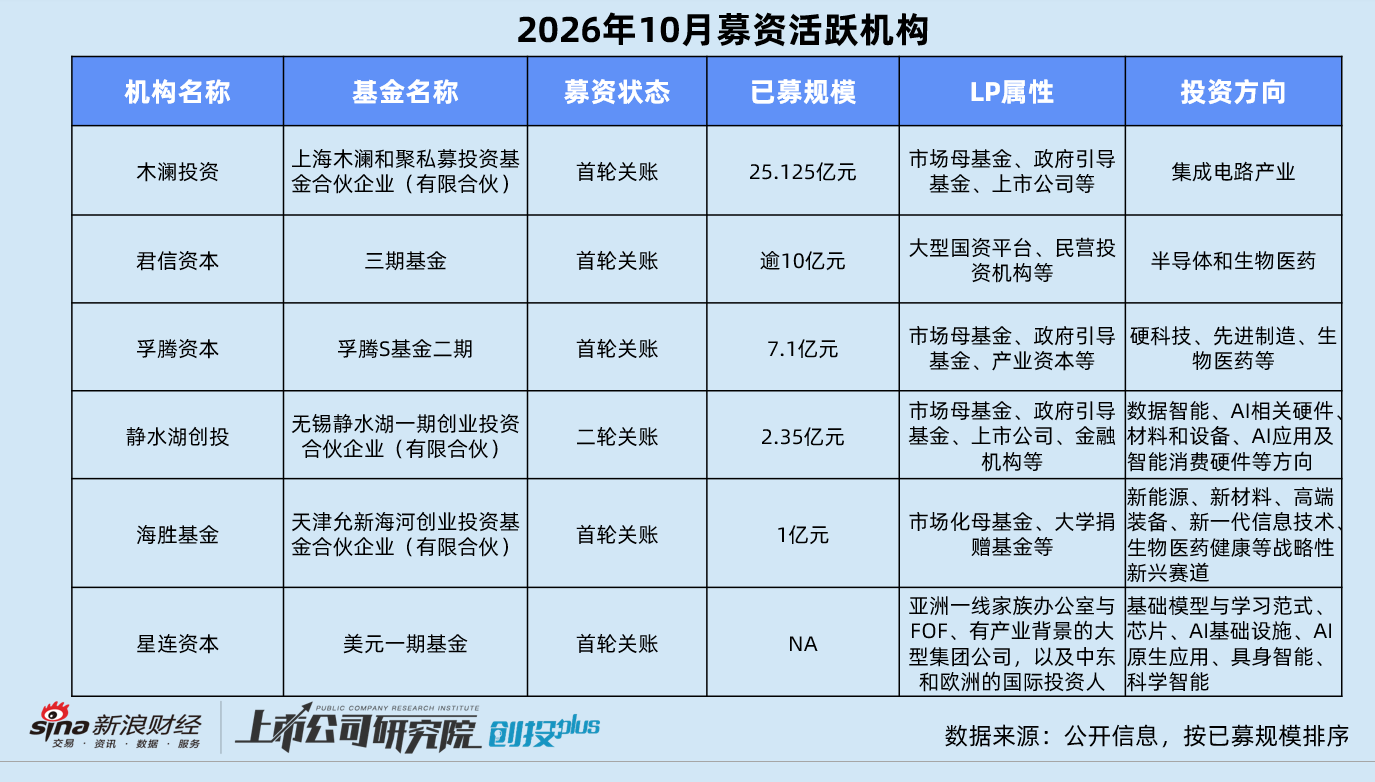
募资端活跃机构同样以产业投资机构为主。
木澜投资的新基金上海木澜和聚私募投资基金合伙企业(有限合伙)完成登记备案,注册出资额达25.125亿元,LP包括集成电路业内知名公司澜起科技、聚辰股份、中微半导体,以及上海国投先导、昆山国创等国资平台。公开信息显示,木澜投资的出资方之一是澜起投资,约持股15%,是澜起科技的全资投资子公司。
由上市公司均瑶集团设立的君信资本,第三期基金完成逾10亿元的首轮关账,LP包括大型国资平台、民营投资机构与部分被投企业。该基金总规模达15亿元,聚焦半导体和生物医药两大战新产业赛道。君信资本成立于2018年,旗下共有3只人民币盲池基金和10只项目基金,累计管理规模超过36亿元。
星连资本第一只美元基金也完成首轮关账,LP包括亚洲一线家族办公室与母基金、有产业背景的大型集团公司,以及中东和欧洲的国际投资人。该基金将继续覆盖基础模型与学习范式、芯片、AI基础设施、AI原生应用、具身智能、科学智能六个投资方向。据公开信息披露,星连资本是智谱生态基金Z基金的管理机构,其创始合伙人李文钰是智谱副总裁,负责智谱Z基金与Z计划的协同投资,曾先后在智谱的天使轮投资方中科创星、参与孵化智谱的北京智源人工智能研究院任职。
大额投资
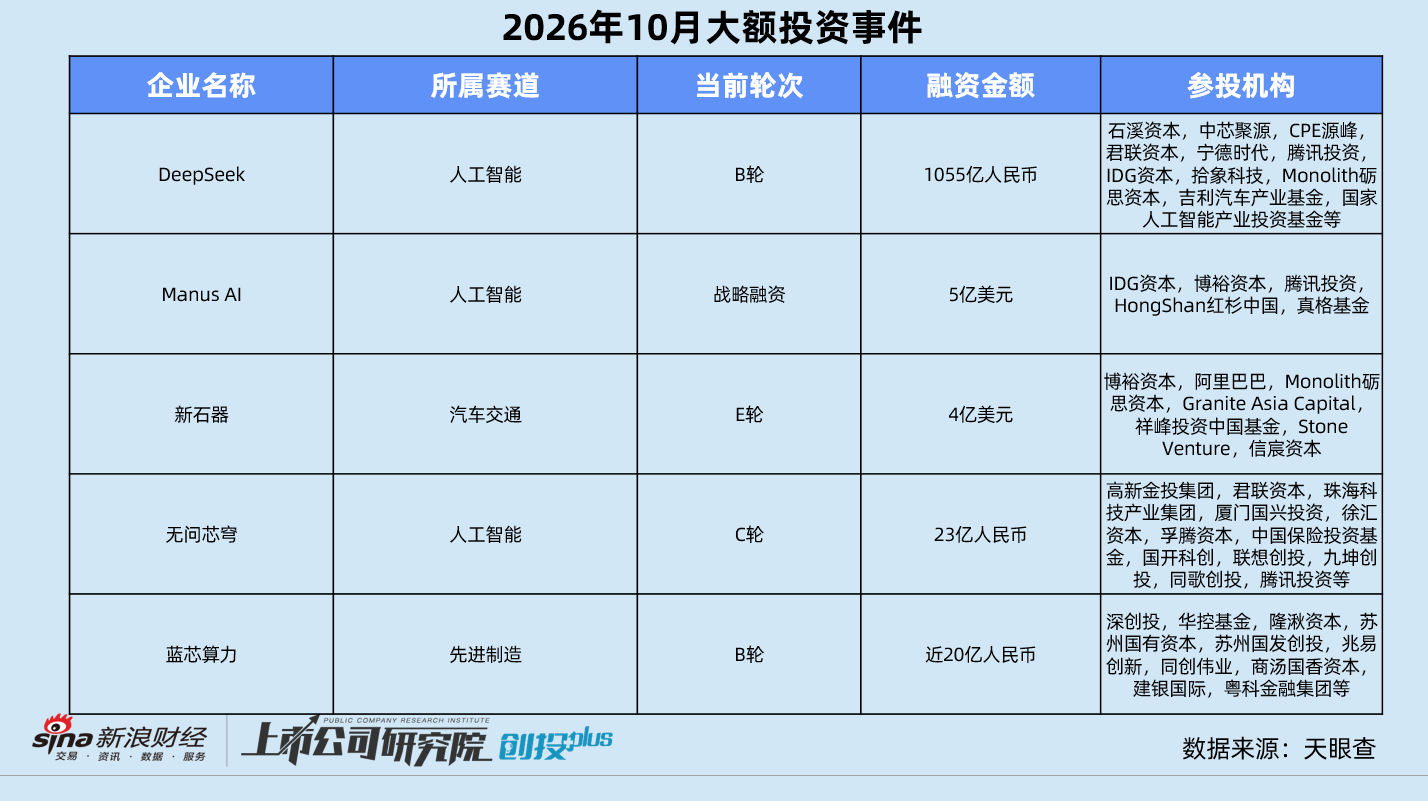
本月共有5起规模超过20亿元人民币的大额投资事件,披露投资总额合计1158.03亿元,约占披露投资总额73.9%。若剔除DeepSeek单笔极端值影响,大额投资事件总金额约为103.03亿元,约占披露投资总额(除DeepSeek)20.1%。
统计区间内,大额投资事件呈现出明显的赛道集中度和资金来源结构化特征。人工智能是吸金能力最强的赛道,3笔投资揽下1111.35亿元,约占大额投资事件披露总额96.0%。除了DeepSeek,通用智能体研发商「Manus」获得超5亿美元资金,由博裕投资、IDG资本领投,腾讯、HongShan红杉中国、真格基金等老股东跟投。Manus曾于2025年末被Meta以20亿美元收购,但2026年4月被监管部门叫停。Manus已于9月宣布恢复独立运营,并计划未来赴港IPO。
AI基础设施企业「无问芯穹」获得23亿元融资,刷新国内AI Infra领域融资纪录,投资方包括顺为资本、启明创投、联想创投、达晨财智、HongShan红杉中国、Monolith砺思资本等市场化机构,以及高新金投基金、厦门国兴投资、中国保险投资基金、国开科创、孚腾资本等国资背景机构。公开报道显示,无问芯穹已向港交所秘密递表,预计最早2027年上半年挂牌。
新兴赛道
本月量子科技赛道表现亮眼,共有11家企业完成3.11亿元融资。其中,量子计算投资事件占赛道总量81.8%,披露投资额约占赛道总量96.8%。
量子计算机整机公司「太一量生」完成新一轮融资,由锦秋基金、沄柏资本、鸿瑞达投资、成都高新愿景基金、临港前沿投资等机构共同参投。本轮融资将主要用于持续加大研发投入与生态建设,包括全球科研人才引进、量子纠错与系统工程能力深化,以及产业合作与开源生态建设。太一量生成立于2026年1月,采取镱原子技术路线,预计年底前将完成整机系统搭建,并通过量子纠错算法实现逻辑比特演示。
责任编辑:杨舒