图片来源联想官方
文|肖漫
编辑|袁斯来
11月10日,联想发布了“万全混合词元工厂”品牌,并宣布与张家口市政府合作建设首个混合词元母本工厂。
按照联想公布的规划,张家口母本工厂初期将建设1.5万P异构算力集群、约100MW智算中心,词元年产量超过2000万亿,峰值词元产出达到每秒2亿。到2030年,相关核心指标预计将在现有基础上提升10倍以上。
这意味着,联想希望改变过去从“卖AI设备”为主的业务模式,将算力资源进一步转化为“AI产出”。
过去三年,AI产业最确定的生意是算力。
从英伟达GPU到服务器、交换机,再到数据中心和配套电力设施,资本和产业资源持续涌入AI基础设施建设。谁能拿到芯片、谁能建设更大规模的算力集群,成为这一阶段竞争的关键。
但算力建设并不等于直接商业价值兑现,购买服务器、建设智算中心只是AI投入的开始。模型训练和推理需要持续消耗算力,如何提高设备利用率、降低单位推理成本、让模型稳定完成实际任务,才是AI能否真正进入业务流程的关键。
尤其当 AI 从简单地聊天工具走向智能体,Token消耗正不断增加。
过去,用户向大模型提出一个问题,模型返回一段答案,Token消耗相对有限。现在,智能体开始承担搜索、分析、决策和执行等连续任务,一次业务流程可能需要多轮模型调用,Token消耗也随之增加。国家数据局数据显示,截至2026年6月,我国日均词元调用量已突破500万亿。
这意味着,AI产业链的竞争正在出现新的变化:过去比拼的是谁拥有更多算力,接下来还要比谁能用同样的算力生产更多、更便宜、更有效的Token。
中信建投证券计算机行业首席分析师应瑛在会后交流时提到,从报表和投资账面看,AI基础设施仍然占据较高价值,但从未来三年的实际利润增速看,Token运营和应用环节有望承接更多的增长。
这与早期云计算产业的发展有相似之处。云计算最初解决的是企业IT资源的供给问题,随后竞争逐渐转向资源调度、平台服务和应用生态。AI基础设施也可能经历类似的过程:从卖算力,走向卖算力服务,再走向卖实际的AI生产能力。
在这个过程中,词元工厂成为一种新的基础设施形态,应瑛将其视为“New Cloud”,即新一代云平台。
词元工厂并不是简单地把一批GPU集中起来,再向外出售Token。它还需要解决不同算力、模型和业务之间的匹配问题。
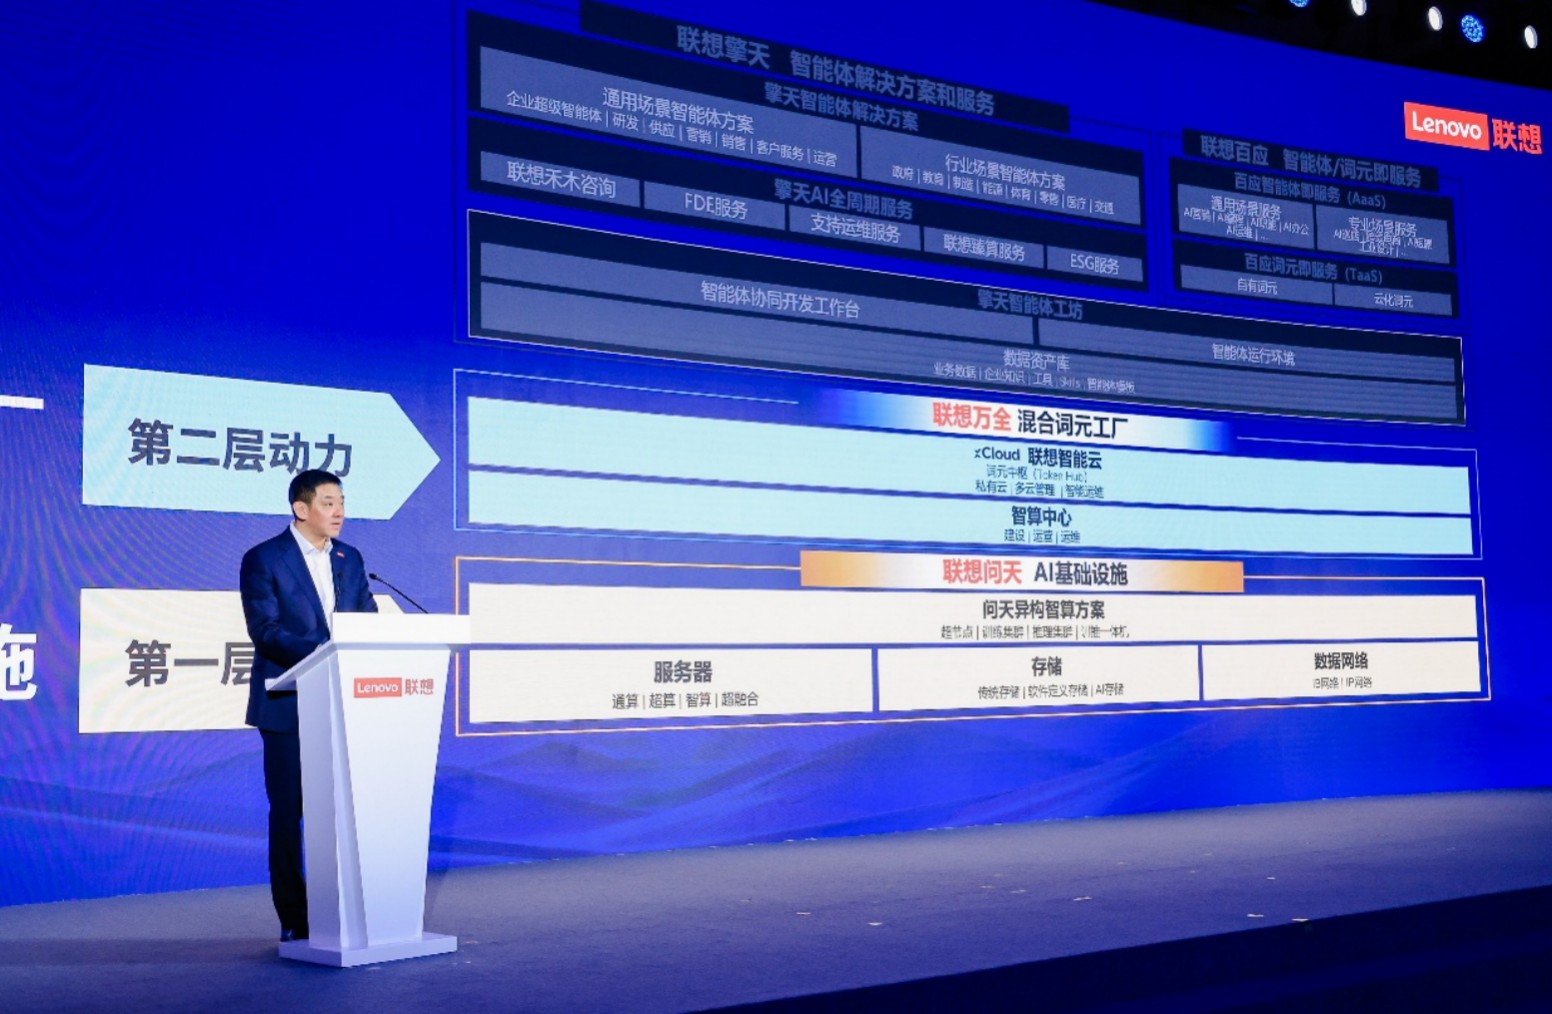
联想为万全混合词元工厂搭建了“三层混合动力”——底层是联想问天AI基础设施,负责提供异构算力;中间层是万全混合词元工厂,负责算力管理、模型调度和Token生产;上层则是擎天与百应智能体解决方案和服务,将Token转化为具体业务场景中的生产力。
联想并不是唯一一个看到Token运营机会的企业。过去两年,不少原本主营服务器或算力设备的企业,也开始向Token运营和服务延伸。云厂商本身拥有算力资源、模型生态和客户入口,也在争夺企业AI基础设施市场。
应瑛认为,企业要进入词元工厂市场,可以类比云计算和IDC(互联网数据中心)行业,分硬资源、软运营两个门槛。硬资源方面,土地、电力价格或者服务器基础设施采购部署,只要有一项具备成本优势,就有一定入场基础;软运营方面,则需要能够进行算子调优、搭建高并发云平台的技术团队。即使硬件条件相同,不同运营团队也可能生产出成本差异明显的Token。
这意味着,词元工厂并不是一个只靠资本投入就能建立壁垒的行业。算力规模可以通过投资获得,但持续的调度优化、客户理解和运营效率,需要在真实业务中积累。
Token生产只是中间环节,企业愿意持续付费的最终原因取决于AI是否帮助它缩短了研发周期、提高了生产效率,或者创造了新的收入。
从服务器到智算中心,再到词元工厂,联想实际上是在争夺AI基础设施产业链中更靠近客户、也更接近商业价值兑现的位置。
不过,这场竞争才刚刚开始。对于联想而言,建设词元工厂只是第一步,能否把算力、模型和运营能力组合成一门有稳定客户、有持续收入、也有合理利润的生意,才是这场转型真正的考验。