本文来自微信公众号: 医曜 ,作者:颜松
2000年,人类基因组工作草图发布。那时业界曾乐观地以为:只要把基因密码读懂,疾病靶点会像货架上的商品一样,成排地摆到药企面前。
25年后,答案比想象复杂得多。
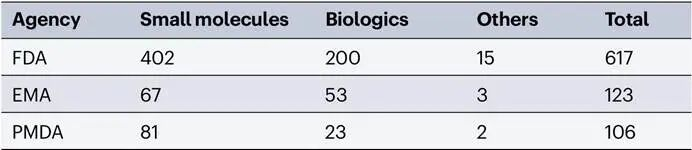
2026年,Nature Reviews Drug Discovery发表重磅综述《The evolving landscape of drug targets》。研究者用一套极严格的标准重新盘点:截至2025年6月,全球三大监管机构(FDA、EMA、PMDA)批准的1702种药物,只作用于686个真正被验证的“药效靶点”,其中610个靶点为人源分子,76个靶点来自病原体。
另外,79%的药物是小分子,19%是生物药,2%是其他模态。
数字不算惊人,但数字背后,是一条清晰的时代曲线:药物研发的重心,正从“找有口袋的蛋白”,转向“为重要蛋白造出能干预它的技术”。
01
靶点的定义与分类
靶点从来不是客观常数,而是统计口径的产物。
2006年,Overington团队说全球有324个药物靶点,2017年,同类研究把数字翻到800多个。膨胀的一部分原因,是把大蛋白复合物的每个亚基都算了一遍,线粒体复合物I有50个亚基,电压门控钾通道有40个亚基,两个复合物就能占人类靶点总量15%。
这篇新综述做了“减法”:只算药物直接结合、并介导疗效的分子,大复合物(≥5亚基)按1个功能单元计,病原体靶点跨菌株归并,RNA药物映射到其调控的关联蛋白(如TTR mRNA→TTR蛋白)。
于是得到686。这不是“靶点变少了”,而是把水挤掉后,看到真实河床。
它回答了一个被忽视的问题:我们以为的“创新爆发”,有多少是真实突破,有多少只是计数方式红利?
在人源靶点里,结构非常集中:酶209个(34%),GPCR 101个(17%),离子通道92个(15%),催化受体73个(12%)。
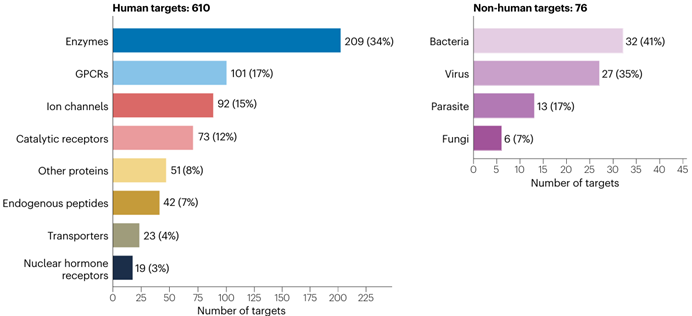
四类加总,占掉78%。剩下的才是转运体、核受体、内源性肽、免疫相关“其他蛋白”。
小分子和抗体各守一边:小分子吃胞内:酶、GPCR、离子通道、核受体、转运体;生物药吃胞外:催化受体、细胞因子、生长因子等内源性肽。
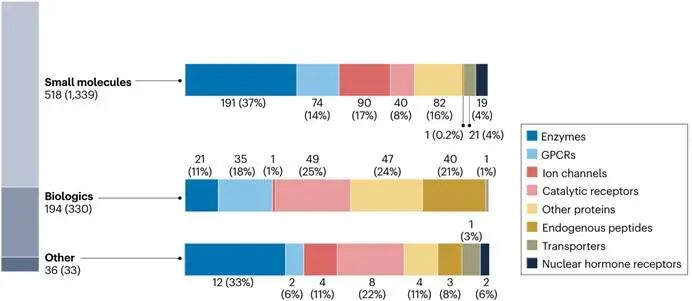
43个内源性肽靶点里,40个被生物药覆盖,小分子几乎进不去,唯一例外是结合血红蛋白的voxelotor。
这说明一件事:“能不能成药”一半看生物学,一半看技术能不能碰到它。
02
靶点地图的重心平移
以2000年为界,此前375个靶点,此后25年新增312个,增幅84%,平均每年约12个,2010年后加速到15个。
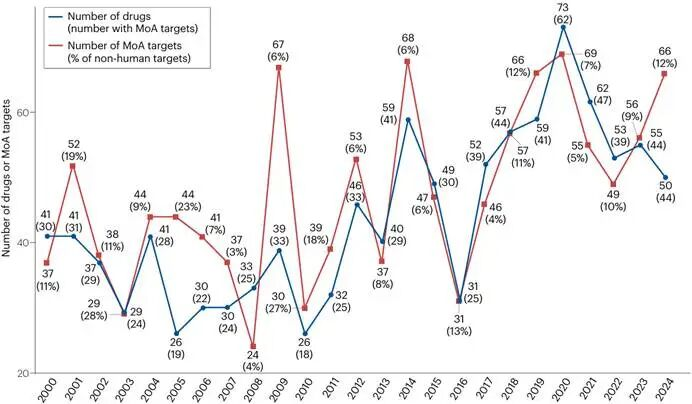
但增量极不均匀。
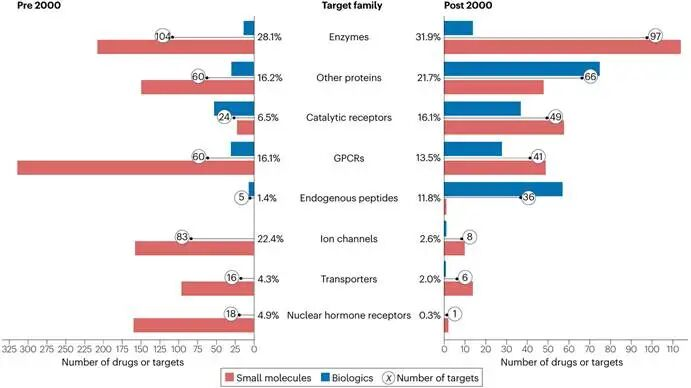
1.暴涨的:激酶、胞外肽、催化受体
激酶:136款抑制剂,靶向67个激酶。伊马替尼之后,BCR-ABL、EGFR、HER2、JAK、CDK4/6撑起整个肿瘤靶向时代;
内源性肽靶点:25年增长7.2倍;
催化受体:翻倍。
EGFR从2002年吉非替尼起,到2024年已有14款获批药(10小分子+4抗体);HER2被小分子、单抗、ADC反复覆盖;VEGFR2有13款。
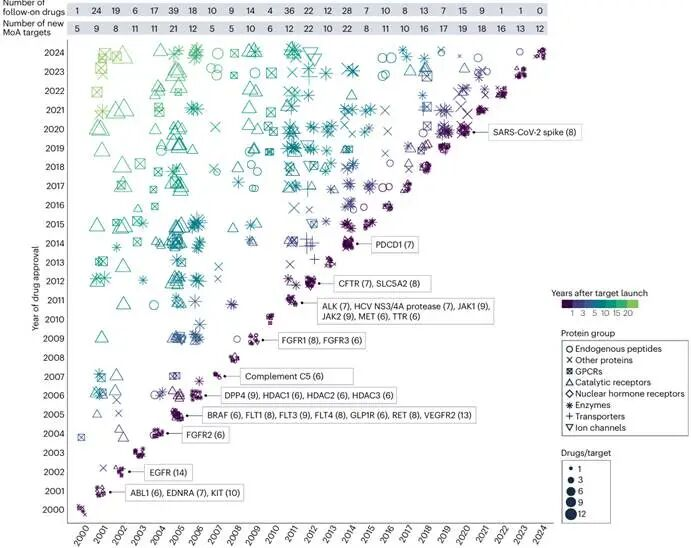
2.停滞的:离子通道、核受体、GPCR
离子通道:83→91;
核受体:18→19;
GPCR
新靶点占比从约29%跌到13%。
不是它们不重要,而是“容易成药的成员已经挖完了”。剩下的亚型要么缺乏选择性口袋,要么脱靶风险高,要么临床增益模糊。
3.小分子变强了,但不再是唯一主角
2000年前小分子平均体外效力约50 nM,2000后约6 nM。
结构生物学、高通量筛选、理性设计,让“打同一类靶点”的精度提升近一个数量级。
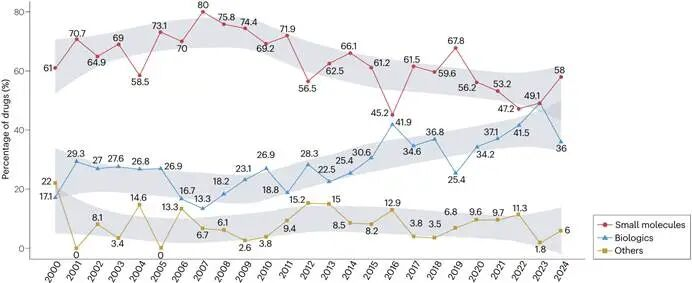
2000年前,小分子∶生物药覆盖靶点=6∶1。
2000后,降到1.35∶1。
2023年,生物药年获批数首次与小分子持平。
单抗把“胞外信号”变成主战场:细胞因子、生长因子、免疫检查点,肿瘤、自免、内分泌领域全面渗透。
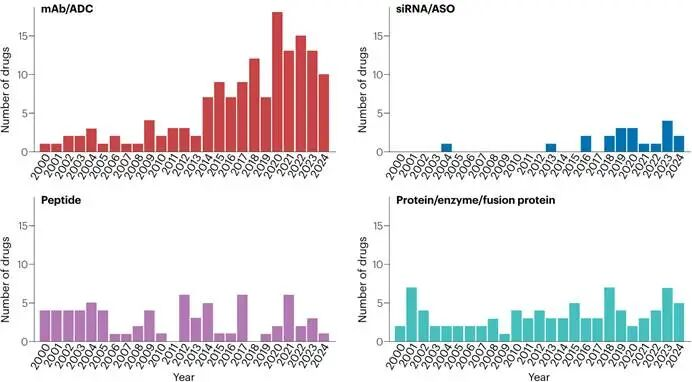
ADC把抗体和小分子连起来,让“老受体”长出新武器:HER2既有单抗,也有ADC,同靶点多模态并行,成为现代研发标准动作。
RNA药物是第三条路:22款寡核苷酸获批(siRNA、ASO等);不打蛋白,打mRNA、打剪接、打翻译环节;把“无口袋”靶点,变成“可序列干预”靶点。
但互补关系依然硬:抗体进不了胞内,核受体至今零款生物药,转运体只1款肽类药,离子通道仅1款齐考诺肽。
技术边界,就是当前的可成药边界。
03
新药的速度与边界
从化合物披露到获批:小分子中位11年,生物药中位6年,首创靶点药平均10年,80%在15年内。
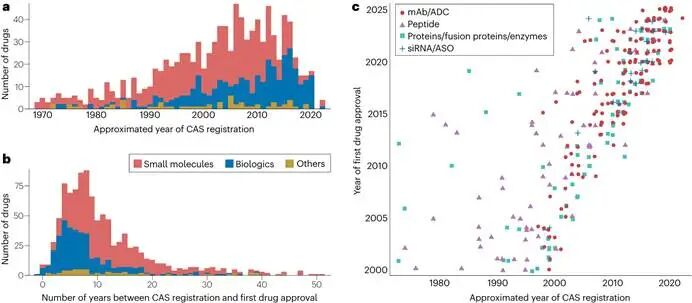
生物药更快,不是因为更简单,而是:靶点特异性高,药理可预测,监管路径成熟,后期披露、快速申报。
但“快”不等于“容易”。
First-in-Class永远要同时证明两件事:靶点生物学是真的,临床获益是真的。
2000年以来312个新MoA靶点:78%首先由FDA批准药物验证,EMA、PMDA各约11%,845个独特药物里,超80%美国首发,激酶抑制剂83%首发在FDA。
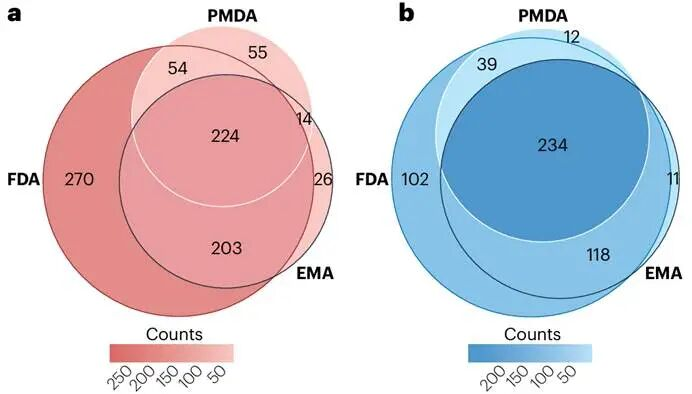
中国画面更复杂:2019–2023年NMPA获批新药数量已超FDA 5.4%,但同周期新靶点首发验证:美国59个,中国为0(基于该综述口径),国产药多数为“新剂型、新组合、新人群”,少数为全球首创机制。好的一面是中国独有63款药引入6个新靶点,审批滞后缩到4年内。
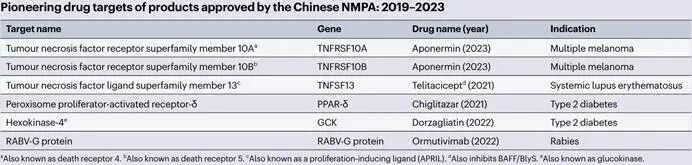
中国完成了“量”的追赶,但“靶点定义权”还在别人手里。
对创新药出海而言,从“跟靶点”走向“验证新靶点”,是从仿创红利跨入全球价值链上游的必经门槛。
抗肿瘤/免疫(ATC L):210靶点、322药,最大板块;神经:122靶点,94%小分子,靠GPCR+离子通道;心血管:105靶点,GPCR/酶/通道混合。
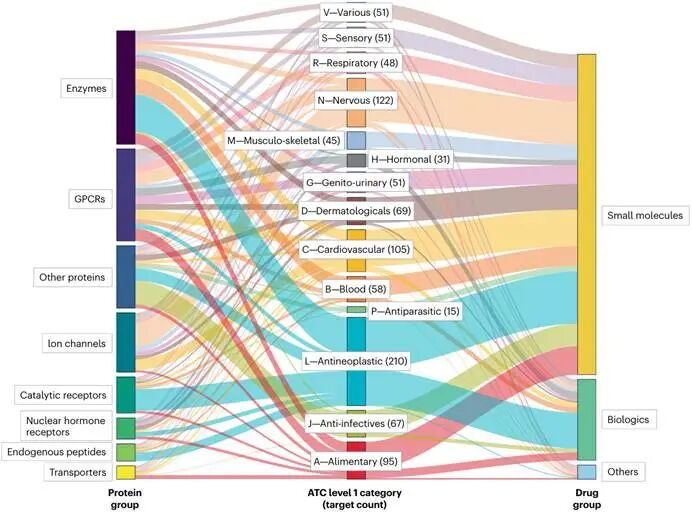
肿瘤学把“激酶+胞外受体+免疫肽”三件事拧在一起:小分子打驱动突变,抗体打检查点和生长因子,ADC打抗原富集。
这也是为什么过去25年最亮的新药故事,几乎都长在肿瘤里。
过去说“不可成药”,通常指:没ATP口袋;没疏水结合腔;是转录因子、支架蛋白、PPI界面、RNA。
现在边界在动:PROTAC/分子胶不抑制,直接降解;大环肽进胞内、打界面;ASO/siRNA从翻译层沉默;基因编辑改DNA;CAR-T/CGT,14个传统药物够不到的靶点(如HBB、RPE65、BCL11A)被单独打开。
“可成药性”不是蛋白的静态属性,而是技术能力决定的动态边界。
同是骨髓细胞瘤病毒癌基因同源物(MYC),小分子时代不可成药,降解剂、寡核苷酸、表观编辑时代,开始有缝隙。
04
AI与下一个十年
AI在靶点发现里能做什么:多组学关联挖掘,口袋预测,分子生成,降解剂设计,靶点优先级排序。
但不能替代什么:人类遗传因果证据;临床样本功能验证;靶点调控后的安全逆转。
AI擅长把“相关”排成候选,但“因果”仍要人做实验、病人给答案。
对AI发展保持谨慎,不是否定它的效率,而是避免把预测置信度误当成生物学事实。
留给下一个十年的三个判断:
第一,靶点数量不会爆炸,但“靶点×模态”组合会爆炸。
成熟靶点(EGFR、HER2、PD-1)还会继续长药,区别是:谁把耐药、脑转移、低表达、双载荷、降解、联合做得更细。
第二,红海与蓝海并存。
激酶是红海,但“无口袋激酶亚型”是蓝海;GPCR饱和,但神经、代谢、呼吸里的临床关联研究仍是富矿;RNA、转录因子、PPI、蛋白复合物,是下一批首创新药的主要矿层。
第三,创新权将重新分配。
谁先验证靶点,谁定义疾病标准,中国如果只做fast-follow,永远在别人画好的地图上跑;只有把“中国人群队列+多组学因果+新模态”合起来,才可能把首发靶点留在本土。
05
25年,只是边界重划的中间站
回看2000年,我们以为基因组学会直接送来靶点。
25年后才看清:基因只是候选,技术才能把候选变成药物。
686个靶点,不是“人类可成药世界”的全貌,而是当前技术够得着的那一圈光。
光外还有大量重要分子:转录因子、支架蛋白、非编码RNA、蛋白复合物、组织特异性抗原。
它们不是不能成药,只是还在等一种还没成熟的技术,等一个敢先验证的团队,等一套让开发者愿意为first-in-class付出10年的制度。
过去25年,药物研发教会我们一件事:所谓“不可成药”,往往只是“还没找到正确的干预语言”。
小分子是第一种语言,抗体是第二种,核酸是第三种,降解与编辑是第四种。
未来最值钱的,不是重复翻译老句子,而是为那些沉默的靶点,写出新语法。
参考文献:Halip,L.,Avram,S.,Overington,J.P.,&Al-Lazikani,B.(2026).The evolving landscape of drug targets.Nature Reviews Drug Discovery.