11月6日,万盛股份(603010.SH)披露监管工作函回复,回应上交所对公司拟收购标的青岛金博行新材料科技有限公司(以下简称“博行新材”)业务与财务、交易定价及分红安排等的追问。
此前的10月24日,公司发布公告称,拟以约2.85亿元收购博行新材70%股权,进而控制东科化工。作为交易定价参考,东科全部股权评估值为4.1亿元,较评估基准日账面净资产增值500.63%。
值得注意的是,这笔收购推进之际,美国中期选举引发市场对数据中心建设受限的担忧,AI相关股票大幅调整。而东科化工近年的盈利增长,部分受益于AI服务器、高速交换机拉动的覆铜板需求。下游扩张预期出现变化,也给这笔交易提出了新的疑问:东科化工能否延续评估所预计的收入增长,并在扩产投入后兑现九成分红?
AI基建预期生变,标的盈利受追问
美国当地时间11月5日,纳斯达克综合指数下跌5.5%。据路透社报道,民主党在中期选举中获胜后,投资者担心数据中心建设将面临更多限制,AI硬件及基础设施相关股票承压。如果数据中心建设放缓,服务器及相关电路板采购节奏调整,压力可能传导至覆铜板和上游阻燃材料。
博行新材是一家持股平台,生产经营由东科化工承担。东科化工主要生产高性能阻燃材料、有机膦中间体和塑料添加剂,产品用于覆铜板、工程塑料等领域。其中,覆铜板是制造印制电路板的基础材料,也是其重要下游市场。
万盛股份在回复中称,2024年下半年以来,AI服务器及高速交换机需求增长,带动高速高频覆铜板出货,进而增加了上游阻燃材料的采购需求。
根据10月24日披露的方案,万盛股份拟直接收购博行新材44.16%的股权,并通过收购富泰科全部股权,间接取得另外25.84%的权益。交易完成后,万盛股份合计持有博行新材70%股权,进而控制东科化工。
上交所要求万盛股份说明,东科化工的收入、毛利率和利润为什么发生变化,与同行相比是否存在明显差异;如有差异,还需解释原因。
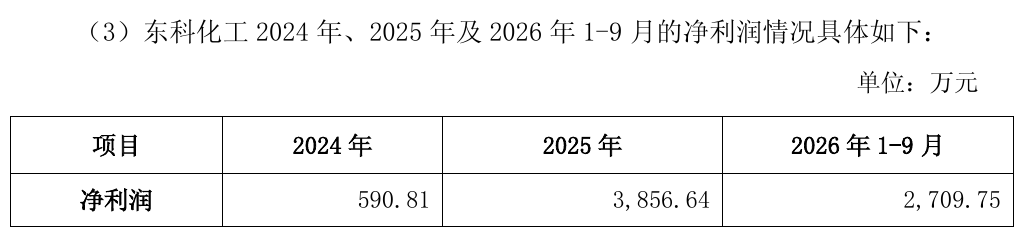
业绩方面,东科化工利润在2025年明显增长。2023年,东科化工实现营业收入4677.41万元,净利润为161.30万元。2024年,公司净利润为590.81万元,2025年增至3856.64万元,2026年前三季度为2709.75万元。万盛股份在回复中解释,2025年东科阻燃剂订单增加、售价上涨,同时通过长期采购协议锁定主要原料成本,扩大了产品价差,产能利用率提高也降低了单位固定成本。
图源:公司三季报
东科化工的业绩改善也与自身经营调整有关。万盛股份同时披露,2024年东科化工曾因自有现金流不足、外部融资渠道不畅等原因面临较大经营压力。博行新材于当年10月增资控股后,向东科化工导入技术、管理及客户资源,推动经营改善。
不过,东科化工的利润率已经出现回落,净利率由2023年的3.45%升至2025年的25.53%,2026年前三季度回落至21.88%。其阻燃剂毛利率由2025年的40%降至2026年前三季度的35%。万盛股份解释,原材料涨价,以及扩产建设、调试对原有产线运行的阶段性影响,压缩了毛利空间。
订单方面,截至2026年9月末,东科化工在手订单5980万元,公司称可覆盖当年第四季度生产。
估值增值五倍,九成分红如何兑现?
第二问涉及收购价格。上交所要求万盛股份说明,东科化工未来收入和毛利率的预测是否过于乐观,以及评估值为何远高于账面净资产。

评估基准日,东科化工账面净资产为6826.15万元,收益法评估值为4.1亿元,增值率500.63%。万盛股份解释,客户认证、技术工艺和研发团队等价值未充分体现在账面资产中,但能够支撑持续盈利。公司还称,这一增值率处于三个可比案例的“中位数水平”,但其所列案例的中位数为453.32%,本次高出47.31个百分点。
评估预计,东科2026-2030年营业收入复合增长率为12.88%。其中,2027年预计增长17.20%,主要来自扩产后的产能释放。预测中的增长要兑现,新增产能还需要有下游订单承接。毛利方面,预计毛利率由2026年6-12月的36.36%降至2030年的29.56%,主要考虑产品降价压力、市场竞争及原材料价格波动。
交易同时设置了三年累计不低于1.2亿元的业绩承诺,考核博行新材归母净利润,取扣非前后较低值。
从万盛股份目前的经营状况来看,通过收购来改善现金流,也是公司的目的之一。万盛股份原有阻燃剂产品用于聚氨酯泡沫、工程塑料等领域,也已布局覆铜板材料。公司在业绩说明会上提到,国内磷系阻燃剂供给增加、竞争加剧,产品价格下降,压缩了单吨毛利。
2025年报显示,万盛股份归母净利润亏损9.60亿元,阻燃剂产品毛利下降、山东潍坊基地调整及相关资产减值拖累了业绩。2026年前三季度,公司归母净利润亏损2963.61万元,经营活动现金流量净额为6175.80万元,同比下降71.84%。公司解释,盈利下降和存货增加影响了经营现金流。
东科化工则保持正向经营现金流。2026年前三季度,其经营活动净现金流为3225.78万元,超过2025年全年的2021.50万元。在自身经营承压之际,东科化工已有的盈利能力,也是这笔交易对万盛股份的吸引力所在。
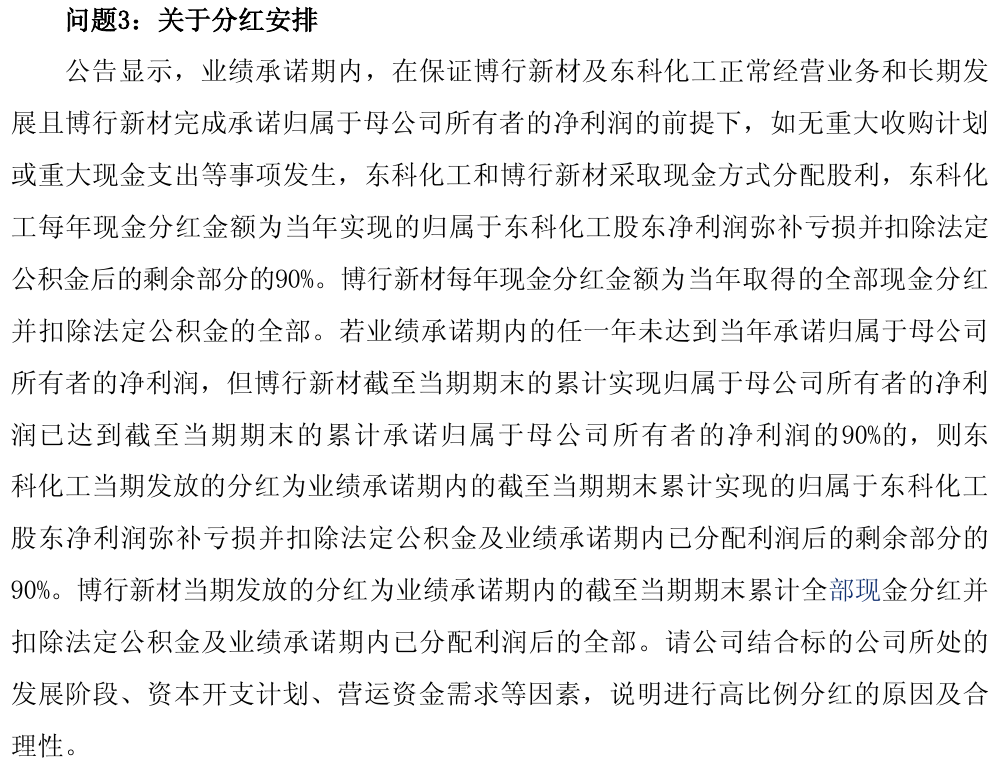
交易约定,东科化工在业绩承诺期内按90%的比例进行现金分红,基数为净利润弥补亏损、扣除法定公积金后的余额。这一安排以保障正常经营和长期发展、完成约定业绩,且没有重大收购或重大现金支出等事项为前提。博行新材收到后,再将扣除法定公积金后的相应金额向股东分配。万盛股份可据其直接、间接持有的70%权益获得相应现金回报。
图源:公司公告
第三问则指向分红安排。上交所要求结合东科化工的发展阶段、资本开支计划和营运资金需求,说明实施高比例分红的合理性。
对此,万盛股份在回复中表示,将优先保障日常经营和合理资本开支,再评估是否进行分红。评估计入的2026年6-12月及2027年资本开支合计3002.37万元。
对万盛股份而言,东科化工扩产后的订单承接,是此次并购回报的重要变量。如果AI相关需求放缓并传导至覆铜板采购,就可能影响盈利,也会影响扩产投入后可用于分红的现金。(作者|陈析南)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App


