文中可能会涉及个股,只是思路分享不代表绝对正确,也不代表买卖推荐,请保持独立思考,据此买卖,风险自负。
黑白不建群,不私下主动联系读者,不开付费星球等付费社区。如果有人以我的名义向你收费请马上拉黑。
股市有风险,入市需谨慎
01
聊聊本周
本周是持续分享的第358周,本周A股上涨企业1879家,占比30%左右。
持仓和上周11涨2跌相反,这周3涨10跌,上涨的三家分别为格力电器上涨2.41%、美的集团上涨1.06%,泡泡玛特上涨0.14%、下跌的最多的三家分别为腾讯下跌7.91%、万华化学下跌6.28%,云铝股份下跌6%。
指数方面:
上证:下跌0.41%、沪深300:下跌0.94%、中证500:下跌 2.00%、中证1000:下跌2.28%、创业板:下跌1.59%、科创50:上涨2.11%。
周六打开workbuddy统计信息,看到对话框下有条随机的任务推荐。统计AI、黄金、高股息,过去一年的表现。
这个议题我挺感兴趣,顺手执行了一下。
他分别统计了三个比较有代表性的资产。
AI,选了人工智能指数、黄金选了规模最大的华安、高股息选了中证红利。
数据区间就是2025-11-11 收盘至 2026-11-11收盘
这几个主要资产的表现是:
AI收益0.08%,高位回撤35.5%。
高股息收益-4.45%,高点回撤7.6%。
黄金收益-8.53%,高点回撤30.4%,
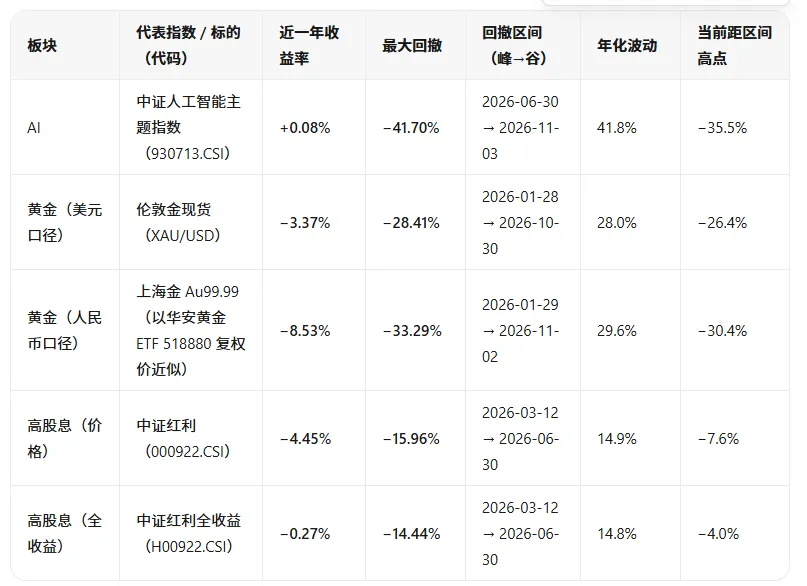
从这个数据来看。
1、过去一年整体体感不那么好,哪怕最热门的ai,过去一年反馈也不好,个股跌幅更大,且大部分人都不是低点去买的。
2、相对来说红利波动性最小。
3、虽然过去一年几乎都没收益,但是逻辑不同。
红利只是正常波动,除了少部分极端年份,红利大部分时间是小涨小跌,持续向上的状态。
黄金告诉我们即便大家公认的刚性资产,在价格太贵的时候去买,也不会是一笔好投资。
而AI是暴涨后暴跌,对于这种热门股,高估的时候一定要舍得止盈,过去一次次的热门炒作,一旦你信了长期故事,基本就是高位站岗。
这周XQ有个小热帖,两个比较知名大V发布的私募一个月大幅回撤。
大V甲,一个月净值从1跌到了0.32。
大V乙,一个月从收益率60%跌到亏50%。
两个人在XQ粉丝都不少,算是头部大V.
有个读者问,就算是完全不懂的散户亏这么快也不容易,为什么在行业十多年的人开了私募会这样。
这个话题其实我很多年前聊过,主动基金经理和投资人最大的问题出在不是命运共同体。
为什么很多主动基金天生偏向激进。
因为作为基金经理,一个阶段的极其成功,就足以改变自己的人生,同时不用承担过多的犯错成本。
所以主动基金的选择,除了投基金经理的能力,还要投人的良心。
对于主动基金的选择难度主要有几个。
01大部分人选主动基金的思路就是错的
选主动基金,很多人的第一选择因素是看业绩,会选过去一两年业绩特别好的,这个思路本身就有问题。
因为一两年业绩格外好的基金,大概率是因为非常集中押注了一个行业,而这种投资风格其实风险是极大的,除非能一直踏准节奏,否则大概率是你看他业绩很好买进去,快速向上没赶上,快速向下的时候在场。
基金圈有个“冠军魔咒”,当年的冠军,之后表现往往都非常差,相反长期看收益好的基金,单看某一年基本都不是特别优秀。
这个道理很简单,要取得某一时段非常好的业绩,就需要所有持仓都表现优秀,但是除了极端的牛市,所有行业都同时表现好是不可能的。
那么短时间内跑的快,就需要持仓非常集中到某个行业,然后因为运气好或者远超众人的见解,踏准节奏获得优秀的收益。
但实际上运气一直好,一直能看准市场节奏这基本不可能,所以选择重仓押注一个行业的基金,往往是好的时候特别好,差的时候特别差。
02基金的数量更多
A股上市企业无非5000多家,基金有大大小小几万家,可谓万里挑一。
03获取信息的渠道更少,判断难度更大
去了解一个基金经理的想法体系,不仅要花费更多的时间,有效的渠道也很少,我们个人投资者能看到的,只有一些他平时的发言,采访和书籍,而这些渠道往往都是报喜不报忧的,所以你很难了解他的缺点。
相对来说上市企业财报披露,信息监管要更严格一些,企业决策有董事会和其他大股东的制衡。
但基金经理往往都是一人独大,可能一念之差就会犯下大错。
04信任个人,比信任企业更难
企业我们能接触到他的产品,有悠久的历史和品牌沉淀。
但大部分人对基金经理的信任,无非是看他过去一两年的业绩,那么也很容易在基金业绩波动的时候失去对基金经理的信任。
所以哪怕某一刻选择了一个人品、体系,都不错的基金经理,可能也会因为短期的逆境,又放弃了他。
而且主动基金有个难点,就是风险不对称。
《非对称风险》书中有一句话:不要听从以建议为谋生手段的人的建议,除非对他们做出的建议有对应的惩罚措施。
我之所以选择公布自己的选择,就是想让读者知道,我和你是利益共同体,我发表的观点不敢说100%正确,但是至少我自己也放了真金白银在里面,错了我也会受到相应的惩罚,知行合一。
而不只是想当然和夸夸其谈。
我很少对自己不持有的企业发表意见,因为没有持有,就不能真正站在持有者的立场上去思考,只有身临其境、设身处地、自担风险,才能做出有效的决策。
美国著名的达特茅斯学院大楼入口处有一句格言:
为最困难的任务准备最负责任的肩膀。这句名言并没有说最聪明的头脑,和最出色的能力,而是说最负责任的肩膀,因为如果你们利益不相关,如果这件事的结果不需要他负责,这种情况下,也许他有最聪明的头脑,最出色的能力,但他不一定会为你的利益着想。
《非对称风险》这本书的英文名叫,Skin in the game,直译过来就是“入局”,是的,如果你不入局就不能设身处地的去思考,也很难给出准确的观点。
经常有小伙伴问我:黑白,帮我看看某某企业呗。不是我个人持仓的话,我也只能婉拒,这虽然有点不近人情,但我只能这么做。
如果我和那些“大师”们一样,画画线,随便看看,十几分钟就帮你分析一只股票,这样的建议是不负责的,并且你真的相信有人十几分钟就能完美了解一家企业吗?
《非对称风险》是一本非常有意思的书,他用一个个小小的故事,讲透了很多投资与人生的哲理,推荐有时间的朋友可以看一下。
02
聊聊企业
1、腾讯的变化。
今年收益不好,其中影响最大的是腾讯。
持仓中,美的历史新高,永新接近新高,连行业逆境的茅台和大多数人唾弃的格力,今年也是上涨的。
但是仓位占比最高的腾讯,今年表现也最差。
上周腾讯刚有起色,这周因为一些事件又再次下跌。
黄仁勋事件后风向有所改变。
远程租算力被审查,腾讯和甲骨文的70亿美元租赁协议已告吹。这是腾讯迄今最大的一笔海外算力储备。
同时英伟达已口头要求数据中心客户对华算力占比不超过49%。
网上有个段子:
以前要买卡,怕腾讯花钱,跌。
现在买不到,钱花不出去,也跌。
当然这只是个段子,腾讯下跌的本质是因为AI的到来,导致以往的发展模式变了,不确定性增加了。
比如我之前说的至少有几个变化。
第一、AI时代和社交关联没那么大,所以社交赋能没那么强
第二,AI的投入,相比以往试试就试试,没试成顶多是少点增量,也没太大损失不同。AI这个行业偏重资产,前期需要大量的投入,没成意味着巨大的成本损失。
第三、AI大家都是摸着石头过河,虽然是腾讯股东,但是我们不得不承认,腾讯的创新基因没那么强,而是更擅长后发制人,但AI这个领域不像游戏。
游戏玩法多样,不会一个游戏所有玩家都爱玩,你慢点发布,总结前人优势,加上流量扶持,可以成功。
AI更偏向赢者通吃,性能最好的那个足以吸引大部分人,一旦习惯了一个平台,上面已经有了自己常年使用的各种资料,其他平台没有巨大的差异可能就不会更换,所以慢不得。
本周网传有一段周年庆上小马哥的发言,原文我就不贴了,大家搜一下就搜的到。核心的大致内容主要有几点
1. 业务形态变了
今年首次涉足重资产业务;过去做的是轻资产,财务和组织架构的打法完全不同。因此,必须“更大地推动组织变革”。
2. 变革的性质变了:适应新战场,不再只是省钱
外界容易把这次理解成2021年“降本增效、聚焦主业”的延续,但他明确否定了这一点:这次是生死攸关的适应性变革,目标不是降本,而是适应新的战场。具体路径是“原有人力、更快节奏、小团队做大事”。
3. 危机感:浪潮已经打到脚下
认知经历了转变:起初大家以为AI对搜索冲击大;到今年再看,“浪真的已经杀过来”。其他行业和内容产业也别自以为安全。核心业务虽然有护城河,但“远处浪潮已经吞没一个个山丘,你不能还坐着欣赏”。
他举了个例子:找高地、搬物资、上船,从陆战转海战。现有的“陆军”里谁能上船、能不能打海战,要提前准备;
还表示“坦率说现在都有点晚”,不能再悠闲的觉得安全。
4. 对人的要求:干脆,别谈条件
不要过去那套“哄、游说、谈条件、先谈给不给管理岗才肯上船,组织要扁平、直截了当;考核技能能否转换,以及能否迅速应战。
传统核心业务照守,但要提效:一半人守住,另一半人打新战役。
核心一句话总结就是:AI 浪潮已经到来,腾讯必须从“轻资产、守成”。切换到“重资产、打硬仗”的新打法:组织方面要扁平化、不额外增加人手、提高执行节奏,人员要么尽快适应,要么让位。
在企业创始人中,小马哥算是比较宽容的一类,连他都觉得当下的紧迫。
其实不止是腾讯的思维转变,如我本段开头所说,我们作为投资者也要意识到这个变化。
这个不是以往的原有优势道路上奔跑,有时候踉跄了一下,有时候摔了一跤,但是因为领先足够,速度又有优势没什么可担心。只要你耐心持有稳赢。
当下是大家换了一条新路,以往可能是长跑,现在可能是攀岩,过往的装备和优势有用,但不起决定性作用。
柯达不是没看见数码。1975年自家工程师就造出世界第一台数码相机,1989 年内部报告已预测数码会在2010年前后取代胶片。
诺基亚 在2007 年 iPhone 发布时仍占全球手机 40% 以上。
过往的强大不意味着未来就能成功。
聊这个,不是唱衰腾讯,而是理性的聊聊现状,就像真正热爱攀岩和徒步的,不是盲目的把路途说的简单,而是理性的去看到路上所有的风险,并且做好准备,才能达到终点。
心态上要乐观,已经选择了就给他一定的时间。
态度上要认真,保持跟踪研究
选择上谨慎,为错误做好准备。认为自己车技优秀,和做好防护,这两点并不冲突。
03
经历的意义
《非对称风险》作者是塔勒布,他对投资者的建议,作为投资人,要时刻有风险意识,不要指望别人的建议能拯救你,因为他们中的大多数不是你的利益共同体,并不能设身处地的为你着想,最好的方式是督促自己不断学习不断进步,这个世界上和你利益最相关最紧密的人就是你自己,投资的核心就是对未来的认知能力,看谁更具有前瞻性。
而学习就是掌握前瞻性的根本方法,你会发现那些投资大师们,最主要的事情就是阅读和学习。
阅读是无数人推荐必须要做的事,但其实阅读和成长之间,还有一个环节,那就是修正。
人们都怕否定过去的自我,因为这会承认自己并不完美,但股市又是一个非常复杂的行业。
你一进入就完全正确,大概率不可能。
最后可能就成了,明明有错,但不敢于修正。
但有句话是这样说的,经历的意义在于引导你,而非定义你。
理解了这句话,你就不在会因为害怕否定过去的自我会给自己不够睿智的定义,从而不敢去面对错误,不敢于修正。
如果你进入了一个股市如此复杂的行业,却从未发现自身认知的缺陷,可能不是你一进入就足够完美,而是从来没有成长。
我们的一生中,会遇见形形色色的人,会遇见无法理解的恶意,同样也会因为认知的局限做出过错误的判断,这都是很正常的事情。
过去的选择那不是你的黑历史,而是你的来时路,正因为你敢于面对一些时候的选择错误,你才能不断成长,变的越来越完美。
今天就聊这么多,我是终身黑白,聊投资,但不功利,让我们一起认真学习,慢慢变富,如果觉得本文不错,那就点个赞或者“在看”吧。
本话题在雪球有4条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


