我本人也一直践行价值投资、长期持有的思路,但在实操当中,却长久被一个问题困扰:一轮较大幅度的上涨之后,是否要逢高减持?如果选择按兵不动,股价很有可能再度回落,会导致利润回吐甚至由盈转亏;而一旦卖出又怕踏空。这个两难的选择,我想应该也是很多人投资路上的困惑。
直到读完中欧瑞博创始人吴伟志先生《长赢》一书,书中对于不同投资流派及其底层逻辑的划分,给我提供了非常重要的启发,一定程度上解开了我的困惑。
吴伟志将投资划分为”主动投资”与”被动投资”两大类别。”主动投资”又可以分为”基本面投资”和”趋势投资”。基本面流派的核心在于理解和预测企业未来的EPS(即盈利状况);而”趋势投资”的关键是识别和顺应资金与情绪驱动的股价趋势。
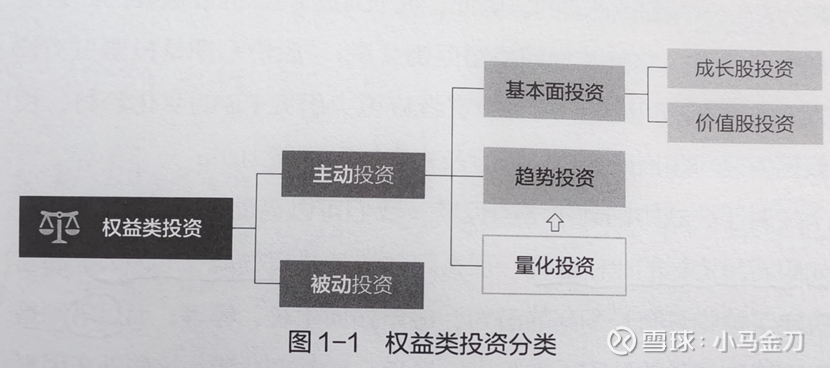
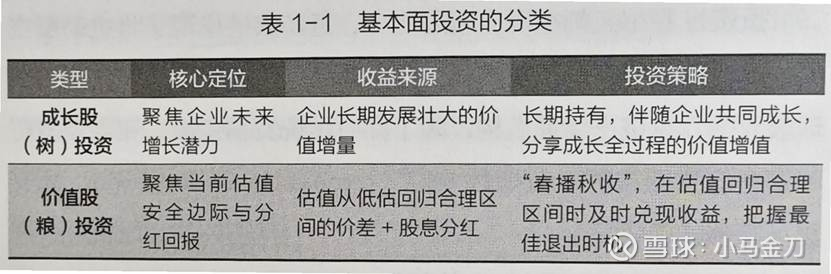
”基本面投资”进一步又细分为“价值股投资”与”成长股投资”。 ”成长股投资”的收益源自于企业长期发展壮大的利润增长,以及估值水平提升所产生的收益;而“价值股投资”的收益则来自于企业估值从低估回归到合理的价差,及股息收益(如下图)。
业内对于价值投资尚没有标准的定义,吴先生的分类虽属于一家之言,却能够为我们在买卖决策上提供极具参考价值的思路。下文中的“价值股投资”和”成长股投资”均基于上述分类标准。
个人认为,我们之所以会陷入 “长期持有还是逢高卖出” 的纠结,根源在于没能在投资之初把自己的投资标的是基于“基本面投资”和“趋势投资”,在“基本面投资”里是“成长股投资”还是“价值股投资”,有一个清晰的界定,在不同的投资类型之间漂移,从而导致在后续投资策略执行变形。
在这套体系之中,不同类型的投资,其底层逻辑及收益的来源有着本质差异。”基本面投资”立足于对企业基本面的深入研究,其中“成长股投资”的收益来自企业持续成长壮大带来的价值增量;而“价值股投资”的收益一方面来自估值从低估回归合理区间带来的价差,另一方面来自企业持续派发的股息分红。 ”趋势投资”的目标是捕捉股价从合理水平走向泡沫阶段的趋势性收益。
尽管成长股和价值股投资,都要求投资者深入研究企业基本面,但二者的买卖策略也各有章法。成长股投资看重企业未来的发展空间与成长性,赚的是企业成长的钱,运气好的话还能伴随估值提升,获得“戴维斯双击”。这也正是查理・芒格主张“以合理的价格买入优质的公司” 的内涵。只要预期企业未来长期能够保持高增长,哪怕买入价格不算便宜(在合理范围内),企业的高速成长很快就可以消化买入成本。 只要企业本身基本面没有问题,只要股价泡沫没有偏离价值太多就可以长期坚定的持有。但即便是成长股标的,同样需要结合市场情绪与估值动态调整,到了牛市后期,市场情绪亢奋、估值来到高位,也应当坚持 “冷买热减”,适时减仓。
而对于“价值股投资”,多为成熟行业里的大蓝筹企业,这类公司经营稳定、现金流充沛,但成长性偏弱。“价值股投资”的核心就是赚估值修复和股息的钱,在企业被低估的时候入手,等到估值回归合理区间,就要考虑及时兑现收益。若选择继续持有,一旦市场情绪降温,股价很容易再度回落,甚至带来不小亏损。选择投资价值股,也需要遵循春播秋收、冷买热卖的规律。
”趋势投资”者大多在股价走强、市场热度不断上升的时候进场,目标是捕捉股价从合理水平走向泡沫阶段的价差。基于趋势逻辑买入,一旦行情走向终结,就应当果断止损,千万不要在走势不及预期的时候,强行用 “公司本身具备价值” 自我安慰,最后陷入深度套牢。
带给我的思考是,即便是”基本面投资”者,在股价出现一轮大幅上涨之后,也需要冷静评估当下价格是否已经充分反映、甚至透支了企业内在价值,提前规划逐步兑现收益的方案。
说到底,长期持有不卖出还是逢高减仓的抉择,核心取决于我们手里持有的标的究竟属于什么样的类型,这其中需要对行业及企业的深刻理解,也需要对市场环境有比较准确的把握,才能找到于自己适配的策略。
正所谓“知易行难”,在实操过程中,又会受到太多因素的影响制约,只有不断摸索、学习、总结,才能慢慢地形成自己的投资方法论。以上是个人在读了《长赢》一书之后的一些思考,仅作理论上探讨。
最后用书中的一段话来结尾:投资的世界不是非黑即白的战场,而是多元化共生的生态。只有深刻的理解各个投资流派背后的底层逻辑优势与局限,同时结合自身的认知水平、性格特质、资金属性博采众长,才能找到属于自己个性化的投资体系。
本话题在雪球有311条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


