前段时间我也浅浅了解过戈登模型,于是尝试学习了下,感觉这个新模型还是很有意思的,附上目前的学习结果。
如有冒犯请多担待,提前致歉。
————————————————
定义:总利润=E,总分红=D,总市值=P,r=长期收益率,g=股利增长率=永续成长率,b=分红率,B=净资产
戈登模型:P=D/(r-g)
变形得到:r=D/P+g
股息率:D/P=E*b/P=(E/B)*b / (P/B)=roe*b / PB
永续成长率:g=roe*(1-b)<名义GDP增速
那么组合起来就是原始版本公式 r=roe*(1-b)+roe*b / PB
这个公式比原本的戈登模型更好理解,长期收益率=成长+股息。
————————————————
戈登模型的优点:
在理想状态下绝对准确。
抛开了PE、PB的单一视角误差,统合了所有类型企业的估值模型。
缺点:
理想环境(roe、g与b永续)不存在。
后视镜导致输入估值不准确,同时对边界数值变化极为敏感。
————————————————
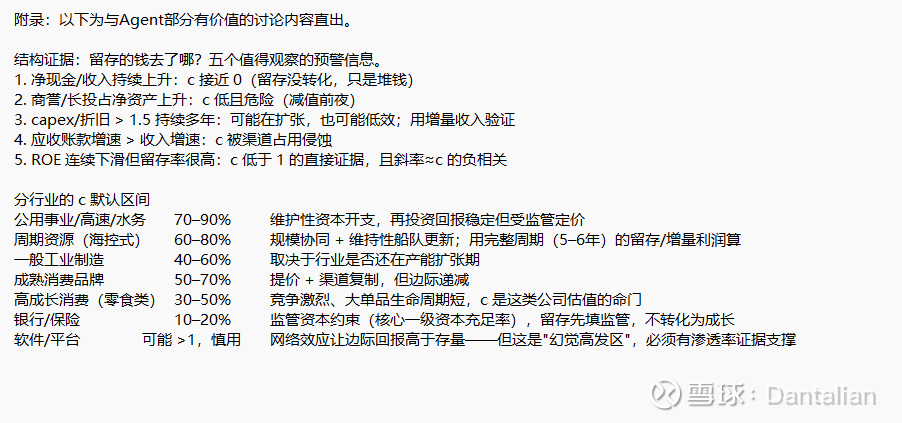
而该变形公式实际只添加了唯一一个新变量:转化率c,其来源是“利润再生产会导致roe逐渐下降直到边际稳定值”,用来解决“现实情况中roe不可能在持续扩张中维持不变”的问题。
c转化率的实质是“终局roe(边际roe)最终会落到现值roe的百分之多少”——所以对于困境反转的企业会存在转化率大于100%的情况。
这个因子的引入我认为非常巧妙,它有效弱化了戈登模型对理想环境的依赖,强化了实战价值。
缺点是又引入了新的因子导致边际漂移的问题更显著了,更加依赖输入初值的准确性,且引入的c值本身就具有强主观性。
————————————————
同时需要注意:
在成长属性为主的企业中,c会成为影响估值的主要变量。
而破净股因为分红为主且PB处于分母,PB对估值的扰动更甚。
所以破净股、周期底部股、成长股的估值会出现系统性显著误差。
这是戈登模型底色带来的问题,本质问题没有改变。
————————————————
那么我关于转化值c估测的思考:
前面提过,c的本质是边际roe/真正的稳态roe。
那么,对于稳定运行的企业而言,一个容易想到的方法是——
一个完整周期/较长时间段中,边际roe≈净利润相对增量/留存利润总额(注意:对于持续成长的弱周期健康企业会系统性低估,周期股也会出现偏移,想要相对准确需要分解增量年化加权)
以豪迈科技为例,其过去五年净利润增量总额约为32.5亿(以初值每年10亿计算),而未分红的利润总额约为54.5亿,所以它的转化率约为60%,对应边际roe在10.8左右。
PS:这里我尝试让Agent帮我按照更严谨的净资产增量+加权口径计算转化率c,结果它算出来转化率约为0.9-1.1……我看了计算过程没有大问题,应该是出口型企业过往受益于人民币贬值周期+燃气轮机业绩释放等因素导致的,显然这里g超过名义GDP,就算没错也不能代入永续。
所以这也是对c估算的难点之一,干扰项实在太多了,还是限制了它的实用性。
过去10年roe均值约为19%(最低一年17%),近期分红率中枢约30%(历史最高54%),当前PB3.8。
r=留存ROE*增长转化率+分红ROE/PB
超乐观:Agent给出来的,约15%(受贬值周期影响,非永续)
乐观=19*0.7*0.6+19*0.3/3.8=9.48
中性=18*0.6*0.6+18*0.4/3.8=8.37
悲观=17*0.5*0.6+17*0.5/3.8=7.34
超悲观=15*0.5*0.5+15*0.5/3.8=5.72(roe下滑,转化率下滑,留存率最低)
————————————————
$中远海控(SH601919)$ $招商轮船(SH601872)$ $豪迈科技(SZ002595)$
本话题在雪球有44条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


