本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
巴西的超市里,出现了一群吃得越来越少的顾客。
他们购买的咸味零食比普通家庭少22%,酸奶却多买了27%。汽水、啤酒和奶酪,也较少出现在他们的购物篮里。
这群人有一个共同点:家里有人正在使用GLP-1类药物。
10月28日,消费者研究机构Worldpanel发布调查。巴西使用相关药物的家庭已经超过450万户,占全部家庭的7.5%。今年3月,这个比例还只有2.4%。
一场发生在药房的销售增长,开始影响超市货架上的食品生意。
巴西零售研究机构Scanntech估算,减重药普及可能使当地超市的食品年销售量减少0.49%。其中,啤酒、零食和巧克力受到的影响相对明显。
食品公司已经有所行动。
达能在巴西扩大高蛋白乳制品产能,雀巢开始为使用减重药的人群提供专门的营养产品。就连生产费列罗巧克力的意大利食品巨头,也在今年收购了一家巴西蛋白零食企业。
过去几十年,食品公司习惯于研究如何让消费者多吃一点。
如今,越来越多的消费者开始主动减少食物摄入。
当顾客吃得更少,食品公司怎样维持收入和利润?
一、巴西减肥针,为什么突然卖疯了?
理解巴西的减重药热潮,需要先理解这个国家的身体文化。
巴西是一个颇有反差的国家。
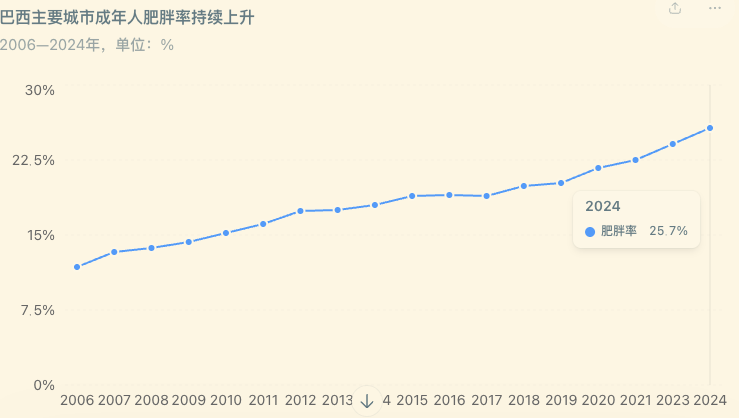
一方面,肥胖人口快速增长。巴西卫生部数据显示,2006年至2024年,主要城市成年人的肥胖率从11.8%升至25.7%,超重人口比例达到62.6%。
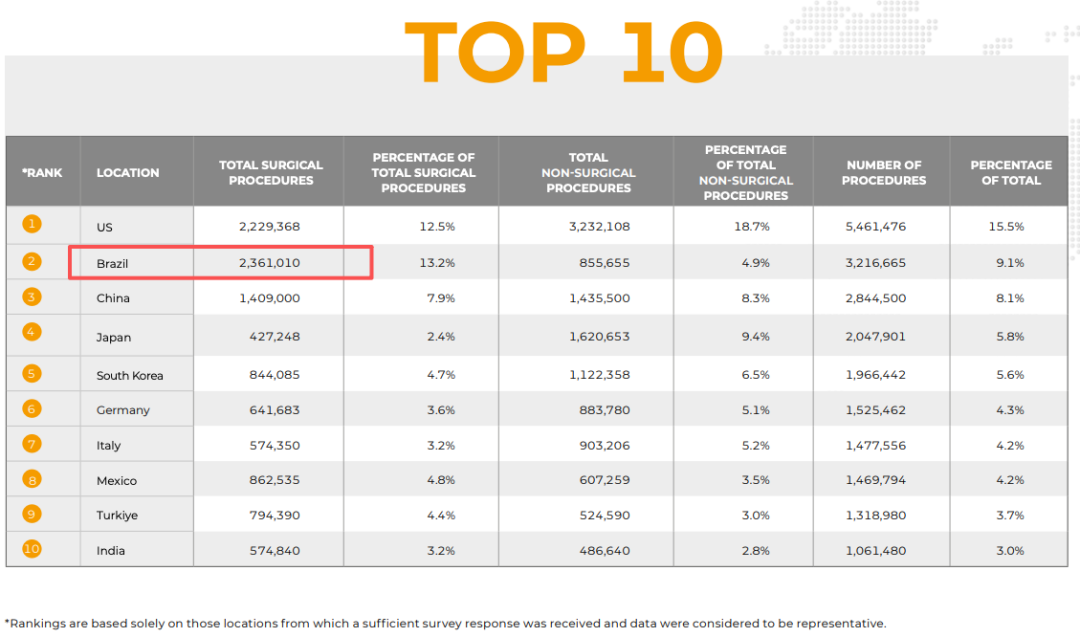
另一方面,巴西也是全球美容整形最发达的市场之一。国际美容整形外科学会统计,2025年巴西完成约230万例外科整形手术,位居世界第一。
这两种现象长期并存。
在巴西,身体形象拥有相当特殊的社会意义。
里约热内卢的海滩文化、狂欢节,以及持续流行的健身和美容产业,让身体成为公共生活中经常被展示、观看和评价的对象。
但更深的一层,来自巴西社会对于好身材的理解。
巴西社会学家Mirian Goldenberg长期研究里约热内卢的城市中产阶层,提出了一个概念:身体资本,葡萄牙语叫corpo como capital。
在她研究的人群中,好身材既是个人努力的证明,也是一种社会身份的标志。
经过训练、保持年轻、符合主流审美的身体,往往被理解为自律、拥有资源和懂得经营自己的表现。
这种身体资本还与职业机会、伴侣选择和社会交往相联系。
巴西人类学家Alexander Edmonds在研究整形美容时,发现了一种更有意思的社会心理。
他将美容与巴西普通民众对社会流动的期待联系起来。在这种观念中,改善外貌意味着争取更好的社会机会。
外貌因此成为值得持续投资的个人资产。
这也解释了,为什么巴西一些城市消费者愿意在健身、营养补充剂、皮肤护理和美容医疗上花费相当多的钱。
他们追求的除了健康,还有身体形象可能带来的自信、社会认可和个人机会。
当然,这种审美也有阶层差异。
有时间去健身房、有能力购买高蛋白食品和美容服务的人,更容易维持符合主流标准的身材。
身体管理本身,逐渐成为消费能力的一种外在表现。
圣保罗大学2026年的一项跨国研究,进一步揭示了巴西的特殊性。
研究人员比较巴西、美国、丹麦和日本的减重药使用文化,发现各国消费者对这类药物赋予了不同的社会意义。
在美国,减重经常与自我约束和个人管理联系在一起。丹麦的讨论更多围绕医疗体系及治疗安排。日本则受到公共健康观念与纤瘦审美的共同影响。
在巴西,身体审美与阶层、种族和社会身份之间的联系很复杂。
这项研究仍处于探索阶段,但提供了一条重要线索:同样是减重,人们希望获得的社会回报可能不同。
这种文化心理,也让减重针迅速成为巴西社交媒体上的热门话题。
益普索2026年的调查显示,74%的巴西受访者听说过GLP-1药物,显著高于32国平均水平的50%。
在听说过相关药物的人中,61%通过社交媒体获得信息。
益普索对巴西网络讨论的研究还发现,围绕药物改善外貌的讨论相当活跃。
对需要治疗糖尿病和肥胖症的人群,GLP-1提供了新的医疗选择。对一部分关注身材的城市消费者,它也进入了原本由健身、美容和营养食品构成的身体管理市场。
这让巴西的减重药消费呈现出一个特点。
消费者购买的除了药物带来的治疗效果,还有对未来身体状态和个人生活的期待。
而让这种需求进一步扩大的是价格。
2026年3月20日,诺和诺德旗下司美格鲁肽在巴西的专利到期。
这种成分用于Ozempic、Wegovy等药物。专利到期后,巴西本土药企开始进入市场。
5月,巴西卫生监管机构Anvisa批准EMS生产的Ozivy。6月,这款合成司美格鲁肽注射剂开始在当地药房销售。
根据《圣保罗页报》9月公布的药品零售报价,诺和诺德Ozempic部分规格售价约975至999雷亚尔,EMS的Ozivy则为452至498雷亚尔。
两款产品的规格和用药方案存在差异,实际疗程成本需要分别计算。新的价格选择已经进入药房。
市场竞争很快传导到原研药企。
11月4日,诺和诺德公布季度业绩。CEO Mike Doustdar向路透社承认,巴西市场的低价竞争已经造成公司部分市场份额流失。
与此同时,巴西药品销售还在增长。
Serasa Experian统计,2026年上半年,巴西线上渠道GLP-1相关药品订单达到136.4万笔,同比增长149.3%,订单金额达到23.49亿雷亚尔。
药物价格下降,正在让更多家庭获得治疗机会。
但巴西的身体管理消费,依然保留着明显的阶层特征。
Worldpanel数据显示,在巴西A、B类高收入家庭中,11.4%已经拥有GLP-1使用者。
中等收入C类家庭为5.8%,低收入D、E类家庭为2.9%。
高收入家庭的使用比例接近低收入家庭的四倍。
这与巴西长期存在的身体资本消费结构形成了呼应。
愿意投资身材的消费者很多,能够持续支付药费的人仍然相对集中。
而这批购买力较强的家庭,恰好也是品牌食品、高端零食、功能性饮料和乳制品企业长期争夺的重要客户。
二、巴西人少吃一包薯片,食品公司损失多少?
减重药正在改变家庭的两项支出。
一项是食品消费,另一项是医疗费用。
Worldpanel今年7月的研究估算,巴西GLP-1药物治疗的年度花费接近1万雷亚尔,平均每月约833雷亚尔。
47%的使用者表示,已经压缩其他开支来维持治疗。
55%的使用者表示,开始治疗后减少了食品和饮料消费。
药物通过影响食欲调节和饱腹感,改变部分患者的食品摄入。
图注:GLP-1使用者在治疗期间出现的饮食变化:46%报告食欲下降,41%更快产生饱腹感,37%减少每餐食量。来源:Worldpanel by Numerator,巴西、墨西哥及智利消费者调查。
同时,持续支付的治疗费用,也进入家庭预算。
Worldpanel调查发现,相关家庭购买意大利面和面粉的支出分别减少15%,夹心饼干减少10%。
10月的最新调查又发现,GLP-1使用者家庭的咸味零食采购量比总体家庭平均水平低22%,酸奶采购量则高出27%。
这些家庭的购物篮已经发生分化。
但一个消费者群体采购量较低,传导到整个食品市场,究竟有多大影响?
Scanntech今年研究了超过2000名巴西成年人,并建立了GLP-1普及对食品零售需求的影响模型。
研究估算,减重药可能使巴西超市全年食品销售量减少0.49%。
分品类看,啤酒受到的影响最大,预计下降1.03%;咸味零食下降0.82%;巧克力下降0.72%;饼干下降0.63%;汽水下降0.55%。
这组模型数据揭示了一个产业规律。
虽然使用减重药的家庭购买零食明显较少,但在全国范围内,这批家庭目前占比为7.5%。
个体消费差异较大,传导到整个食品市场时,影响仍处于相对有限的水平。
更重要的是,食品品牌的客户结构差异很大。
一家主要向高收入家庭销售的进口零食品牌,其消费者与GLP-1使用人群的重合度可能较高。
一家主要面向低收入家庭的大众饼干品牌,则更多受到收入、价格和促销活动影响。
同样是减重药普及,两类企业面对的经营压力可能截然不同。
巴西食品行业已经出现销售额与销售量背离。
巴西饼干、面食及烘焙食品行业协会ABIMAPI公布,2026年上半年,相关行业销售收入达到360亿雷亚尔,同比增长2.1%,销售量却下降2.1%。
其中,饼干销售额达到180亿雷亚尔,同比增长3.7%,销量下降2.3%。
食品价格、居民收入和渠道变化共同影响着行业销售,GLP-1又增加了一项新的需求变量。
工厂、仓储和配送网络都需要固定投入。订单数量减少,单位商品分摊的成本可能随之上升。
提高售价能够弥补部分收入,但持续提价又会影响消费者购买频次。
食品公司开始面对一个更加复杂的问题:如何在消费者购买量下降时,继续维持利润增长?
三、达能把酸奶卖贵了,费列罗开始卖蛋白棒
与传统零食相比,巴西的蛋白质食品正在获得更多消费者。
10月13日,Worldpanel发布另一份调查。
截至2026年第一季度的12个月,巴西添加蛋白质的消费品销售额同比增长12%,新增410万购买家庭。
目前,这类产品已经进入1280万巴西家庭,家庭渗透率达到21%。
这一市场的规模,已经明显超过GLP-1药物使用家庭。
蛋白质消费的增长始于健身和健康饮食需求,如今又获得了减重药使用者带来的新场景。
达能是较早进入这一市场的企业之一。
2018年,达能在巴西推出高蛋白乳制品YoPRO,最初主要面向健身人群。
如今,YoPRO已经成为达能巴西销量排名第二的产品系列,仅次于传统Danone酸奶,超过Activia和Danoninho。
今年8月,达能巴西CEO Tiago Santos接受《圣保罗页报》采访时表示,公司已经投资数百万欧元,扩大米纳斯吉拉斯州Poços de Caldas工厂的生产能力
0克YoPRO草莓高蛋白酸奶售价约8.99雷亚尔,同规格普通Danone草莓酸奶约3.98雷亚尔。
前者售价达到后者的2.26倍。
两款商品来自同一家企业,都依赖乳制品生产和零售配送体系,但产品定位和价格截然不同。
YoPRO每份提供15克蛋白质,还强调无乳糖等功能属性。
对于达能,一杯高蛋白酸奶可能创造相当于两杯普通酸奶的销售收入。
售价差额需要覆盖蛋白质原料、配方加工、品牌推广等额外成本。最终利润仍取决于生产成本、销售规模和渠道费用。
但高蛋白乳制品已经提供了一条清晰的增长路径:通过提高单份产品的营养价值,争取更高的销售单价。
雀巢采取了另一种策略。
9月16日,雀巢巴西宣布,为Nutren Control系列增加面向GLP-1使用者的营养支持标识,并扩大FiberMais、Nutren Multi A-Z等产品在健康营养领域的布局。
其产品强调蛋白质、纤维、维生素和矿物质摄入。
今年9月,雀巢还宣布,到2028年在巴西营养与健康业务投资20亿雷亚尔,包括建设婴幼儿配方食品工厂、扩大营养产品供应链。
雀巢已经把药物使用者的营养需求纳入产品开发。
更值得关注的是费列罗。
3月18日,这家以Nutella和Ferrero Rocher闻名的意大利食品集团宣布收购巴西蛋白零食企业Bold Snacks。
Bold成立于2018年,主要经营高端蛋白棒,随后进入乳清蛋白粉市场。
交易涉及位于米纳斯吉拉斯州Divinópolis的工厂,以及约300
白质零食的生产能力和销售渠道。
从达能扩产,到雀巢调整产品,再到费列罗收购蛋白零食企业,巴西食品巨头开始为新的消费结构配置资金。
四、消费者吃得更少,食品公司还能赚得更多吗?
减重药给食品行业带来的挑战,最终要落到企业利润上。
假设一家零食公司每年销售100万包产品。
当消费者减少购买,企业可以通过提高价格、缩小包装、调整配方维持收入。
但这几种策略存在各自的边界。
价格提高,可能继续压低购买频次。
包装缩小,可以控制单次消费金额,却可能增加单位产品的包装成本。
调整产品配方,则需要重新投入研发、原料采购和营销费用。
高蛋白食品提供了另一种选择。
消费者减少食品摄入量,但愿意为单份商品的营养价值支付更高价格。
企业销售的食品重量可能下降,单位重量创造的收入却有机会增加。
这一模式正在巴西获得更多市场验证。
Worldpanel数据显示,巴西添加蛋白质食品的家庭渗透率已经达到21%,相关销售额增长12%。
但随着越来越多品牌推出蛋白质产品,消费者也开始寻找价格更低的选择。
对乳制品企业而言,蛋白质标签能够带来溢价。保持溢价则需要持续的产品差异化、原料采购优势和品牌能力。
对零食企业而言,费列罗收购Bold说明,传统食品巨头已经开始通过并购获取新产品和新客户。
还有一项长期变量:减重药消费者究竟会持续治疗多长时间?
Scanntech调查发现,66.5%的巴西使用者治疗时间在五个月以内,63.7%的受访者表达了较低的继续使用意愿。
治疗费用、药物耐受性和个人健康目标,都可能影响使用时间。
如果大量消费者在几个月后结束治疗,食品采购行为也可能随之调整。
如果药价持续下降,更多家庭进入市场,食品行业受到的影响又可能扩大。
目前,减重药主要影响中高收入家庭。随着价格竞争加剧,这一消费群体可能逐步向中等收入家庭扩展。
对于食品公司,重要的经营指标也将随之变化。
除了销量和市场份额,还需要观察核心客户中的GLP-1使用比例、产品组合变化、单位售价,以及功能性产品创造的利润。
从药品企业的角度,价格竞争正在扩大部分药品的消费基础。
从食品企业的角度,药物普及则可能减少部分传统食品需求,同时增加营养食品的销售机会。
两条产业链的商业逻辑,开始在同一批消费者身上相遇。
巴西450万家庭的购物篮变化,已经吸引食品巨头调整产品、扩大工厂和收购新品牌。
过去,食品企业习惯于争取让消费者购买更多商品。如今,它们还要学会在消费者吃得更少的情况下,卖出更有价值的食品。