本文来自微信公众号: Techmo ,作者:Techmo,原文标题:《百度在别人的 AI 生意里找到了增长》
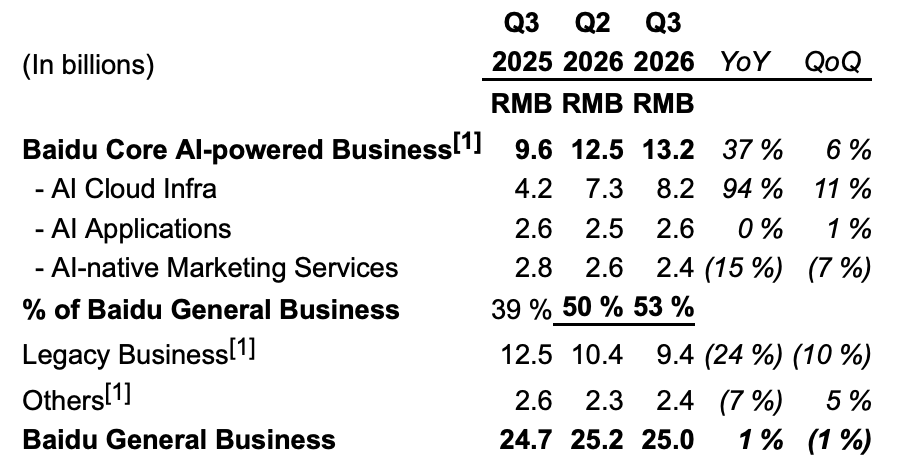
11月16日,百度发布第三季度财报。一组数据勾勒出其当下AI业务的增长重心:按公司披露的业务口径,AI收入同比增加约36亿元,其中云基础设施收入就增加了约40亿元;与此同时,AI原生营销收入下滑,AI应用收入基本持平。
为其他企业训练模型、运行AI产品提供算力,已经成为百度增长最快的生意之一。相比之下,百度自己的AI应用都尚未贡献同等规模的收入增量。
算力需求的增长正在转化为更长期的客户关系。管理层在业绩会上透露,今年按合同金额计算最大的三家GPU云客户,续约时均转向多年期合同,其中一家客户的续约期限达到原合同的六倍。电商、自动驾驶、具身智能等行业成为重要增长来源。这些企业根据各自的业务需求训练模型、开发产品,百度则为其提供所需的计算资源。
几天前,在百度世界大会上,李彦宏提出,人工智能的下一幕是「智能组织」。这一判断也指向百度希望进一步拓展的商业机会:当企业已经开始向百度购买算力,百度能否继续进入它们的日常业务流程,让更多工作通过自己的AI软件完成?
把搜索接进别人的AI助手
百度早就有向外部平台提供搜索服务的经验。过去,百度联盟允许合作伙伴在自身网站中嵌入搜索功能,并通过广告收入分成获得回报。如今,这套合作模式正在向AI产品延伸。
例如,一家软件公司想给自家的AI助手加入联网搜索能力,可以直接调用百度提供的搜索接口。AI助手负责接收用户问题,将搜索请求交给百度,再获取网页地址、内容摘要等结果。超过免费额度后,开发者按照调用次数付费。
这意味着,用户即便没有打开百度自己的产品,也可能在使用百度的搜索能力。每一次付费调用,都可以为百度带来服务收入,付费方则从普通用户变成了AI产品开发者或B端企业。
当然,用户最终选择打开哪款AI应用,仍然影响着百度另一部分生意。
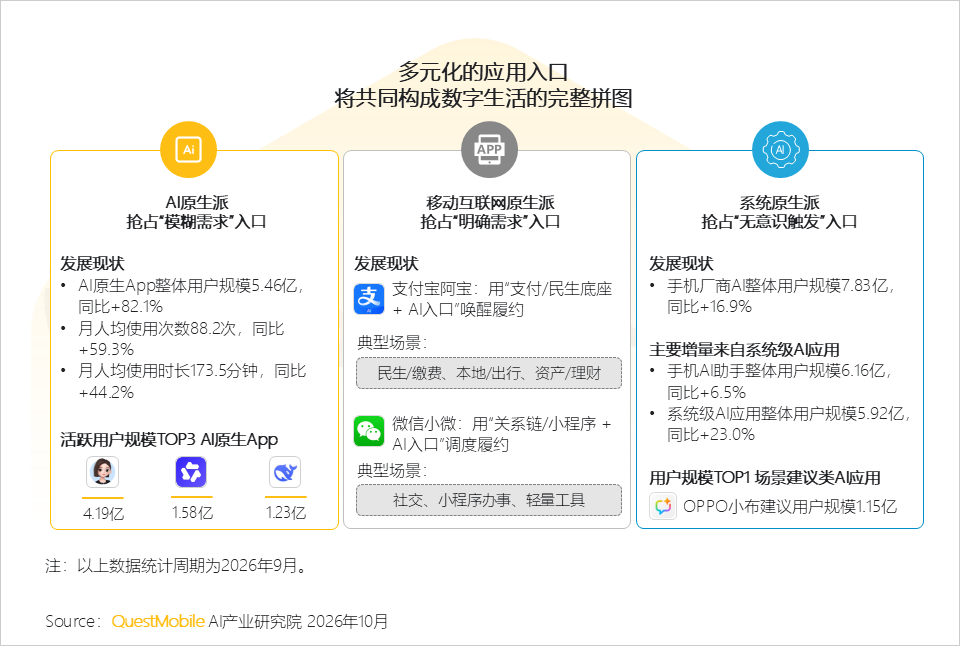
QuestMobile数据显示,今年9月,豆包、千问和DeepSeek位列独立AI应用前三。同期,百度App仍拥有6.04亿活跃用户,并持续将传统搜索改造为能够直接生成答案的产品。
这一变化也在影响百度原有的广告模式。过去,广告主可以通过竞价争取在搜索结果中获得更靠前的位置;当用户逐渐习惯直接获取AI生成的答案,外部GEO服务业务持续抬头,百度则更需要重新设计商业内容的呈现方式,让商家依然能够获得值得付费的点击、咨询和转化。
百度在财报中表示,当前会优先改善用户体验,将短期商业化放在次要位置。三季度,公司在线营销收入降至119亿元,同比减少约34亿元。
向外部AI产品提供能力,则为百度开辟了另一条收入路径。
除了搜索接口,百度还通过词元所将服务延伸至模型调用环节。企业只需接入一次平台,就可以调用文心、DeepSeek、Kimi等不同模型,并比较同一模型在不同供应商处的价格、响应速度和调用成功率。
即使客户下个月更换模型供应商,也可以继续通过百度完成调用和结算。百度主动降低客户切换模型的成本,争取将更多模型采购需求留在自己的平台上。至于文心模型本身能够获得多少调用收入,则是另一笔生意。
上述搜索接口和词元所尚未单独披露收入,但算力业务已经展现出相当规模的增长。
三季度,百度GPU云收入同比增长191%。管理层同时表示,AI云基础设施业务的利润及利润率均有所改善。
不过,算力生意需要持续的前期投入。剔除爱奇艺后,百度当季资本开支约73亿元,自由现金流净流出约47亿元。GPU服务器需要提前采购、部署和维护,企业能否持续提高设备利用率、让收入覆盖投入,直接关系到业务的盈利质量。
这也让多年期合同变得更加重要。客户续约时间越长,未来需求就越容易预测;如果合同还包含提前付款安排,百度也能获得更稳定的资金支持,根据已确定的订单规划算力扩张,减少设备投入与收入回收之间的时间差。
从算力账单走向企业经营预算
在海高激光的一处生产场景中,四台机械臂需要协同完成一个工件的切割。工艺人员首先要将不同切割任务分配给机械臂,确定操作顺序,并提前规避机械臂之间可能发生碰撞的运动路径。这是一项涉及生产工艺、设备参数和执行效率的复杂工作。
按照百度披露的案例,其产业级智能体产品「伐谋」能够利用生产数据估算各段切割任务的耗时,再结合工艺约束生成方案,将原本需要4至8小时完成的方案设计压缩至约10分钟。
这类应用的价值很容易理解:工艺人员能够减少大量重复计算和排程工作,让生产准备环节更快完成。但对一家工厂来说,一次方案生成得更快,还只是决定是否采购的起点。
下一批工件进入产线,切割路径、设备配置和生产要求可能发生变化。哪些规则可以继续沿用,哪些参数需要重新调整,仍然需要判断。如果这些经验能够持续沉淀在系统中,并在后续任务中直接调用,软件就有机会从一次性的提效工具,变成企业日常生产流程的一部分。
这也是李彦宏所说的「组织智能」在真实车间中的一种体现:企业通过一次次生产任务积累的方法和经验,可以被系统保存、调用和复用。
而更进一步的问题,是这套能力能否从一条产线复制到更多产线。
对于海高激光这样的客户,换一条生产线,原有的排程方法或许仍然适用,但设备布局、工艺顺序和现场约束都需要重新录入和验证。
百度在大会资料中将伐谋与深入客户现场的工程服务结合,并提供将数据和执行环节保留在客户侧的部署方式。这有助于产品进入企业现有的生产系统,也意味着每个项目都需要承担不同程度的接入和适配成本。
决定这门生意能否规模化的关键,是第二条产线、第三条产线能在多大程度上复用第一条产线已经完成的工作。
如果客户第二次采购时,可以直接复用上一次完成的大部分工作,百度就有机会以更低的交付成本服务更多产线。反之,每增加一个项目都需要工程师重新进行大量定制开发,那短期内,这部分业务的收入增长仍将依赖持续的人力投入。
百度也开始通过订阅制拓展企业软件收入。百度搭子企业版按席位收费,客户还可以额外购买资源点,在搭子、伐谋等产品之间使用。企业可以先为一个部门开通账号,再根据实际使用效果,将预算投入更多业务场景。
这种收费方式降低了企业尝试新产品的门槛,也为后续扩容提供了条件。但无论采用订阅还是项目部署,企业最终仍会根据实际收益决定是否持续投入。当这些收益能够持续得到验证,AI软件才有机会从试点项目进入企业的常规采购预算。
从第三季度财报来看,百度还需要更多这样的收入。
再放一遍百度三季报的财务数据。尽管AI云业务保持高速增长,百度当季一般性业务收入同比仅增加约3亿元,大部分云业务增量被其他业务的下滑抵消。按照财报披露的收入和营业成本计算,这部分业务的毛利率从去年同期约47%降至约39%。百度披露,集团营业成本增加与云业务成本、流量获取支出上升有关。
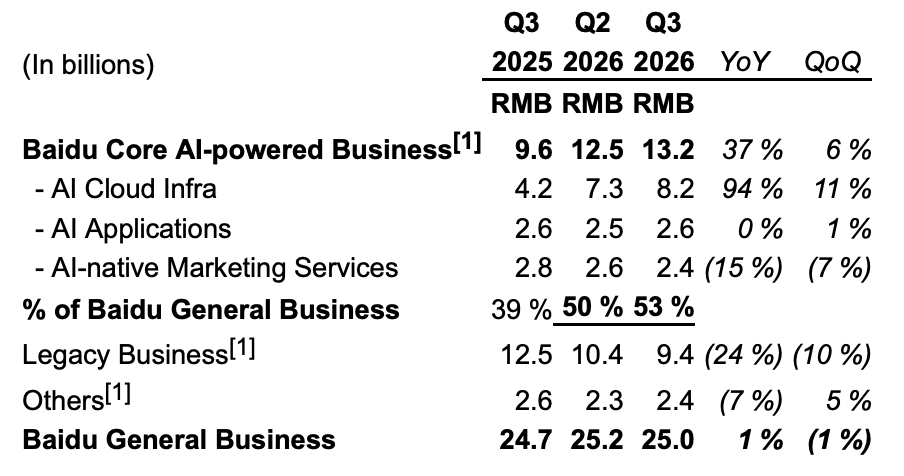
云基础设施自身的利润率已经改善,但持续扩张仍然需要大量资本投入。百度需要通过更稳定的客户合同和算力利用率,逐步收回前期投入。如果企业AI应用能够形成可复用、可订阅的软件收入,也有望为其带来另一条增长路径。
一家企业可以长期向百度租用算力,通过词元所采购不同厂商的模型,日常工作却依然在自己的系统中完成。百度已经能够从客户的AI基础设施投入中获得收入,要进一步争取生产、运营等业务部门的预算,还需要让软件在真实工作中创造可衡量的价值。
因此,看百度AI业务接下来的增长质量,大客户续约率和现金流变化情况将至关重要。
对于已经试用伐谋的工厂,第一条产线验证了效果之后,生产部门是否愿意继续采购,并将这套系统推广到更多产线?当这样的采购持续发生,百度才能逐渐将企业AI应用从单个项目发展为可以规模化经营的软件业务。
算力合同已经证明,企业愿意为AI基础设施持续付费。如今,百度还要证明,当AI真正进入企业日常工作流程,客户也愿意为它创造的生产价值持续买单。这将决定「智能组织」能否从一项战略构想,成长为百度财报中新的收入来源。


