之前关于这个话题的文章,基本都在解决一个问题:AI究竟会不会吞噬软件。只有回答了这个问题,研究具体的公司才有意义。我的答案参考:网页链接
更详细的论证过程,可以参考合集中的其他系列文章,不再赘述。
一、软件企业的收入在实打实的增长
关于企业软件,市场流行的看空说法有很多,比如中国企业宁愿多招一个人,也不愿意为软件付费;宁愿用盗版,也不愿意买正版。
这些说法中,当然有事实的成分。但我们来看另一个事实。下面是在A股、港股上市的8家企业软件公司的营收情况(分组的原则是A股放在一张图,H股上市时间接近的放在一张图):
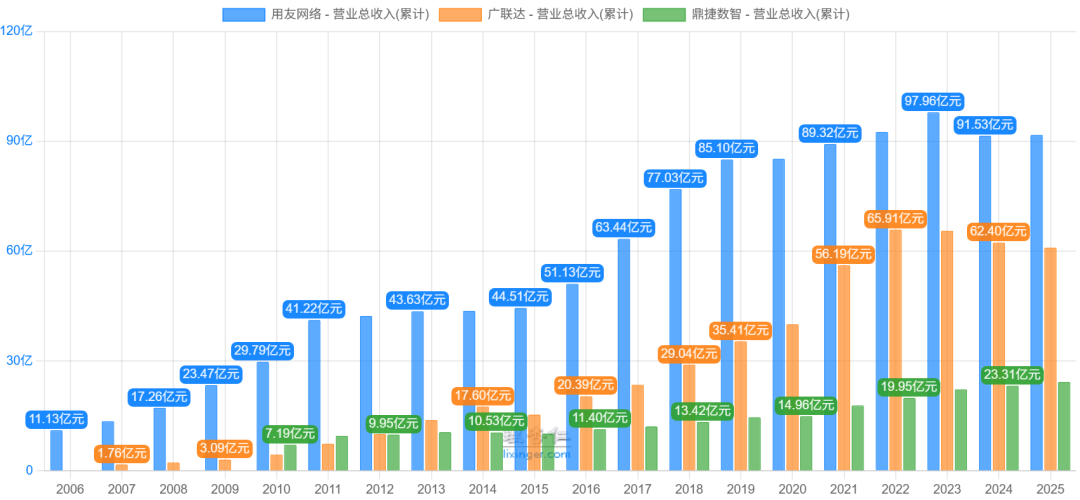
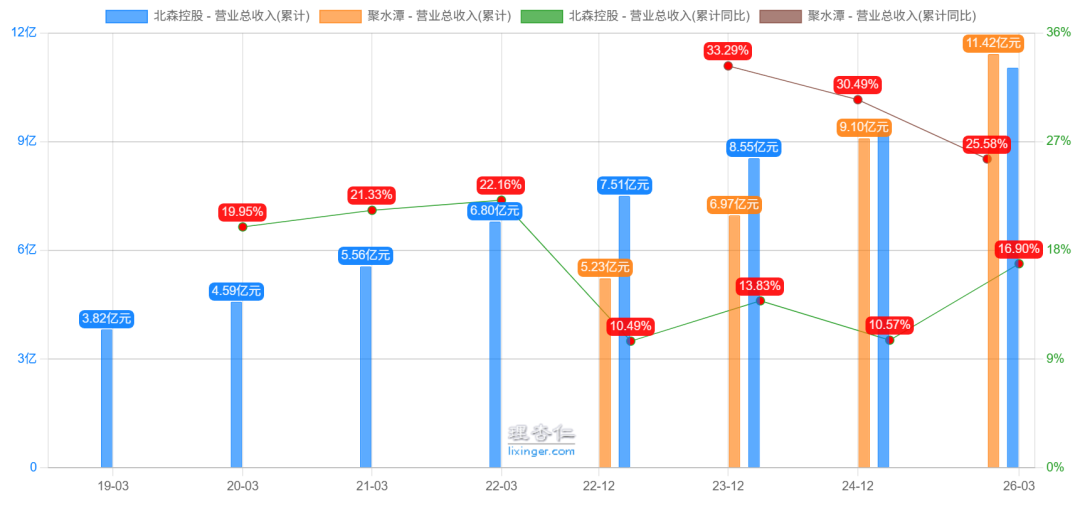
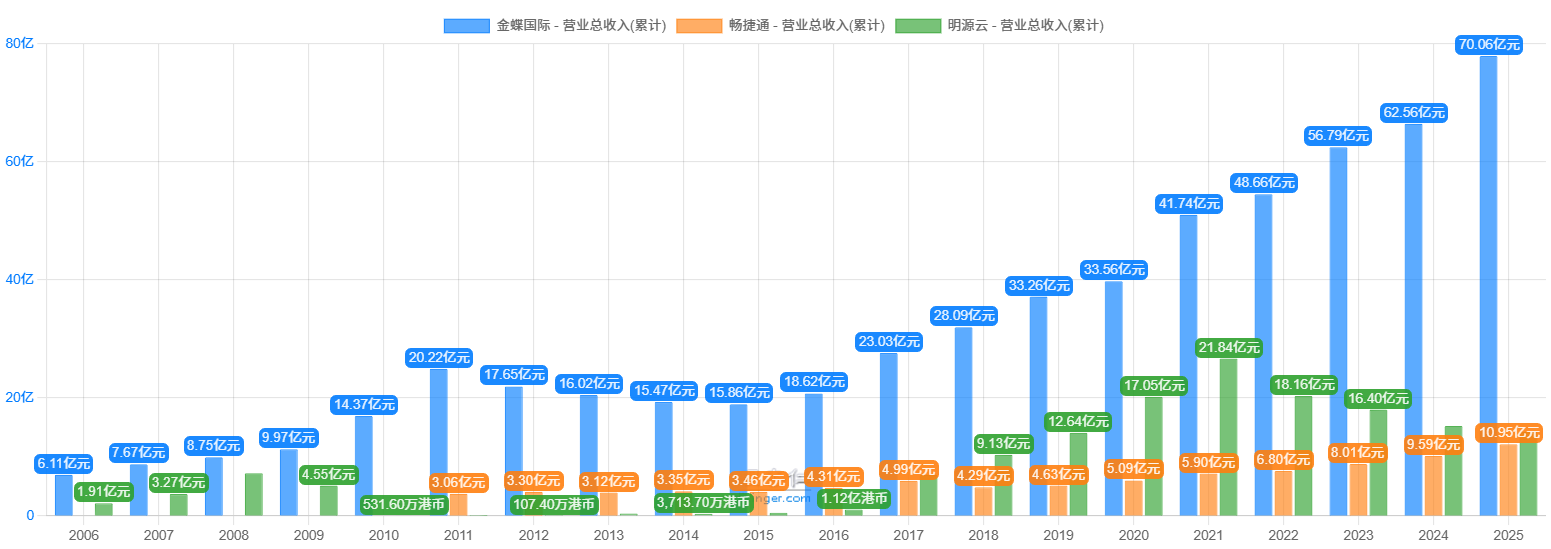
这三张图反映了几个基本事实:
1. 这8家公司中,除了受地产、基建行业影响的明源云和广联达外,其余6家的营收都是长期增长的。
2. 明源云的CRM和地产开盘项目上高度绑定,营收21年达峰后掉得最惨;广联达不止运用于地产,还有其他建筑、基建相关,22年达峰后这几年只是微降。
3. 其余6家中,金蝶、用友、畅捷通是做全行业ERP的,聚水潭是电商行业ERP的,北森是做全行业HCM(人力资源管理)的,鼎捷数智是做制造业软件的。
4. 用友这几年营收增长停滞,是因为受SaaS转型拖累。这个后面细说。除用友外,其余5家的营营收整体的趋势都是增长的。
这个现象说明,中国企业愿意为软件付费。
背后的原因很简单:尽管有种种阻碍,企业的数字化是必须做的。软件企业的营收和行业企业用户端的调研,都证实了这一点。
二、软件的SaaS转型在实打实的进行
对中国软件的另一大主流看空观点是:偏好本地部署,不愿意用云端SaaS。中国没有SaaS的土壤,所以中国SaaS没有前途。
这种大而化之的印象中,也有部分是事实。但这种过于简单化的观点,对投资毫无帮助。当我们把镜头拉得更近一些,更多细节呈现出来的时候,我们看到的是另一番景象。
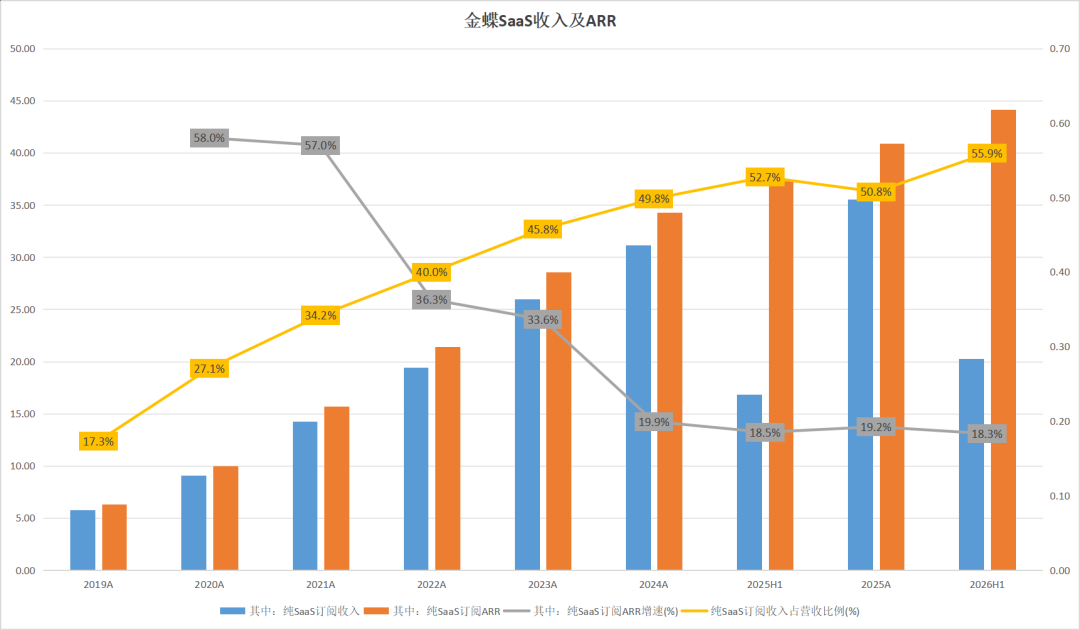
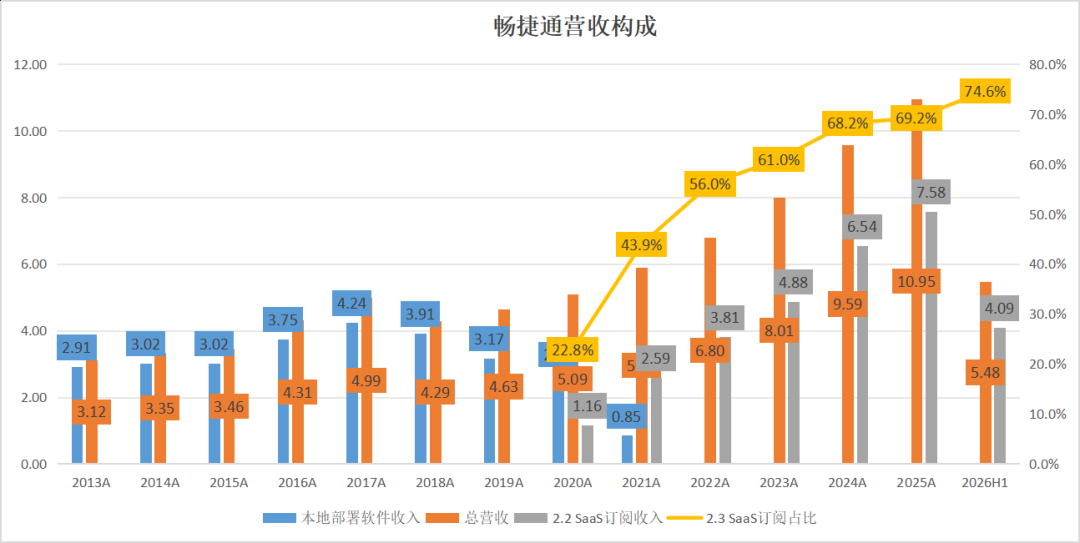
还是先让数据说话。下图是北森、聚水潭、金蝶、畅捷通四家公司纯SaaS业务占比:
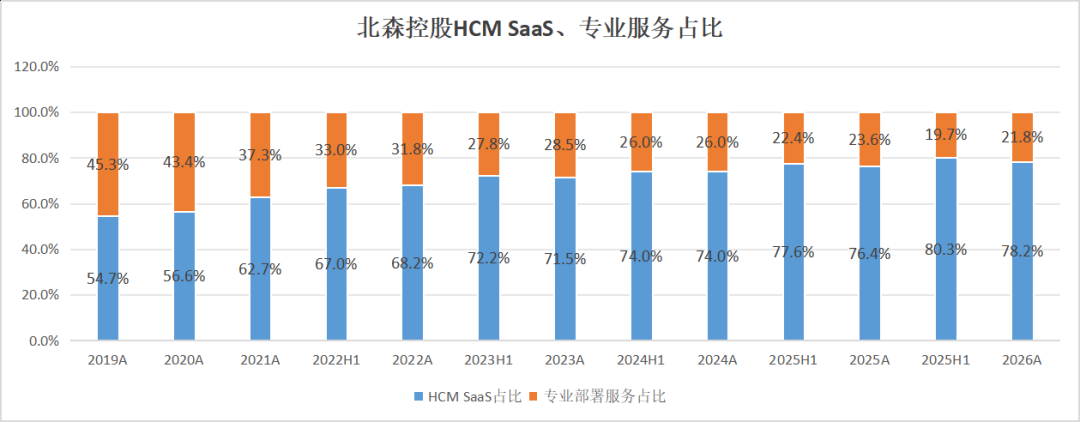
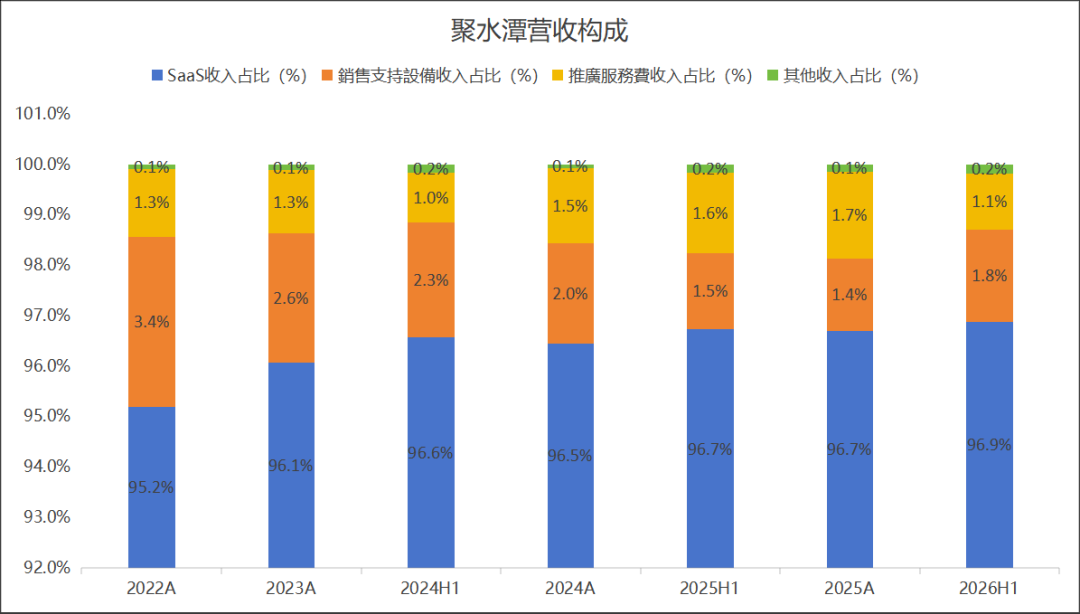
北森和聚水潭两家公司,是一开始就做的云端SaaS软件。北森由于做的是中大型企业的HCM,一开始专业部署服务(就是替客户按照软件、教客户使用软件)收入占比很高,这两年已经下降到20%了,SaaS占比约80%。
聚水潭做电商ERP,客户规模都不算大,所以是非常纯粹的SaaS公司,占比高达97%。因为占比高,所以盈利能力很强,26H1的净利率已经取到17.35%,而其他几家刚扭亏。
金蝶和畅捷通一开始都是做本地部署ERP软件的,大概从2015年前后开始转型。目前金蝶的SaaS收入占营收比例已经55.9%,畅捷通高达74.6%。
金蝶剩下的44.1%的营收中,超过36.5%是软件的实施部署,剩下的7.6%是非SaaS软件收入。畅捷通剩下的25.4%的营收中,也是实施部署+非SaaS软件两部分构成。
8家中其余4家,明源云的云服务收入占比超过80%。广联达自2016年起启动转型,放弃永久买断模式,全面切换为按年付费的SaaS订阅模式,SaaS主要在数字成本业务中,占比已经超过72%。
鼎捷数智和用友转型更慢,但是也都开始了SaaS转型之路。用友中最近的交流中,已经将SaaS转型作为未来的战略方向。畅捷通作为其旗下的小微企业软件,早已完成了SaaS转型,也都已经实现了盈利。
这几家公司,用自身的案例和财务数据说明了:
1. 中国企业确实喜欢本地部署,但也接受SaaS;
2. 大型央国企确实喜欢本地部署,但小微企业接受SaaS无压力,且SaaS在网中大型企业渗透;
3. 相对于传统企业,新质生产力企业对SaaS接受度更高,具体可参考金蝶的客户画像;
这些背后的原因,还是在于SaaS的多租户分摊,确实是一种更先进的商业模式:对于软件企业而言,只需要更新维护一个版本,一旦营收越过临界点,前期大量的研发成本和获客成本被摊薄,飞轮就转起来了;对于软件用户而言,传统本地部署软件“只有在安装完成那一刻是最好的”,而SaaS可以随时用上最新版本。更重要的是,成本低得多。
三、SaaS行业资本和经营周期
SaaS和本地部署软件最大的不同,在于前期投入带来的盈利节奏差异。本地部署软件就是一堆代码,没有硬件成本,能够搓出来实现功能就可以拿去卖了。运气好的话,一两年就能实现盈亏平衡。
但SaaS有很大不同。云端多租户架构不仅有硬件投入,对于高并发要求高得多。具体技术细节不展开,因为我也不太懂。去看看SaaS鼻祖Salesforce的盈利节奏,就知道这个飞轮有多难转起来了:1998年创立,真正实现稳定盈利,是在2016年以后。见下图:
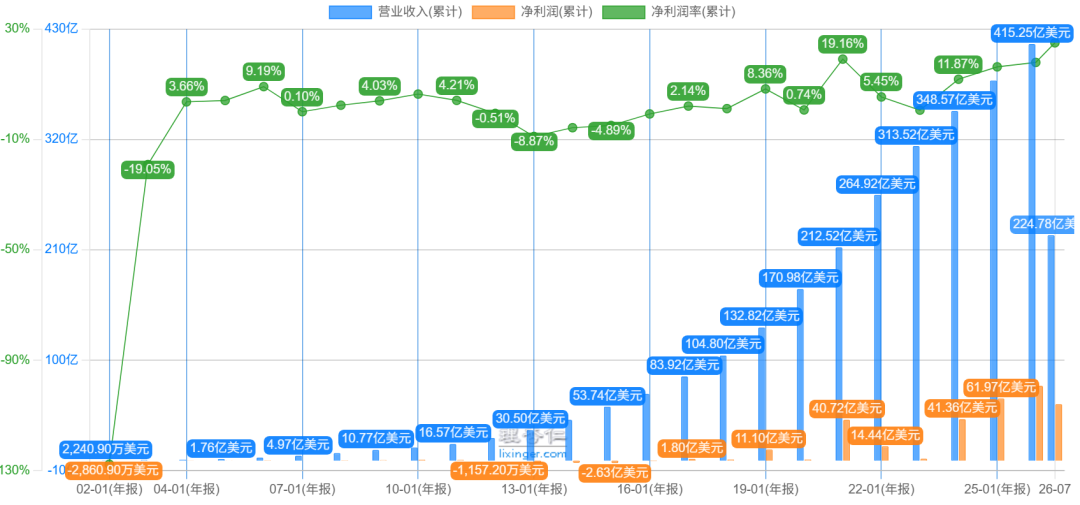
Salesforce不是孤例,美股的workday、Hubspot、Intuit,甚至大牛股Palantir也是走过了一条“一开始亏成狗,后面才开始稳定赚钱”的路。
港股这边,北森最早做人力测评的,2014年前后开始转型做HCM SaaS,亏了十几年,今年终于能够实现盈利了。
聚水潭2014年创立以来,一直亏到2024年才实现盈利转正。
畅捷通2015年开始云端转型,要不是传统本地部署软件业务撑着,SaaS业务要真正实现盈利,也要等到8年后的2023年了。
金蝶的云端转型也是开始于2014年,因为有传统软件业务撑着,2014~2019年没亏。但真正激进的让客户上云的阵痛期发生在2020以后,到2024年合计亏了15.9亿,2025年才开始扭亏为盈。
A股这边,用友大概是2018年开始云端转型的,真正激进转型是2023年,至今合计亏了56.2亿(当中有部分是因为接了超大型央国企定制化项目)。
所以,SaaS是一门投入期超长、盈利可能遥遥无期的慢生意。我甚至怀疑“中国企业不愿意用SaaS软件”,很大一部分原因是“中国没有好的SaaS软件供应商”。
动辄8~10年的超长投入期,不仅考验创始团队的耐心,而且考验公司的现金流。对于一家初创公司,现金流从哪里来呢?答案只有一个:投资人。
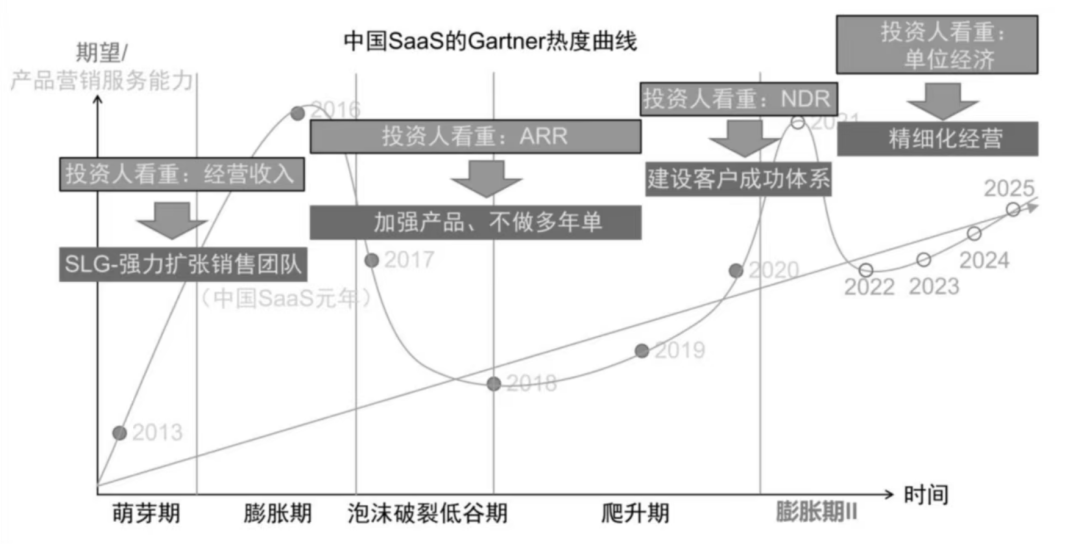
中国经历了两轮SaaS创业和投资热潮:一次是2014~2015,一次是2019~2021。两次热潮之后,留下一堆靠融资勉强活到现在的SaaS公司,和一堆一听SaaS就PTSD的投资人。
下图是吴昊老师在《SaaS创业路线图 2.0》中总结的中国SaaS行业的Gartner热度曲线图:
以下是2014~2024年十年间,SaaS行业全球和中国风险投资融资情况:
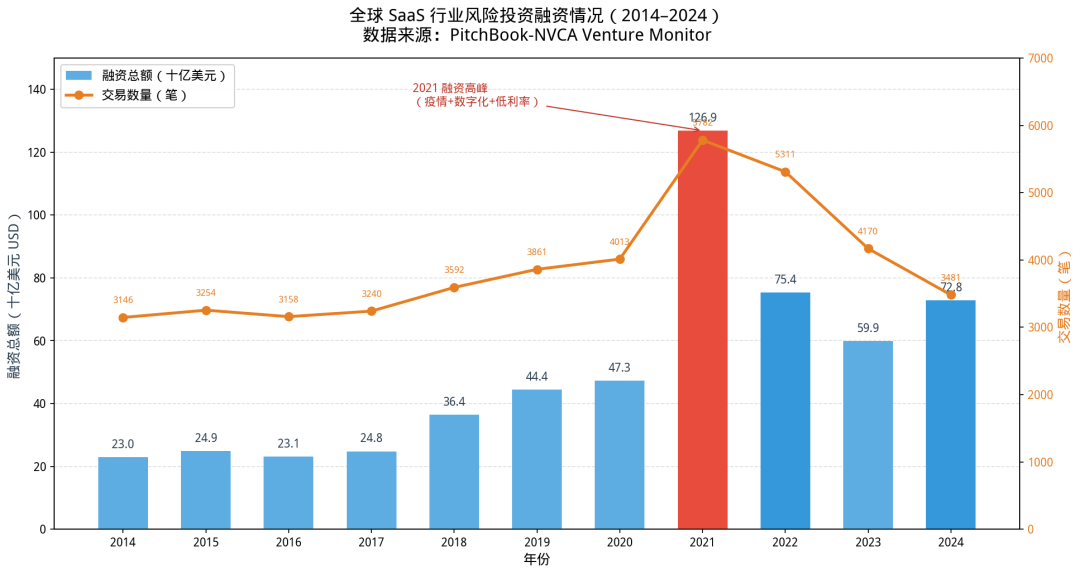
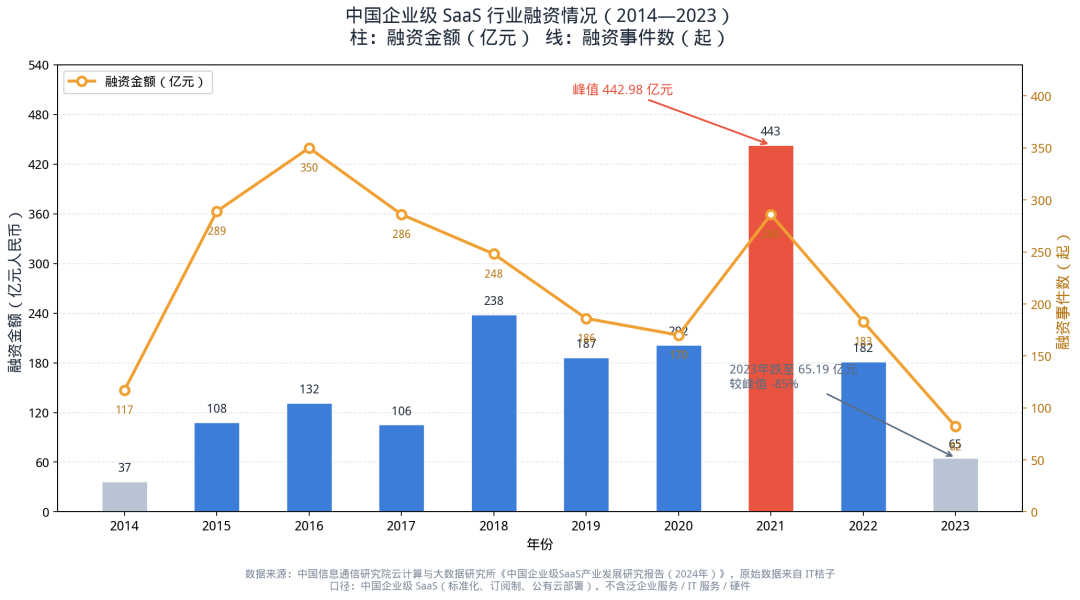
图中2021年那个红色的柱子有多耀眼,2023年那个灰色的柱子就有多暗淡。
所以,当下整个SaaS行业处于资本“闻SaaS而色变”的资本出清周期。没有了资本的输血,行业里很多在盈亏线附近苦苦挣扎的中尾部企业,无法实现AI转型,而下游用户的需求也基本是“没有AI根本批不了预算”。双重夹击之下,行业的过剩产能也在出清中。
再看看北森、畅捷通、金蝶、聚水潭的财报,就会发现还处于这些活下来的幸存者们扭亏为盈、经营杠杆快速释放的经营周期。
资本/产能出清周期+龙头利润释放的经营周期,双期叠加。向下的空间有限,向上的空间巨大,一次明显的非对称投资机会。
四、企业的估值处于低位
如果说双期叠加还不够的话,再来看看企业的估值:
畅捷通,现在市值14亿,用友旗下做小微企业SaaS的,今年估计能赚1个亿。大股东用友SaaS转型缺钱,100%分红。按照每年15%左右的营收增长,加上经营杠杆,如果未来几年的利润全分,可能几年就能把公司买下来。
北森当下19亿市值,账上16亿现金,11亿净资产。接下来15%左右的营收增速,今年能够挣差不多1.0亿,经营杠杆释放之下,未来也是几年时间就能买下公司。但它因为历史上都在亏钱,所以在填坑之前不分红,但公司有回购,今年已经回购了9500万港币。
明源云当下市值11.4亿,账上现金超35亿,净资产41亿,过去三年每年合计分红5.8亿港币,三年合计回购3.35亿港币。
聚水潭当下市值44亿,今年Non-GAAP利润估计4~4.5亿。由于公司刚上市1年,分红回购如何,还待验证。
金蝶当下市值263亿,今年Non-GAAP利润估计5.6亿,OCF 14亿。不算便宜,但流动性最好。
五、总结及风险提示
估值便宜并不等于就能买,港股中小公司有很多坑,要注意识别。本文仅为记录个人投资思路梳理,上面的个股分析仅为举例,不是为了荐股。
具体到我个人身上,经过这大半年投资体系的迭代,也不会再仅仅因为便宜,就着急忙慌的一下子把所有仓位打进去。
双期叠加+低估值+不错的股息回报+无人问津的行业,只能说向下空间很有限是确定性很高的。但巨大的向上空间能否兑现、什么时候兑现,需要等到一个明确信号出现。
应然≠实然。不把应然当实然,可能是对我过去体系打的最大的补丁。
$金蝶国际(00268)$ $北森控股(09669)$ $畅捷通(01588)$
本话题在雪球有94条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


