腾讯、字节、阿里在八个月内相继进入特斯拉车机,而支付宝拿下的第一个合作竟是停车缴费。一个几块钱的小场景,凭什么与豆包、Grok 同席?本文从高频刚需、AI 办事链路和生态壁垒三个维度,拆解停车缴费如何成为入口生意的新试验田。
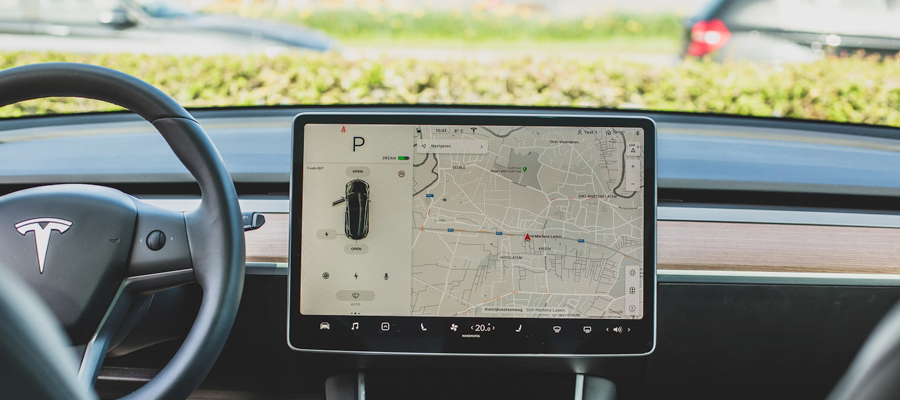
今年 2 月,腾讯进特斯拉,微信位置可以一键发到车机。7 月,字节进特斯拉,豆包大模型上车陪聊。10 月 20 日,支付宝进特斯拉,停车缴费接进中控屏。
腾讯、字节、阿里,国内互联网的头部玩家,在八个月里陆续坐进了一辆车。据说千问也在深度测试了。
这份名单里有个似乎很小的场景细节-停车缴费,很多人可能扫一眼就过去了。
论技术含量,它比不上大模型。论想象空间,它比不上自动驾驶。但支付宝和特斯拉签的第一个车载合作,就是它。
一个几块钱的小场景,凭什么和豆包、Grok 坐在同一张桌上?
一、高频:入口的基本盘不是炫技,是刚需
互联网行业争入口,有一条老规律:谁占住了高频刚需,谁就有资格谈生态。
聊天是高频,所以微信是入口。支付是高频,所以支付宝是入口。刷内容是高频,所以抖音是入口。
停车缴费符合这个标准的每一条。开车就得停,停就得付。全国一年几十亿次交易,单次金额小,但次数管够。而且它的痛点极其具体:堵在出口,信号不好,后面按喇叭。
更关键的是,它是「服务找人」的典型场景。
理想的体验是什么?你不用打开任何 App,不用扫码,车到场系统自动记,快走系统提醒,出门自动扣。用户的感知只有一件事:顺畅。
AI 时代所有入口的玩法,本质都是把「人找服务」翻转为「服务找人」。停车缴费是这套逻辑里门槛最低、验证最快的场景之一。巨头把它放进车机,是在为更大的棋局做预演。
二、卡点:AI 再聪明,拿不到账单就寸步难行
参考文里有个很妙的假设。
你对 Grok 说:帮我把停车费付了。它可能瞬间理解你的意图,准确告诉你停车费是多少钱。但如果它拿不到停车场的账单,没有对应的支付授权,最后只能告诉你应该怎么操作。
还是得自己掏手机。
这就是眼下所有 AI 助手「替人办事」的死结:模型智商已经不是瓶颈,服务接口才是。
订餐厅要知道哪家有空位,预约要身份信息,支付要授权通道。任何一环没打通,任务就卡在那里,AI 只能「说说而已」。
停车缴费恰好是这套链条最短的场景:车识别、账单生成、支付扣款、抬杆放行,链路清晰,角色明确,利益方可数。
巨头把车机缴费做顺了,等于把「AI 办事」的全套基础设施都跑通了一遍。这套基础设施以后能装的东西,远不止停车费。
三、生态:Grok 再聪明,也变不出中国的商户网络
马斯克自己就有 Grok,在美国它已经能控制导航、打电话、调空调。为什么到中国,反而要用豆包、DeepSeek,甚至测试千问?
因为模型可以自带,生态带不来。
中国用户的手机里,位置在微信里,支付在支付宝里,餐厅和停车场有自己的小程序和会员系统。这套生态是二十年时间堆出来的,覆盖了上千万商户。
Grok 智商再高,也变不出一个已经铺到县城的支付网络,变不出和千万家停车场对接的账单系统。
所以特斯拉的选择很务实:FSD、芯片、自动驾驶这些决定未来的东西,自己攥在手里;位置分享、AI 聊天、停车缴费这些已经成熟的服务,直接接入现成的。自研一遍停车收费网络,怎么看都是一笔赔本买卖。
这是给所有做运营的人上了一课:能力分两种,一种值得重金自研,一种直接接入就好。分不清这两种,钱就会烧错地方。
四、归属:合作容易,入口难让
最后留一个值得盯着看的问题。
等 AI 真能在车里跨应用办事了,入口归谁?
你对车说一句「找个餐厅吃饭、顺便把停车安排好」,谁来决定调用谁的服务?推荐哪家平台?支付走谁的通道?数据存在谁那里?
现在各方还是各接各的功能,矛盾不明显。等场景真串起来,车企想留住自己的交互体系,平台想让自家 AI 成为默认入口。合作可以继续,入口谁都不会轻易放手。
停车缴费只是第一块试验田。田怎么分,后面所有的 AI 服务都看着呢。
回到开头那个问题:停车缴费凭什么坐进特斯拉?
凭它是高频刚需,凭它是 AI 办事最短的那条链路,凭它背后连着一整套中国的本地生活服务生态。
一个小场景,三个大逻辑。这就是入口生意的打法。
对停车行业的人来说,这里面还有一层意味:过去停车是房产逻辑,位置为王。往后停车是入口逻辑,连接为王。
作者:蜗牛 公众号:蜗牛运营笔记
本文由 @蜗牛 原创发布于人人都是产品经理。未经许可,禁止转载
题图来自作者提供