本文来自微信公众号: IT时报 ,作者:毛宇,原文标题:《黄仁勋辞任英伟达CEO!国产算力迎来窗口期?》
11月12日,英伟达董事会宣布,公司创始人黄仁勋已辞去总裁、首席执行官及董事会成员职务,即刻生效。现任执行副总裁兼首席财务官科莱特・克雷斯(Colette Kress)出任临时CEO,在正式继任者确定前继续兼任CFO;董事会同步启动新任CEO遴选,将同时考虑内部与外部候选人。董事会另任命哈维・C・琼斯(Harvey C.Jones)为首任董事会主席。
克雷斯自2013年9月加入英伟达以来,此前在思科、微软等科技公司从事财务工作近25年;琼斯有30余年企业家、科技高管与风险投资经历,曾任Synopsys首席执行官及执行董事长。黄仁勋1993年创办英伟达,执掌33年。
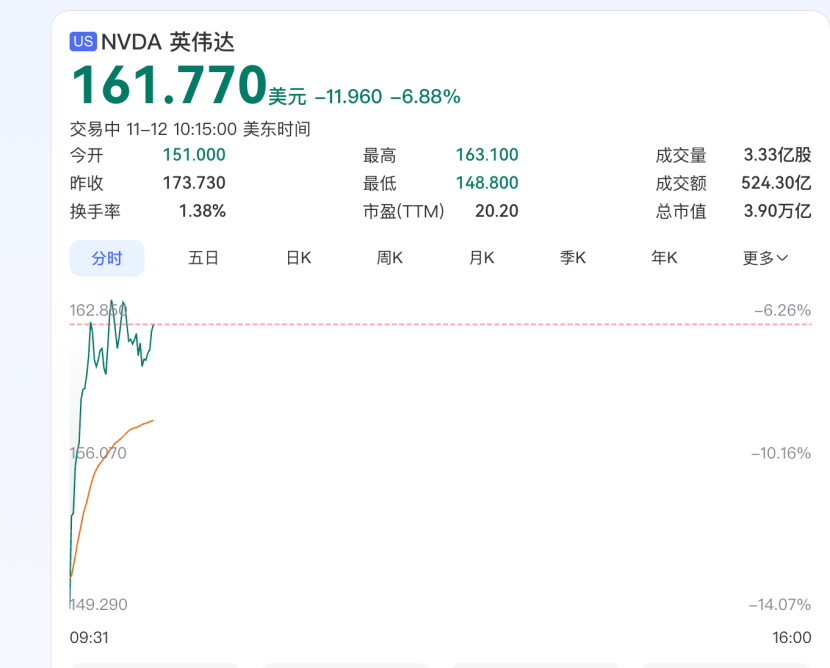
黄仁勋辞职消息引发资本市场震荡。11月12日美股盘前,英伟达股价一度跌逾10%,较前一交易日173.73美元的收盘价大幅回落,开盘后略有回升,截至美东时间10:15,英伟达股价为161.77美元,跌幅为6.88%。市场正在重新评估这家AI芯片巨头在失去创始人后的经营与治理风险。
全球AI产业更关心的是另一件事:黄仁勋离开后,英伟达的产品路线、客户关系和供应链承诺能否保持稳定?
“新上台的CEO第一件事或许是合规审查,查供应链与客户。”一位资深人士向《IT时报》记者表示,“过渡期管理层还要稳住的是客户与供应链预期,现有订单能不能按时交付、明年产能怎么排,比讲新故事更重要”。
官方公告称黄仁勋的贡献“意义深远”,董事会和公司“衷心感谢”,但截至发稿,黄仁勋本人并未公开发声,其卸任之后,对英伟达下游客户而言,需要重新盘算的已不是“英伟达还行不行”,而是“下一次扩容,卡从哪里来、多久能到位”。
东南亚算力市场
确定性下降
近几年来,全球头部科技企业都看好东南亚地区,在这里建园区、租机柜。
11月4日,谷歌宣布在马来西亚投资150亿美元扩建数据中心与云业务,新建园区落在雪兰莪与森美兰州,投资期为2027至2028年,约为其2024年20亿美元承诺的7.5倍;微软在吉隆坡附近的数据中心正在建设,其马来西亚投资规模为22亿美元,并于2025年5月开出印尼首个云区域;亚马逊云科技2025年初上线亚太(泰国)区域。
一部分中国企业还会依托自身资源与人脉,通过海外渠道采购服务器与加速卡。据财新报道,泰国已批复的约1.5GW数据中心项目中,带有中资背景或主要服务中资大厂客户的项目占比达60%至70%。
基础设施在扩张,供给的“可预期性”却在下降。
《IT时报》记者以买家身份向多个算力租赁渠道询价时,有渠道方表示,当前能够稳定对外出租的高端算力“越来越难锁定”,部分渠道对明年能否续约“不敢打包票”。
有服务器厂商人士告诉记者,东南亚、欧洲等地仍是现阶段部分客户获取海外算力的选择,但供给端的不确定性正在增加。除价格上涨外,客户还必须考虑合同续签、资源持续供应及未来监管政策变化等风险。
另一方面,英伟达高端算力在租赁市场依然抢手。部分复杂训练和高性能计算场景仍然优先选择英伟达GPU,短期内很难全面替代。但价格已成最直接的变量,渠道方发现,今年以来,咨询中国算力方案的客户明显增多。
供给端变量
将国产卡推到台前
不确定性来自规则预期的外延。
2026年1月12日,美国众议院以369票赞成、22票反对通过《远程访问安全法案》。该法案试图弥补现行出口管制对远程访问先进计算资源的监管空白,核心是把出口管制的管辖对象从“物项出境”延伸到“远程访问”。
截至11月,该法案尚未进入下一步立法程序,也未生效,但对于通过海外数据中心获取高端算力的企业而言,监管边界是否进一步向云端延伸,已经成为新的风险变量。
供给端变量把国产卡推到台前。
IDC 2026年上半年数据显示,中国数据中心AI加速器总出货约200.8万颗,其中GPU 99.1万颗、同比下降26%,含推理芯片在内的非GPU加速器101.6万颗、同比增长近80%,首次在出货量上超过GPU。英伟达出货67.8万颗、份额33.8%,同比下降44%;华为57.2万颗、份额28.5%;阿里平头哥13.3万颗、约7%;寒武纪9.2万颗、约5%;昆仑芯约4%;海光约3%;摩尔线程5.6万颗、约3%,在国产GPU厂商中居首。
多位业内人士向《IT时报》记者表示,目前国产卡梯队分层比较明确。第一梯队是华为昇腾与平头哥:前者规模领先,已进入政企、运营商与云体系的稳定部署;后者的产能首先服务阿里自身云与AI体系,外部客户增量有限。有业内人士向记者透露,平头哥去年有一部分旧型号流入市场,今年市面上已基本买不到它的卡,“拿货很难”;但从实际使用反馈看,其产品素质在业内口碑不低。
11月10日阿里巴巴公告称,已就分拆平头哥赴港交所主板独立上市提交分拆方案,平头哥已于9月11日以保密形式递交A1表格。如果分拆上市最终落地,平头哥有望获得更独立的融资渠道和更高的资本市场估值。但平头哥的真武芯片能否从主要服务阿里内部转向更大的外部供应,仍取决于产能、客户结构和商业策略。
沐曦、天数智芯、摩尔线程、燧原和壁仞科技同处第二梯队,其中沐曦与天数智芯位居该梯队头部,综合规模、生态成熟度与系统级交付能力相对靠前。
沐曦曦云C600配备144GB HBM3e显存,2026年5月量产,从设计、制造、封装到软件栈实现国产供应链闭环,并于上半年首批通过国家《安全可靠测评》。天数智芯天垓300在今年7月完成的第三方实测中,典型PD分离部署下折算单卡端到端吞吐达到国际主流高端GPU的1.05倍,据其披露为国内首个在该维度达到这一水平的通用GPU。
昆仑芯按出货量计份额约4%,仍处第二梯队,并在今年1月以保密形式向港交所递交上市申请,5月启动科创板上市辅导,A+H双通道推进;百度方面对“昆仑芯上市时间推迟”的市场传闻回应称不属实。
摩尔线程8月9日发布的半年报显示,上半年营业收入17.36亿元、同比增长147.42%,已超2025年全年营收;归母净利润亏损1156.31万元,同比减亏。其出货量在国产GPU厂商中居首,生态成熟度与系统级交付经验仍在积累。
不过,英伟达经营面并未转弱。其2027财年第二季度(截至2026年7月26日)营收962.2亿美元、同比增长106%,数据中心业务收入为890亿美元、同比增长117%。官方公告称,第三季度财报仍将按原计划于11月17日发布。
供给的可预期性正在下降。企业当下要回答的问题,不再是“有没有卡”,而是“卡在谁手里、下次扩容能否到位”。面向国产算力的窗口能开多大,取决于第一梯队是否释放产能、第二梯队是否能把实测数字变成持续交付。
排版/季嘉颖
图片/IT时报AI生成
来源/《IT时报》公众号vittimes