本文来自微信公众号: 汽车财报 ,作者:汽车财报工作室
11月13日,比亚迪在印度孟买推出了两款腾势汽车。D9豪华MPV售价900万卢比,Z9 GT高性能电动车售价1570万卢比,后者折合人民币超过百万元。
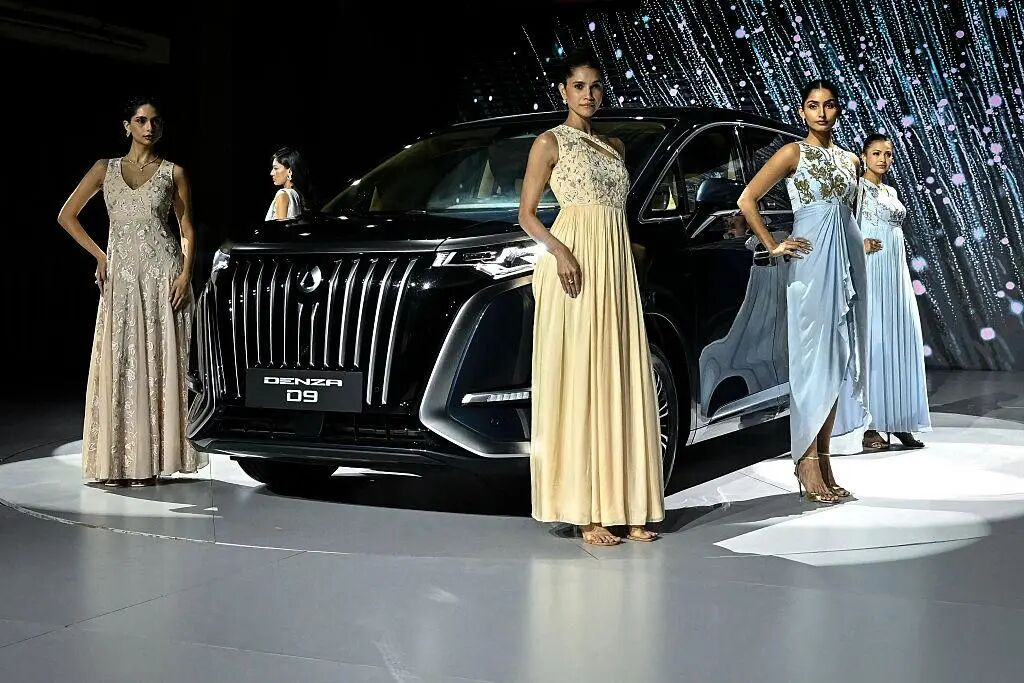
腾势D9在印度孟买发布。摄影:Indranil Mukherjee/AFP。
比亚迪计划在孟买、古尔冈、班加罗尔、金奈、海得拉巴和艾哈迈达巴德六座城市,为腾势建立独立展厅和售后设施。不过,公司对初期销量的预期相当克制。印度电动乘用车业务负责人Rajeev Chauhan表示,最初两个月预计能将80至100辆预订意向转化为销售。
即使100辆车全部按照D9的售价成交,销售额也只有9亿卢比,约合人民币7000多万元。车辆进口、关税、经销商利润和售后费用,还要从中扣除。对于一家全球年销量数百万辆的新能源汽车制造商,这项业务的规模相当有限。
比亚迪已经在印度经营多年,目前销售ATTO 3、Seal、Sealion 7和eMax 7等车型,拥有约50家展厅。2026年1月1日至11月9日,其印度纯电动乘用车零售注册量为6755辆,市场份额2.21%。
同期,印度纯电动乘用车零售量突破30万辆,同比增长约66%。上汽旗下MG售出56988辆,越南车企VinFast售出15867辆,塔塔和马恒达两家印度本土车企合计占据超过六成的市场份额。
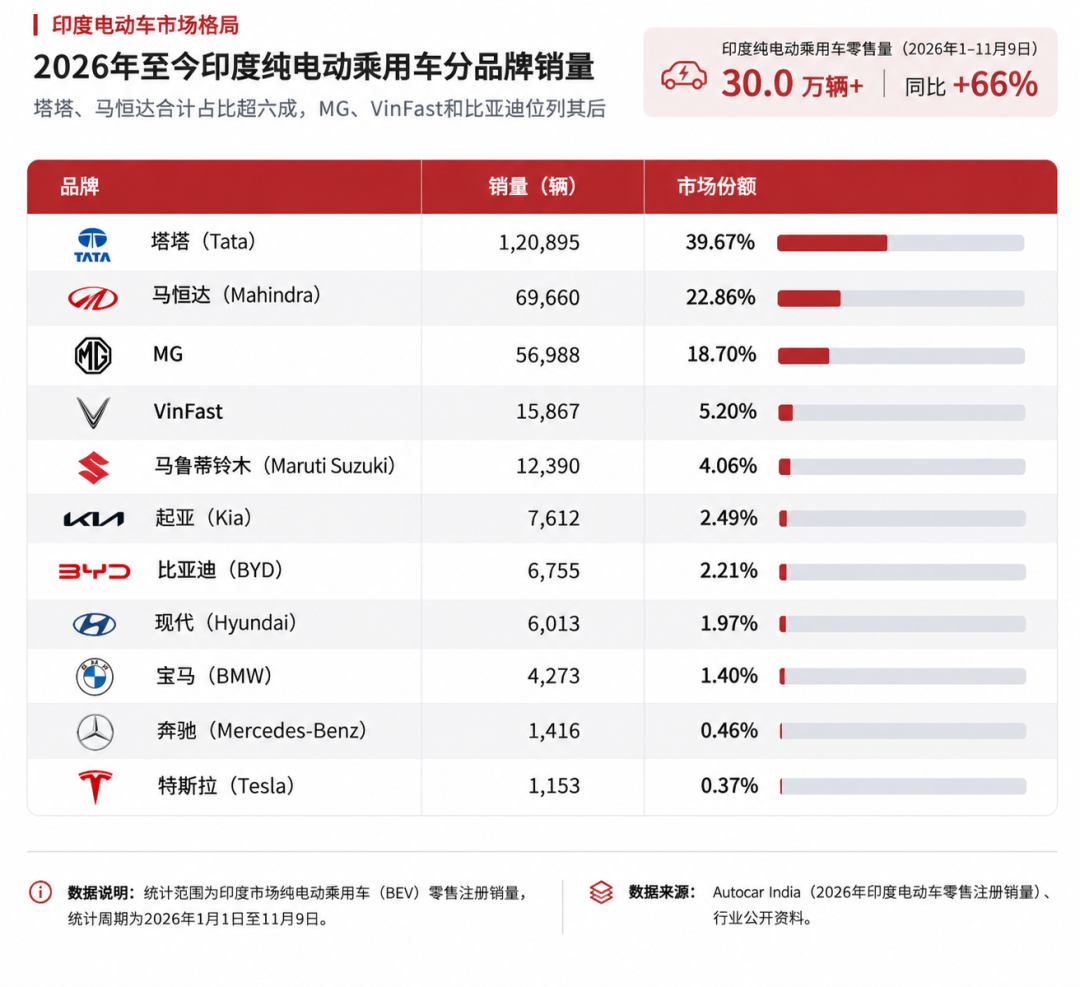
汽车制造商纷纷扩大印度业务。上汽MG正在扩建工厂,VinFast去年启用了第一座印度工厂,塔塔和马恒达持续增加纯电动车型。比亚迪则准备把售价提高到900万至1570万卢比,经营一个规模更小的豪华汽车市场。
这一选择与三年前的一项投资有关。2023年,比亚迪曾计划投入约10亿美元,在印度建设汽车和电池工厂,但项目未能获得当地审批。印度汽车市场仍在增长,中国企业参与其中的方式却已经发生变化。
01上汽把51%的股权交给了其他投资者
2017年9月,上汽收购了通用汽车位于印度古吉拉特邦Halol的工厂。工厂此前生产雪佛兰汽车,上汽接手后进行了改造,并于2019年开始生产MG品牌车型。
当时,上汽拥有印度业务100%的股权。2020年4月,印度政府修改外国直接投资政策,要求来自陆地接壤国家的投资,以及最终受益所有人涉及这些国家的相关投资,事先取得政府批准。
政策实施时,上汽已经拥有工厂、员工和当地销售体系。此后,MG继续增加车型、扩大经销网络,但新的资本投入需要面对投资审批程序。
2023年,上汽开始寻找印度本土投资者,最终与JSW集团达成合作。JSW是印度大型工业集团,经营钢铁、能源和基础设施等业务,拥有当地产业资源和融资渠道。2024年3月,双方正式组建JSW MG Motor India。
根据上汽集团2024年年报,JSW旗下公司首先向上汽香港投资支付265.1亿卢比,购买MG印度公司约25.94%的原有股权。随后,JSW、印度投资基金IndoEdge、经销商信托及员工持股计划又合计认购256.2亿卢比新增股份。
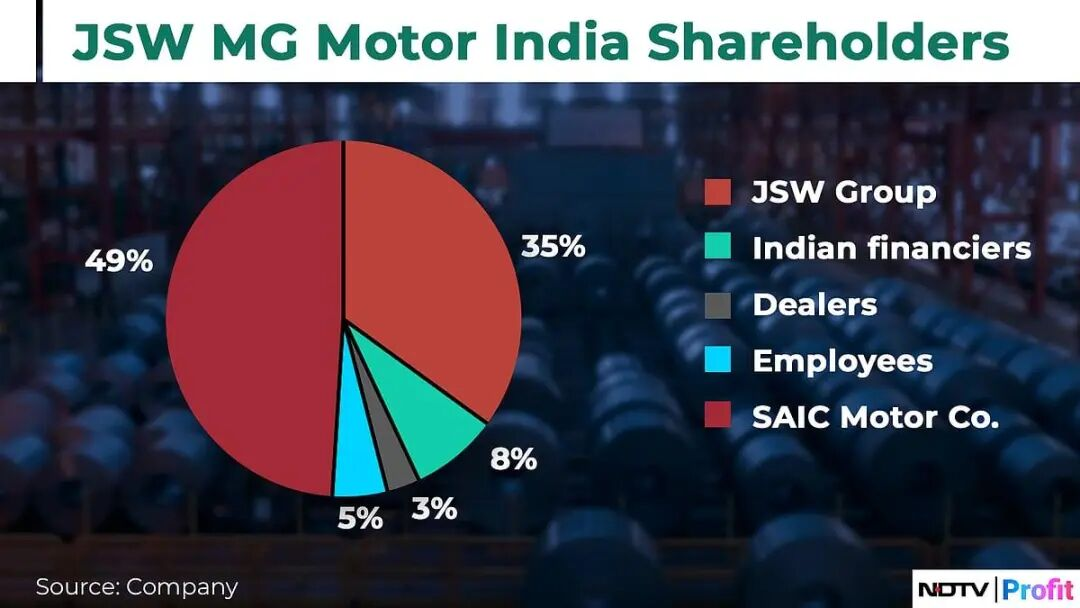
交易涉及两笔不同用途的资金。265.1亿卢比由上汽收取,来自JSW购买现有股份;另外256.2亿卢比进入MG印度公司,用于后续经营和发展。
完成交易后,上汽持股49%,JSW持股35%,印度金融机构、经销商及员工等投资者持有剩余16%。上汽虽然仍是重要股东,但印度业务的资本结构和公司治理已经发生变化。
这次股权调整还给上汽带来了一项可观的财务收益。根据上汽2024年年报,MG印度业务的股权转让及相关会计处理,当年增加利润约51.78亿元人民币。这项收益来自股权交易及会计处理,与印度汽车业务日常经营产生的利润有所区别。
上汽收回了部分投资资金,保留49%的股份;MG印度公司则引入了新的资本。2026年8月,JSW MG Motor India公布了下一轮扩产计划。
公司准备投入350亿卢比,用于新产品开发、工厂扩建和零部件本地化。供应商预计再投入250亿卢比,合计600亿卢比,约合7亿美元。
Halol工厂当时年产能约11万辆。按照公司的计划,2027年3月增加到16万辆,2028年1月达到22万辆,未来还有机会在现有厂区扩展至40万辆。
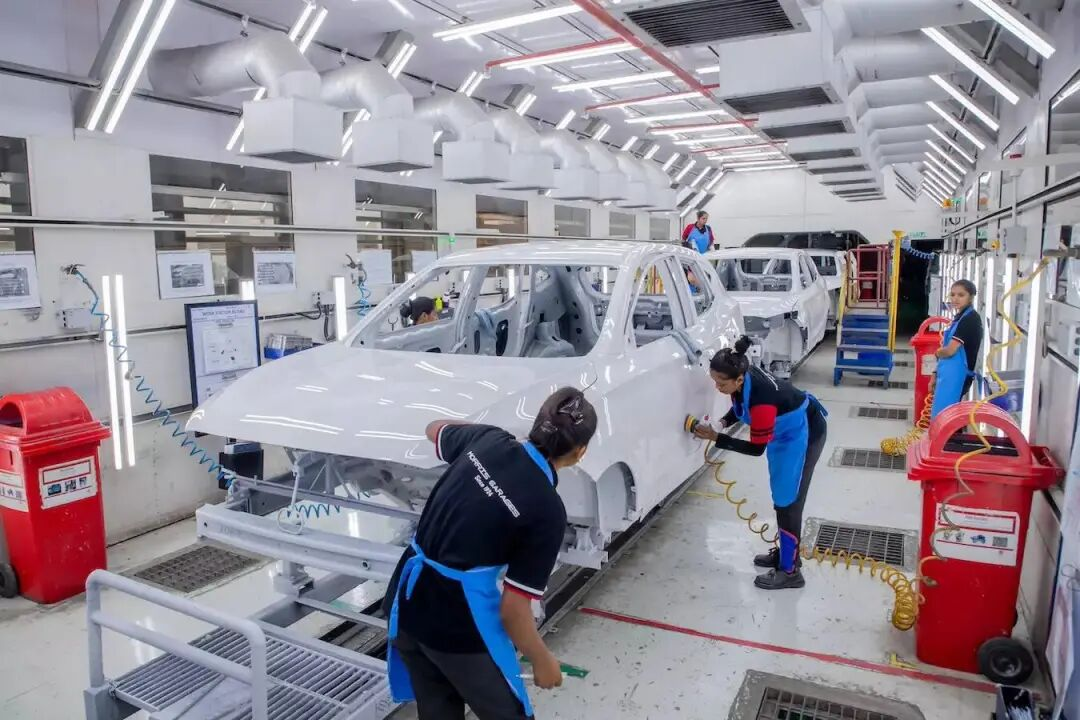
印度古吉拉特邦Halol工厂,工作人员正在车身生产环节作业。来源:The Economic Times/ETHRWorld。
JSW还提出,到2027年底,将Windsor等主要车型的本地化率提高到约70%。不过,电芯、稀土磁体和部分电子零部件,仍然需要从外部采购。
扩张需要继续融资。2026年8月,JSW集团董事Parth Jindal表示,双方正在讨论新的资本安排,尚未决定是否再次调整股权结构。
MG在印度的销量不断增加,Windsor EV成为主要产品之一,公司也开始考虑进入价格更低的电动车市场。但销售规模扩大后,工厂仍然处于亏损状态。
根据印度财经媒体Moneycontrol披露的财务资料,截至2026年3月31日的2026财年,JSW MG Motor India营业收入达到12075.74 crore卢比,约合1208亿卢比,同比增长近40%。
同期净亏损930.86 crore卢比,约合93.1亿卢比。上一财年亏损约109.7亿卢比,亏损虽然有所收窄,仍然需要后续资金支持。
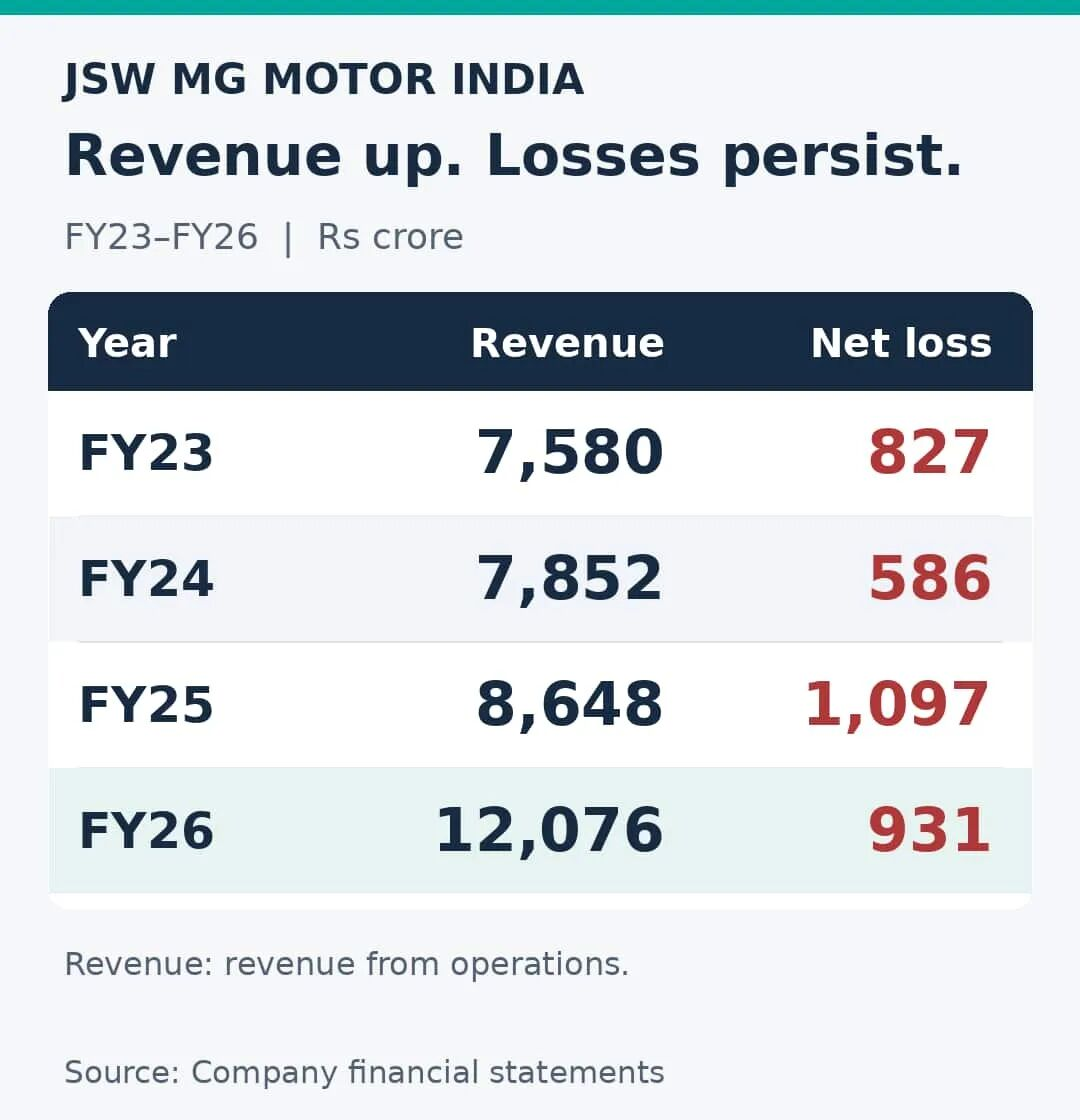
上汽2024年获得的股权交易收益,与MG印度公司2026财年的经营亏损,来自不同的收益来源。前者发生在股东之间的资本交易中,后者来自汽车制造和销售业务。
不过,上汽保留的印度业务还包括另一项规模很大的供应关系。根据MG印度公司2026财年的采购资料,约70%的商品采购来自上汽关联企业。即使股权比例降到了49%,上汽体系仍然是这家印度汽车制造商的重要供应商。
02比亚迪的10亿美元工厂,停在了2023年
比亚迪在印度也有组装设施。早在2022年,它就通过泰米尔纳德邦Sriperumbudur的工厂组装ATTO 3等车型。当时年组装能力约1万辆,增加班次后可以达到1.5万辆。
但散件进口、本地组装,与拥有完整生产线和大规模当地零部件供应商的汽车制造基地,仍然存在较大差距。2023年7月,比亚迪准备扩大在印度的制造业务。
路透社当时援引三名知情人士报道,比亚迪与印度Megha Engineering and Infrastructures向政府提交了约10亿美元的投资方案。双方准备在当地生产电动汽车和电池,规划产品覆盖小型两厢车、SUV和豪华车型。
Megha是印度大型工程企业,也是当地电动巴士制造商Olectra Greentech的母公司。比亚迪此前已经通过与Olectra合作,进入印度电动巴士产业。
乘用车投资计划很快遇到阻力。同年7月,印度《经济时报》援引政府消息人士称,审批部门对涉及中国投资的安全问题提出顾虑,政府决定不批准该方案。路透社随后转述了这一消息,同时注明无法独立核实具体审批细节。
此后,比亚迪始终未能落实这一大型制造项目。2026年1月,彭博社报道称,由于部分车型需求增加,比亚迪开始重新研究扩大当地组装的可能性。新的方案考虑进口半散件,在印度完成组装,以减轻整车进口税费,并缓解进口额度及认证带来的限制。
与2023年的10亿美元完整制造计划相比,半散件组装所需的资本投入要少得多。在这三年里,印度电动车市场迅速扩大。2025年全年,当地纯电动乘用车销售约19.6万辆;2026年前十个多月,零售注册量已经超过30万辆。
塔塔、马恒达不断推出新车型,价格主要覆盖100万至300万卢比的主流市场。MG通过Windsor EV增加销量,VinFast则在当地启用了新工厂。
2025年8月,VinFast位于泰米尔纳德邦Thoothukudi的汽车工厂正式投产。一期设计年产能5万辆,未来可扩展至15万辆,最初生产VF 6、VF 7等纯电SUV。
工厂投产后,VinFast可以围绕印度本土生产安排采购、产能和销售。
不过,新工厂仍然需要经历产能爬坡,实际盈利能力及投资回收情况尚待观察。比亚迪的大规模制造项目则一直没有同样的进展。
印度对电动车制造商提供了一套明确的投资激励政策。2024年3月,印度政府推出电动乘用车制造促进计划。
符合条件的海外车企承诺至少投资5亿美元,三年内建立生产设施,并在三年内达到25%、五年内达到50%的本地增加值,就有机会在限定数量内,以15%的优惠关税进口电动车。
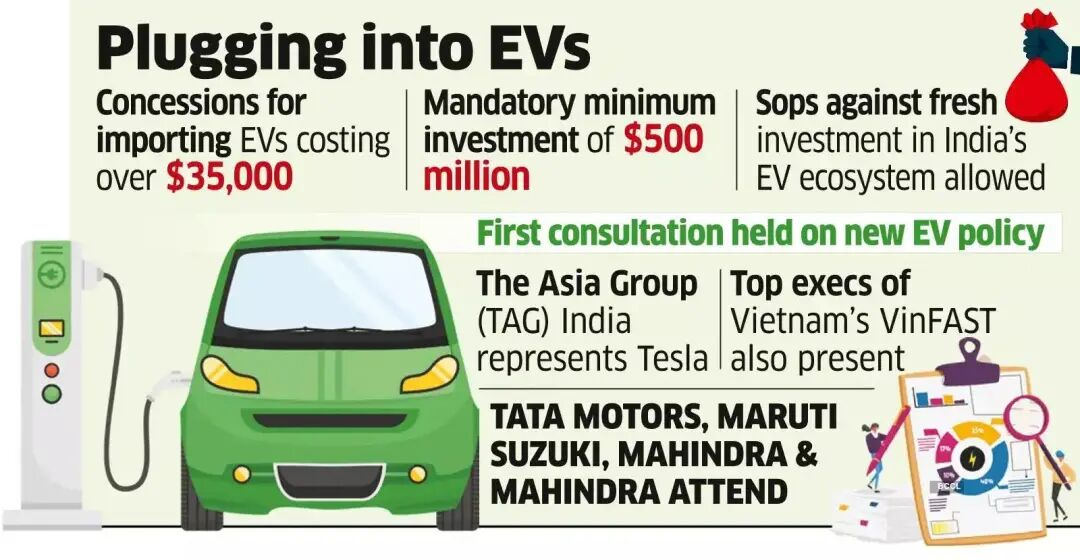
印度《经济时报》2024年4月关于电动车制造政策的原始信息图。
企业需要提供投资担保,并遵守进口数量和项目实施期限的要求。印度希望通过进口税优惠,吸引跨国车企在当地建设工厂、采购零部件和创造就业。
印度政府在政策文件中提供了一项测算:一辆进口申报价格为3.5万美元的电动车,如果基础关税从70%降至15%,每辆可减少19250美元基础关税,按照当时汇率约合159.8万卢比。
对于一辆售价200万至300万卢比的汽车,潜在的关税差异可以说相当可观。
比亚迪目前的ATTO 3在印度售价249.9万卢比起,Sealion 7售价419万卢比起。相比当地生产的主流电动车,这些车型所在的价格区间更高。
2026年3月,印度政府调整部分外资审批规定。资本品、电子零部件和部分太阳能制造材料等领域的投资,可以适用更快捷的审批程序。符合要求的少数非控制性股权投资,也获得了新的便利安排。
整车制造没有被列入这一批明确适用60天快速审批的行业。因此,比亚迪如果要建立更大规模的印度乘用车工厂,仍然需要解决投资审批及当地资本安排问题。
现阶段,公司继续通过有限组装和进口销售经营印度市场,并开始增加更高价位的车型。
03腾势先在六座城市试水
腾势D9在印度的售价为900万卢比。它的主要竞争车型包括售价799.4万卢比的MG M9,以及售价约1200万至1300万卢比的丰田Vellfire。D9的价格介于两者之间,比MG M9贵100.6万卢比,比Vellfire入门车型便宜300万卢比。
D9配备约115千瓦时电池包,提供第二排独立座椅、按摩、通风和腿托等配置。丰田Vellfire采用混合动力系统,拥有相对成熟的客户群体、售后网络和二手车交易记录;MG M9则以更低的售价参与豪华纯电MPV市场。
印度已经有一批稳定购买豪华MPV的客户。2026财年,丰田Vellfire在印度售出1483辆,同比增长56%,创下当地年度销量纪录。对于售价超过1200万卢比的车型,这已经是一个相对可观的市场规模。
奔驰在印度的经营也出现了产品结构变化。2025年,奔驰印度销量略有下降,但高端车型销量增长12%,AMG高性能车型增长34%,入门级豪华车型下降23%。
其平均售价从两年前的约9.85万美元提高到11.1万美元。凭借更高的单车售价,奔驰印度业务获得了创纪录的年度销售收入。
腾势开始接触这批高收入客户,但销售环境与奔驰、丰田有所不同。奔驰已经在印度经营多年,丰田Vellfire拥有成熟的客户基础。腾势需要重新建立当地消费者对品牌、服务能力和二手车残值的认知。
此外,进口高价车型还需要承担税费、物流和经销费用。D9的实际进口申报价格、适用税率和经销商利润,目前没有完整的公开数据,单凭900万卢比的终端售价,无法判断比亚迪的单车盈利水平。
六座城市的独立展厅也需要持续投入。租金、销售人员、售后技师、维修设备和备件库存,都需要在正式交付前准备。
公司对最初两个月的销售预期只有80至100辆。按照100辆、六座城市简单平均,每座城市每个月只有8辆多一点。
腾势Z9 GT的目标客户更少。这款车拥有1156马力动力系统,售价1570万卢比,进入了德国豪华品牌高性能车型的价格区间。对于腾势来说,Z9 GT可以通过技术参数和设计建立市场认知,但短期内的销售规模预计有限。
比亚迪决定先通过进口车型和独立展厅进入高价市场,根据订单和客户反馈逐步调整经营规模。与建设完整汽车工厂相比,这种方式需要投入的制造资产较少,能够更灵活地控制库存和渠道扩张速度。与此同时,进口成本和有限的销量也会持续影响业务盈利。
比亚迪还在考虑新的动力形式。11月13日,Rajeev Chauhan透露,公司已经在印度测试插电式混合动力技术,一次道路测试取得1735公里续航成绩,但尚未决定相关车型的上市时间。
印度不同地区的充电基础设施、长途出行需求和汽车税制,都会影响纯电及插混产品的销售。比亚迪需要通过具体车型测试,确定下一步的产品安排。
在腾势进入印度之前,比亚迪已经与当地汽车制造商建立了另一种业务关系。
04马恒达的电动车,装着比亚迪电芯
2024年11月,印度马恒达汽车推出了BE 6和XEV 9e两款新一代纯电SUV。两款车采用马恒达开发的INGLO纯电平台,提供59千瓦时和79千瓦时两种规格的动力电池版本。
2025年1月,印度汽车专业媒体Autocar Professional进入马恒达Chakan工厂,调查了这两款车的零部件供应商。比亚迪出现在供应商名单中。
马恒达采用比亚迪提供的磷酸铁锂刀片电芯,16片电芯组成一个模组,再由马恒达在印度完成电池包集成。车辆的电机、逆变器和传动系统由法国法雷奥供应,博世提供车辆控制和车载充电相关部件,安波福负责座舱显示屏,高通提供芯片。
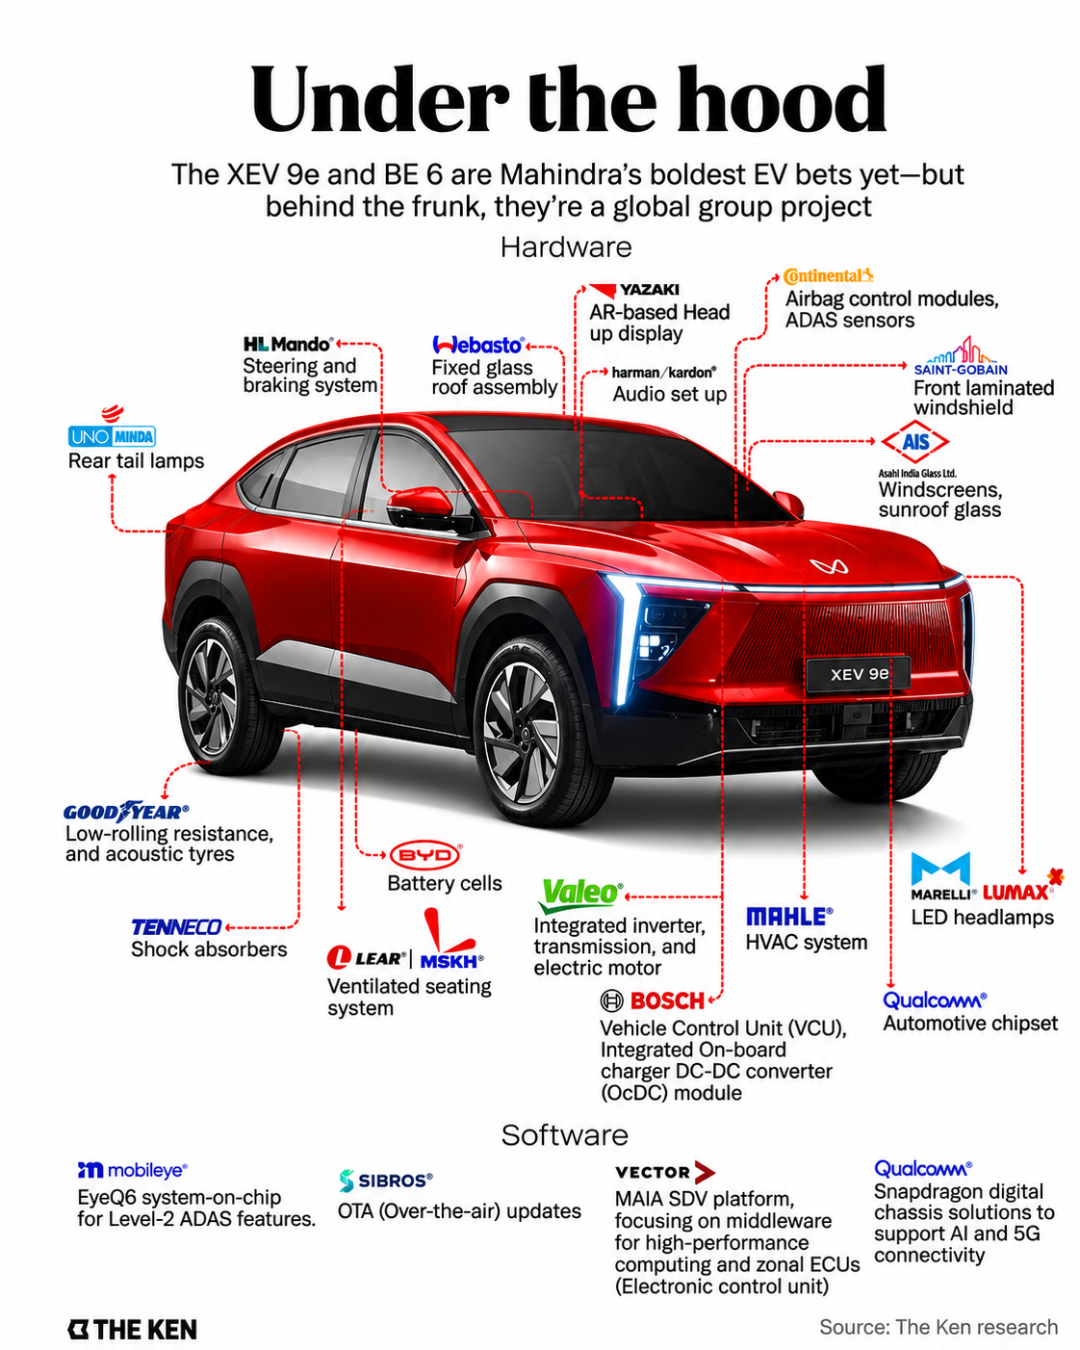
原图署名The Ken,相关图表经LinkedIn转载。
图中标注BYD电芯、法雷奥动力系统、博世控制器及高通芯片等。
马恒达负责整车平台、产品设计、制造和销售,从全球供应商采购关键零部件。比亚迪一边在印度销售自己的汽车,一边向印度本土汽车公司提供电芯。马恒达拥有自己的工厂和销售网络,比亚迪则通过零部件供应参与相关车型的生产。
2026年前十个多月,马恒达在印度售出近7万辆纯电动乘用车。
不过,BE 6和XEV 9e已经进入持续生产阶段,电芯采购会随着这些车型的生产安排而变化。马恒达还与大众等国际汽车企业建立过技术和零部件合作关系,未来随着印度本土电池产业发展,它也可能调整供应商结构。
比亚迪需要继续通过电芯性能、供货成本、质量和技术支持争取订单。上汽MG的情况则有更完整的公开财务资料。
2026年10月,印度财经媒体Mint根据MG印度公司向企业事务部提交的文件,披露了其关联采购情况。截至2026年3月的财年,MG印度公司约70%的商品采购来自上汽关联企业,其中商品采购约8.2亿美元,另外还有约2000万美元的特许权使用费和许可费用,合计约8.4亿美元。
采购额最大的关联供应商是广西豪菱汽车科技,全年交易额达到5153.82 crore卢比。其他主要供应商包括上汽大通、上汽国际及上汽海外智能出行相关企业。
MG印度公司由中印资本共同持有,负责在当地生产和销售汽车。上汽关联企业则通过持续供应产品及技术,参与其日常经营。MG印度公司2026财年仍然亏损,但它向上汽关联企业采购的商品和技术,已经形成数亿美元交易规模。
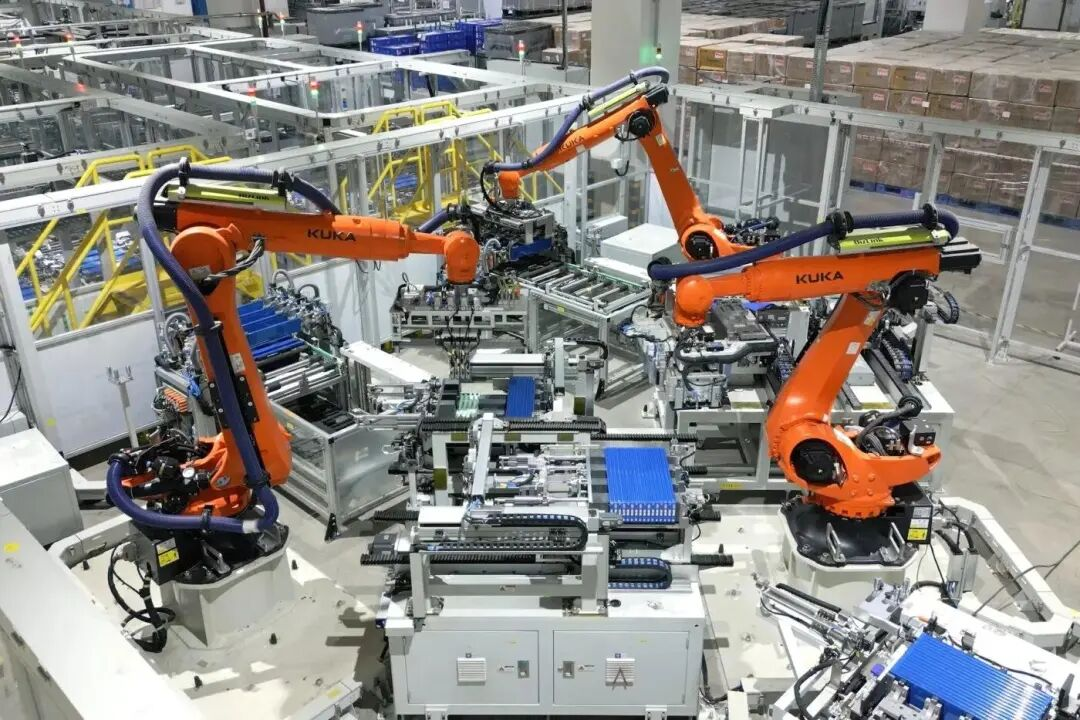
2025年1月,印度马恒达Chakan电动车及电池生产设施,自动化机械臂正在进行生产作业。来源:electrive。
2024年,上汽通过股权交易回收部分资金,并确认了相关会计收益。此后,它仍然持有MG印度公司49%的股权,关联企业继续向当地工厂供应产品和技术。
比亚迪与马恒达的合作采用了另一种安排。马恒达控制整车品牌、制造和销售,比亚迪供应动力电池电芯。后者无需依靠自己的汽车经销网络,就可以参与印度本土电动车的生产。
两种合作都在持续变化。MG计划进一步提高当地零部件采购比例,同时继续从中国企业采购一些技术含量较高的部件。马恒达则随着新车型推出,在不同国际供应商之间选择电池、动力系统和电子设备。
印度本土汽车企业希望建立更加完整的制造体系,而目前的新能源汽车生产仍然需要全球供应商参与。比亚迪、上汽以及其他中国汽车零部件企业,既可以向印度消费者销售产品,也可以成为当地汽车工厂的供应商。
它们能够获得多少收入和利润,取决于具体的车型订单、采购安排和资本结构。
尾声
2026年,印度纯电动乘用车市场继续增长,越来越多企业开始扩大当地制造能力。上汽MG正在增加Halol工厂的产能,引入印度资本后仍继续使用上汽体系的技术和零部件。公司收入增长较快,工厂盈利仍有改善空间。
比亚迪的10亿美元大型制造项目尚未落地,腾势开始在六座城市销售豪华汽车。与此同时,比亚迪的刀片电芯已经进入马恒达的电动车生产线。
在MG的财务资料中,上汽关联企业每年获得数亿美元的商品和技术采购订单;在马恒达的Chakan工厂里,印度工人将比亚迪的刀片电芯装进本土品牌汽车。
印度汽车产业正在扩大本地制造,也继续从国际市场采购成熟的电池、电驱和电子设备。中国企业在其中参与整车经营、资本合作和零部件供应,具体的收益随着制造和采购安排而变化。
腾势的实际交付量、MG印度工厂的经营利润,以及比亚迪对马恒达的电芯供货规模,都还有待后续财务数据披露。而在这些数据出现之前,印度汽车产业已经展现出一种经营格局:当地汽车品牌和工厂不断扩大生产,中国企业仍然是其中一部分技术、产品和零部件的重要供应者。