本文来自微信公众号: 北大汇丰PFR ,作者:李振华 冯佳琦
随着智能体经济的到来,AI正从“能说”演进到“能做”,从信息交互演进到代理行动。过去两年,大模型展示了“能说”能力,但用户期待已不限于获取信息,而是希望AI直接完成任务、解决实际问题。2025年被业界视为AI应用元年,全球AI应用成熟度评价从关注模型参数规模转向关注“执行成功率、合规可控性、端到端闭环能力”,IDC预测到2030年45%的组织将大规模编排自主智能体。
蚂蚁集团研究院院长李振华和蚂蚁集团研究院支付行业资深冯佳琦在《北大金融评论》发文指出,中国支付过去的优势赢在服务于人的“支付数字化”,智能体经济的发展使竞争维度变为服务于智能体的“交易智能化”。在这一新维度上,全球格局尚未固化,中国能否保持领先取决于技术能力、协议生态和创新空间三个关键。
本文完整版刊登于《北大金融评论》第29期。
AI支付是智能体经济发展的必然要求
随着智能体经济的到来,AI正从“能说”演进到“能做”,从信息交互演进到代理行动。过去两年,大模型展示了“能说”能力,但用户期待已不限于获取信息,而是希望AI直接完成任务、解决实际问题。2025年被业界视为AI应用元年,全球AI应用成熟度评价从关注模型参数规模转向关注“执行成功率、合规可控性、端到端闭环能力”,IDC预测到2030年45%的组织将大规模编排自主智能体。
AI在参与决策与执行过程中,与人的协作方式也在发生变化。根据新加坡《模型人工智能治理框架(第二版)》,按照人类参与具体决策和运行监督的程度,人机协作主要可分为三种模式:由人逐笔确认的Human-in-the-loop(人在回路中,简称HITL)、系统自主执行但仍由人监督的Human-onthe-loop(人在回路上监督,简称HOTL),以及系统自主决策和执行、无须人工实时介入的Human-out-of-theloop(人不在回路中,简称HOOTL)。其中,HOTL通过事先设定授权边界、运行中监测与异常干预,以及授权可撤销、行为可审计等机制,使用户即使不逐笔确认,也能对系统运行保持有效监督。
人机协作范式的变化正在推动支付从“人发起”走向“智能体发起”,IMF(2026)将其概括为从“点击支付”(Click-to-pay)走向“智能体决策支付”(Decide-to-pay)。点击支付以用户主动发起和逐笔确认为基本特征;智能体决策支付则由AI代理在用户授权范围内,根据任务目标和环境变化自主判断是否发起并执行支付。由此,支付发起的驱动力从人的即时指令转向代理形成的结构化意图,交易速度从人的操作速度提升至机器速度,管控重心也从以交易时点的认证和风险拦截为主,转向对代理身份、授权边界和执行行为的全流程持续验证。因此,AI支付并非支付环节的单点创新,而是应智能体经济发展而生。
AI支付让全球支付格局和竞争维度发生变革
当前全球支付格局正围绕AI支付加速重塑。美国支付服务机构(PSP)Stripe的崛起,印证了智能经济与支付的双向促进关系。Stripe以1590亿美元估值成为全球估值最高的非上市金融科技公司,约为老牌支付机构PayPal(约500亿美元)的三倍。其估值被重新审视的重要原因是其为智能体经济提供以支付为主的一系列商业化解决方案,仅在2026年4月底举行的Stripe Sessions年度大会上,Stripe就集中发布了288项新产品与功能,不仅包括支付产品优化,还覆盖智能体商业、加密货币和稳定币基础设施。其中Stripe ACS(智能体商业化解决方案套件)允许商家让AI智能体作为独立经济主体进行安全销售,使得AI智能体具备商业化能力。除了产品,面向未来Stripe、Google、Visa、Mastercard也各自推出AI支付相关协议——海外支付巨头正从支付数字化时代的存量竞争,转向交易智能化时代的标准卡位和技术闭环争夺。
我国在移动支付领域具有优势,但竞争维度正从服务于人的支付数字化转向服务于智能体的交易智能化。中国支付产业过去在安全账户体系、广覆盖商户网络、便捷产品体验、完善增值服务上具有优势,让消费者拥有全球最便捷普惠的移动支付体验。AI支付竞争的维度变了,核心是谁能将模型的概率性意图转化为可信、可控、可追溯的金融执行指令,让智能体具备交易能力。在这一新维度上,中美处于同一起跑线。
AI支付核心挑战是协调概率性推理与确定性执行
2026年4月,IMF提出的三层架构为理解AI支付的架构逻辑提供了分析框架。AI介入支付后,支付系统必须协调两种根本不同的设计逻辑:AI系统的概率性与金融基础设施的确定性。AI系统以自适应推理形成意图,相同提示可能产生不同输出,决策具有概率性特征;但资金划拨、清算结算要求法律终局性和系统稳定性,必须以确定性方式执行。为此,IMF明确提出核心设计原则:“将概率性、适应性的推理集中在上游,同时在需要法律终局性与系统稳定性的环节,保持授权和结算的确定性”,并提出三层架构(见表1)。值得关注的是,架构是依据功能分层,并非按现有机构分层,因此许多机构可能具备多项功能,涉及多层架构。
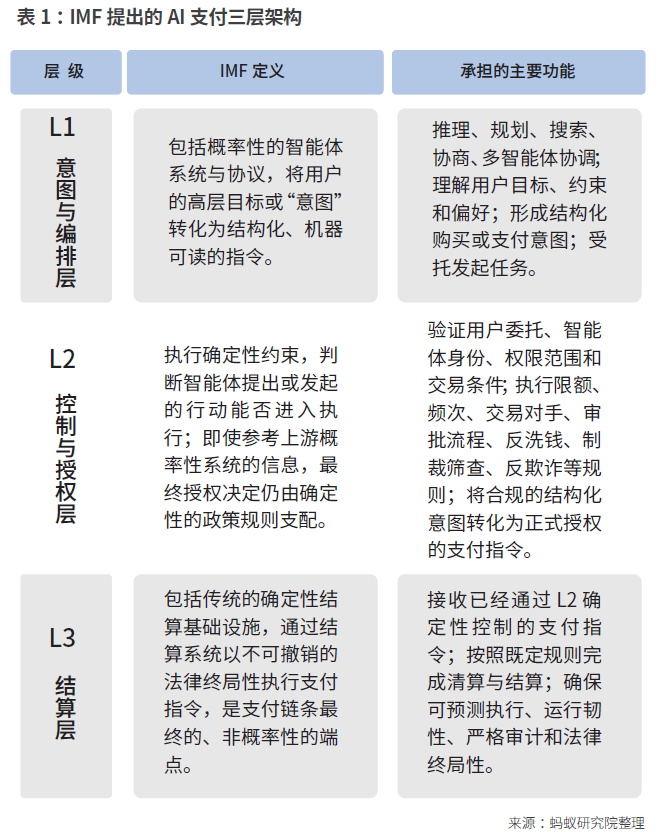
截至目前,PSP已成为控制与授权层的关键角色,海外以Stripe为代表,国内也有类似情况,这并非偶然。PSP天然连接上游模型与智能体(意图与编排层)以及下游账户与清算网络(结算层),且已具备身份认证、支付授权、支付令牌管理、实时风控、提供存证和争议处置等基础能力。因此,PSP当前能力更适合承担控制与授权层,将智能体形成的概率性意图转化为可信、合规、可追溯的确定性支付指令。但从长期来看,控制与授权层也会呈现多方参与、共同完成相关功能的合作生态。
控制与授权层目前成为全球支付创新集中地,新问题的产生推动全球AI支付协议的百家争鸣,但多数仍在“定义问题”阶段,产品处于落地试验期。从用户直接操作变成智能体代理执行,谁来发起、怎么授权、如何管控,这些问题都需要重新定义,相关解决方案也需要随之创新。Google主导开放标准UCP(Universal Commerce Protocol,通用商业协议),OpenAI+Stripe主导ACP(Agentic Commerce Protocol,智能体商业协议),Visa推出TAP(Trusted Agent Protocol,可信智能体协议),Stripe与Tempo提出MPP(Machine Payments Protocol,机器支付协议)——多数仍处于规范制定阶段,产品均未起量。中国机构也在积极布局,如支付宝、银联、京东数科等都在推动相关协议和产品,在定义问题的基础上提供解决方案。
针对挑战,AI支付风险治理理念可总结为“1+3”
AI支付的风险治理可基于现有框架,并在控制与授权层中增加一定管控。IMF指出:“智能体支付的主要风险并不来自使用基于概率的推理本身,而在于让自适应系统在缺乏适当控制、检查或问责机制的情况下执行不可逆的支付。”由于底层账户、清算和结算体系的确定性要求并未改变,治理重点应是在控制与授权层建立可靠的授权边界,隔离概率性决策与确定性执行。基于这一架构,全球风险治理大多采取“1+3”思路:以现有支付监管和风险治理框架为基础,针对智能体自主性及委托授权方式变化带来的新增风险,叠加分层管理、动态持续和技术驱动三方面增量管控要求。
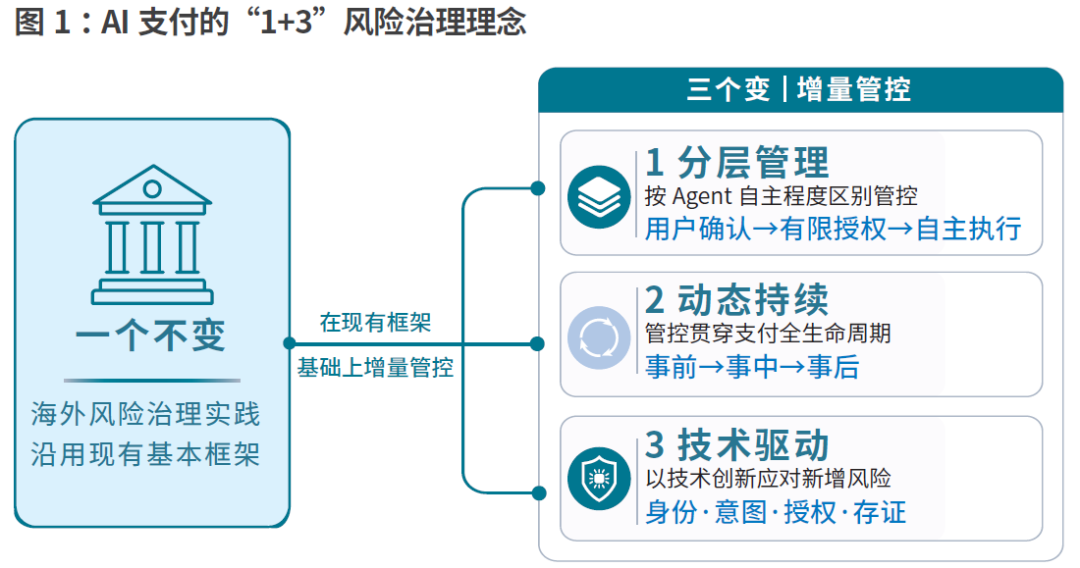
“1+3”的“一个不变”
沿用现有框架,以原则性指导为主。从海外治理实践看,将智能体作为支付链路中新增参与节点,但并不作为天然独立的支付业务类别,目前优先提供原则性、技术中立的治理要求,为市场主体探索具体技术方案和业务规则保留空间。新加坡IMDA发布全球首个面向企业部署智能体的综合治理框架,采取原则性、风险导向的治理方式,重点规范自主边界、人工介入、责任归属和技术控制,并未提出智能体专属准入或牌照制度。欧盟《人工智能法案》采取横向、风险分级的监管方式,没有创设智能体专属支付牌照,智能体涉及支付活动时,仍按照其实际承担的功能适用既有支付和金融监管制度。IMF主张保持结算层的确定性内核,并在控制与授权层增加智能体特有的身份、委托与权限控制。
“1+3”的第一个“变”
分层管理,即按照智能体的自主程度、授权范围和资金决策权区别对待。不同场景下智能体的自主程度不同,新增风险及管控要求也应相应分层:
用户确认型:对应HITL(人在回路中)场景,AI负责搜索、决策和生成订单,但用户逐笔确认付款。其支付授权与执行链路和传统支付基本一致,无需改变现有支付监管框架。
有限授权型:对应HOTL(人在回路上监督)场景,用户预先设定明确的商家、金额、频次、有效期和触发条件,智能体在授权边界内无需逐笔确认即可执行。Amazon Rufus Auto Buy属于典型的条件触发型消费。此类模式存在委托失真、身份冒用和越权执行等新增风险,应在现有框架上分级探索:从单一场景、低限额、短有效期和异常交易强确认起步,随着身份认证、意图校验和风控能力成熟,再逐步扩大授权周期、额度与场景范围。用户应能随时撤销尚未执行的委托和后续权限。
自主执行型:对应HOOTL(人不在回路中)场景,用户仅设定较宽泛的目标和总体风险边界,由智能体自主决定交易对象、执行时间、金额以及不同账户或支付工具的使用。其授权范围更广、持续时间更长,意图偏离、风险累积和责任认定问题更突出,属于长期发展方向;目前在传统法币账户和面向大众的零售支付领域,尚不具备大规模落地条件。
······
本文完整版刊登于《北大金融评论》第29期


