欢迎大家来【userfield新医聊】与我讨论医药投资
从投资视角看,我们讲讲26版医保目录变化对药企的影响。
1、CAR-T
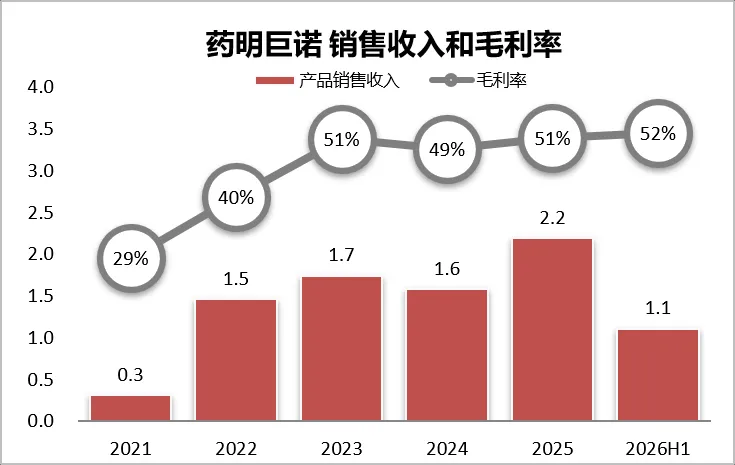
今年医保热度最高的就是药明巨诺的CAR-T进入了基本医保目录。因为按照之前市场惯例的50万不谈,30万不进。CAR-T 100多万的定价很难进入国家医保目录,但这次据说药明巨诺的价格砍到了30万以下。
我比较关心的是药明巨诺CAR-T产品进入医保之后的毛利率变化。按照之前的计算,一直要130万左右,毛利率50%,相当于成本需要60万左右。现在如果定价到30万,那么销售额如何覆盖成本?
当然,过去销售规模只有一两个亿;未来销售规模起来之后,成本能否降下,收入快速提升的同时,毛利率是否还能接受得了?
2、GLP-1进医保
先说明一下,所有GLP‑1医保报销仅限糖尿病适应症;减重适应症全部不在医保支付范围 ;
我们看不同GLP-1进入医保的顺序:25年前医保(司美格鲁肽)→25年医保(礼来的替尔泊肽+银诺的依苏帕格鲁肽)→26年医保(信达的玛仕度肽、先为达/辉瑞的埃诺格鲁肽、派格生物的维培那肽)。
所以,我理解就是礼来的替尔泊肽的大降价进25版医保的出奇制胜策略,让国产GLP-1被动选择尽量进医保。
而现在看,新款GLP-1里面,还没有医保的应该就是司美格鲁肽口服制剂了!而就是刚刚不久,礼来的O药奥氟格列隆刚刚在国内获批上市。虽然获批不适应症不同,但减重药市场里面,两款海外就同台竞争的口服GLP-1也将拉开国内的口服GLP-1竞争市场,后续闻泰、恒瑞、华东等国产药业也在快速跟进。
所以,大家会发现未来国内GLP-1市场会比美国还卷,单靶点/双靶点/三靶点、注射/口服、短效/长效(单周/双周/月制剂)等各种GLP-1应有尽有,而且27年还会开闸放出来近10家司美格鲁肽仿制药。
3、ADC药物
ADC作为肿瘤板块里面国产创新药进展较快的品种,之前已经有罗氏、荣昌、第一三共/AZ、恒瑞的HER2 ADC以及科伦博泰的Trop2进入医保,而26版医保补进了科伦博泰的HER2 ADC、第一三共/AZ的Trop2 ADC。
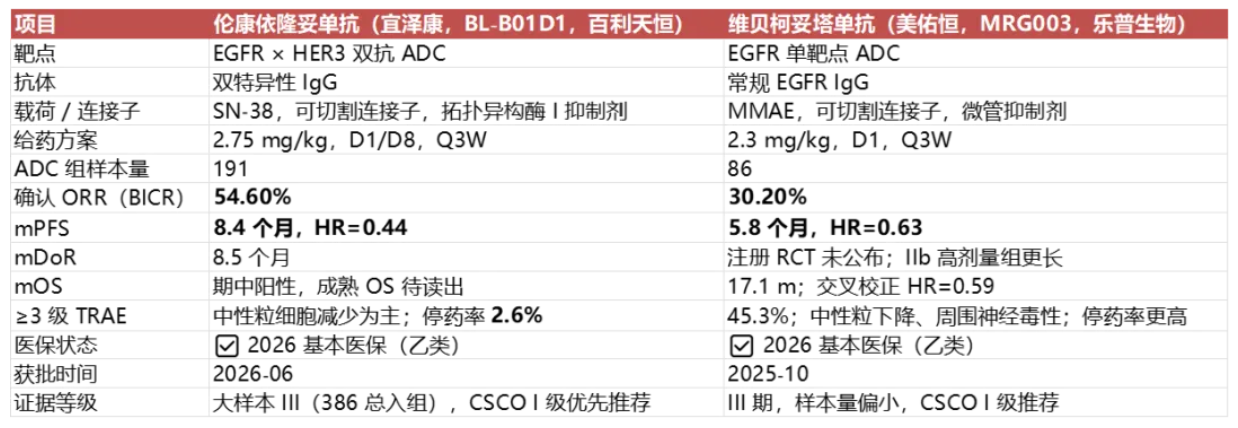
26版医保目录最引人关注的还是有新靶点ADC进入医保,分别是百利天虹的EGFR/HER3 ADC和乐普生物的EGFR ADC,恰好适应症都是鼻咽癌适应症。后续,大家关注比较多的EGFR ADC则是石药的同靶点产品,在肺癌这类大适应症可能数据更好。
不过从更远角看,百利天恒的EGFR/HER3 ADC,无论从后续适应症布局广度还是海外商业化价值,都明显更高。
自免药物
自免领域算是过去几年肿瘤之外,新产品非常多的方向。我们分析一下26年医保目录的新进品种。
TSLP(阿斯利康,重度哮喘):全球第一个TSLP,国内这个靶点的单抗和双抗也都很卷。单抗方面,恒瑞TSLP当年出海被套利已经成为了经典案例,TSLP双抗有康诺亚和荃信生物NewCo出海,TSLP/IL-13俨然成为自免双抗的试金石。
IgA肾病:这个细分领域最出名的还是云顶新药的耐赋康,第一个医保年度就卖了14亿,而26年医保里面新进了荣昌的泰他西普、诺华的阿曲生坦、大冢的斯贝利单抗。未来这个疾病会有多种治疗方式,也有多个药物竞争。耐赋康仍然是刚需,不过也需要面对更加激烈的仿制药竞争。
IL-5(GSK,哮喘):IL-5靶点也是自免领域重要靶点,更出名的产品是美泊利珠单抗,全球销售额26亿美元。这次进入医保的德莫奇单抗是半年一针的长效版本。
IL-23 p19:这个靶点是银屑病终结者,同时也用于IBD领域。在这次礼来的米吉珠单抗以及信达生物的匹康奇拜单抗进入医保前,已经有强生的古塞奇尤单抗和艾伯维利生奇珠单抗以及康哲的替瑞奇珠单抗进入医保。
IL-17:银屑病领域最牛靶点是IL-17,诺华把可善挺做到了70亿级别。之前进入医保的是诺华的司库奇尤单抗 (可善挺)和礼来的依奇珠单抗 (拓咨) 以及国产的恒瑞和智翔金泰的IL-17,今年医保谈判,优时比的IL-17A/F双靶产品比奇珠单抗进入了医保,而丽珠的IL-17双靶产品与26.8获批,错过了今年医保谈判。而三生国健和康方生物的IL-17已经获批,但却没有谈进医保目录。
接下来,我们在围绕具体药企,看看26年这类医保谈判的得失。
4、复宏汉霖 PD-1
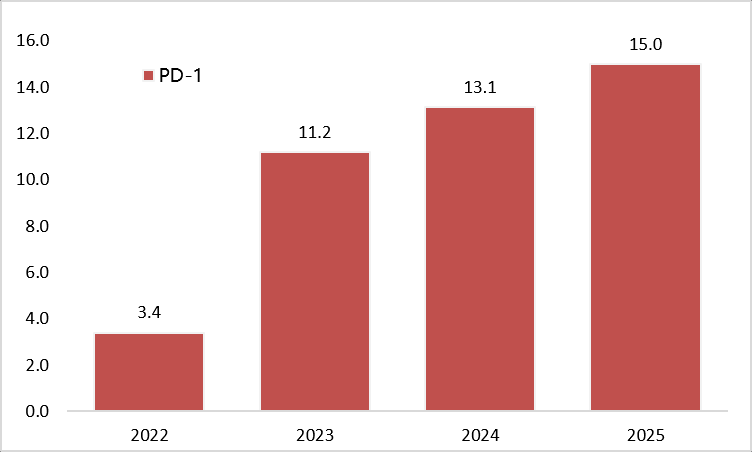
复宏汉霖的PD-1是否能够进入新版医保目录,是我最关注的品种之一。毕竟复宏汉霖的支撑品种已经进入瓶颈期,在新增胃癌围手术期大适应症后以及很多其他PD-1增加小细胞肺癌适应症后,斯鲁利单抗也到了必须进医保的关键节点。
从结果看, 复宏汉霖的PD-1成功进入医保,但27年医保降价的价格压力与胃癌围手术的增量,最后对PD-1整体收入到底是正面影响还是负面影响可能对复宏汉霖整体业绩都是关键要素。
当然,在27年除了PD-1,我也关心复宏汉霖的生物类似药集采影响以及海外地舒单抗/帕妥珠单抗生物类似药放量,以及PD-1/HER2/PD-L1 ADC等品种的海外进展。
5、信达生物(全系列进医保)
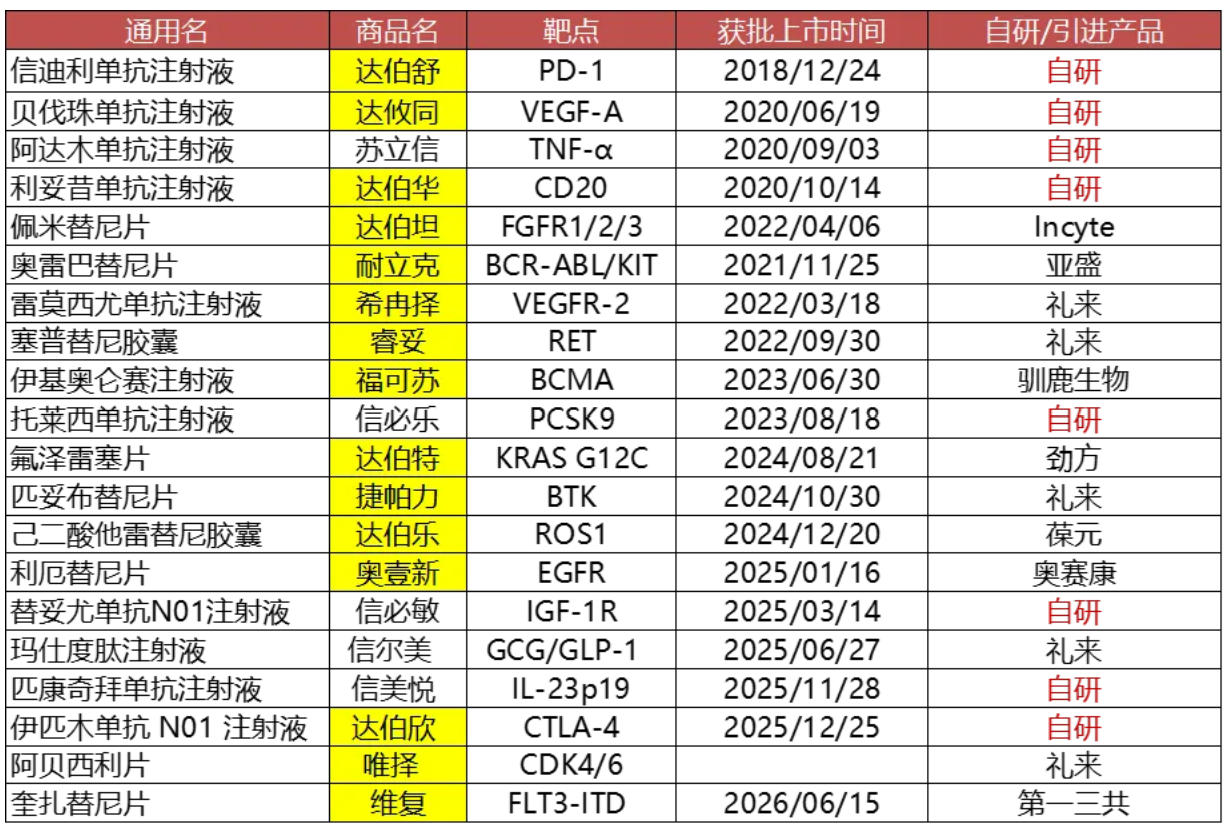
信达一直以来都非常积极参加国家医保,当年一刀把PD-1看到3万/年就是杰作,而这次把玛仕度肽(我理解是跟进替尔泊肽)、IL-23p19、CTLA-4、FLT3-ITD(引进自第一三共)都纳入了国家医保。
顺带说说信达的创新药商业化,自研+代理,双管齐下之下,现在信达生物已经拥有了国内数量最多的创新药商业化产品线。
6、恒瑞医药(继续丰富创新药产品线)
这次恒瑞有3款产品进入医保,URAT1鲁兹诺雷、EZH2 泽美妥司他、恒格列净瑞格列汀二甲双胍缓释片。
这3个品种也非常有意思,代表着恒瑞的创新药的几个方向。
URAT1鲁兹诺雷代表着恒瑞非肿瘤板块,这个靶点是25年非常火热的痛风药靶点,一品种带动的热点效应,让市场对这个靶点期望非常大,但视线回到国内商业化,还是恒瑞拔得头筹,最先获批上市,从此痛风药领域在非布司他之后,又有了新靶点口服药上市了!
EZH2泽美妥司他是外周T细胞淋巴瘤,微芯生物的西达本胺最早获批的就是这个适应症。EZH2靶点国内最早上市的是益普生的原研品种,和黄医药负责国内商业化,但由于高风险因素最终退市。现在就变成恒瑞成为国内第一家,也是商业化唯一的EZH2——恒瑞过去的Fast-follow策略能够保证自己会成为前沿靶点的国内推进最快的厂商,EZH2靶点就是案例之一。
恒格列净瑞格列汀二甲双胍缓释片是降糖板块的矩阵产品。恒瑞在降糖领域已经获批了恒格列净和瑞格列汀的单方制剂,而这次是三复方制剂,相当于自家单方降糖的升级版。我们也在信立泰的阿利沙坦也见过类似操作,围绕阿利沙坦这款国产新沙坦类单方制剂,扩展了阿利沙坦酯氨氯地平、阿利沙坦酯吲达帕胺缓释片、沙库巴曲阿利沙坦钙片、沙库巴曲阿利沙坦氨氯地平片,形成了复方制剂矩阵。
不过恒瑞这次没有把PD‑L1/TGF‑β谈进医保,估计是适应症单一,又想定高价,所以就维持非医保策略。之前已经获批的大品种里面,PD-L1也没有进医保。
不过到27年医保谈判时候,恒瑞会有很多品种拿来谈,ANGPTL3单抗、补体C5抑制剂、长效胰岛素都是大品种。
7、石药集团(肿瘤板块复苏起点)
这次石药集团进入医保的是注射用紫杉醇(白蛋白结合型)(Ⅱ)和安尼妥单抗。
紫杉醇(白蛋白结合型)(Ⅱ)是对老款克艾力的升级,本来当年克艾力最猛的时候做到了24亿销售额,但是随着一轮轮集采,现在估计销售贡献已经很少了。而新版的白紫不仅仅在于更好疗效、更优安全性,更重要的是速溶带来临床操作便利性。
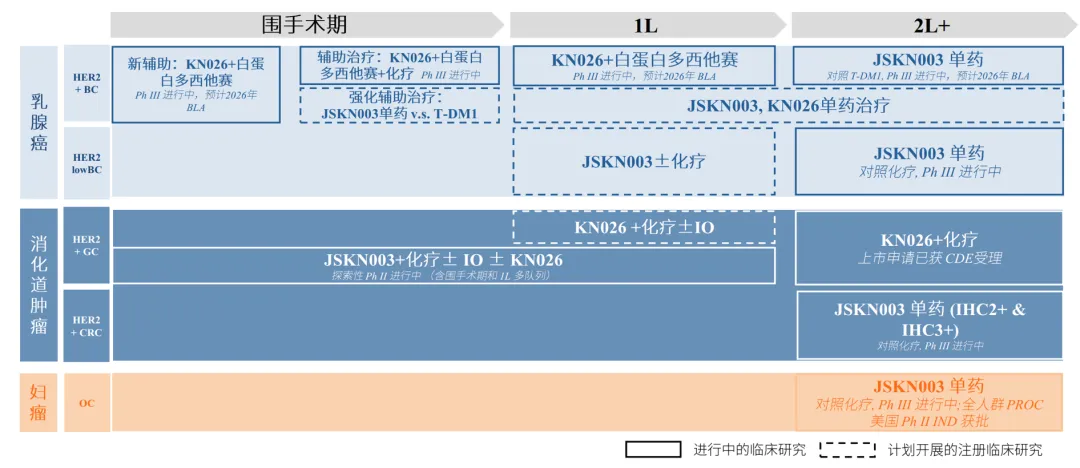
安尼妥单抗是石药对外合作重磅药的标志性案例:这个产品是康宁杰瑞研发的HER2双抗KN026,这次进入医保是胃癌适应症,后续还有HER2双抗ADC产品。整体覆盖了乳腺癌、胃癌、结直肠癌等多个适应症的不同阶段。康宁杰瑞BD给石药的两款HER2产品,也是未来几年石药肿瘤板块最重要的产品线之一。
8、先声药业(核心产品进医保)
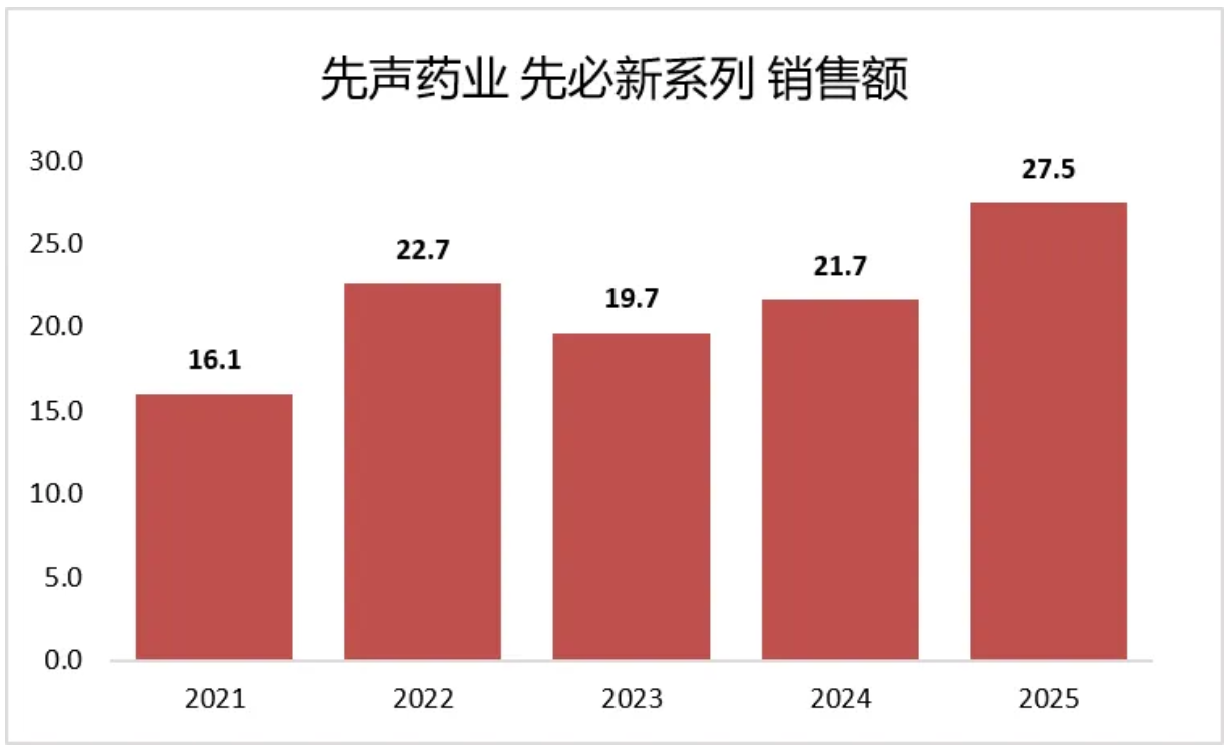
先声药业的商业化,先必新系列是现在最核心商业化产品线,而在先必新注射剂临近专利权,并且开始有仿制药获批的背景下,舌下片是否能够进入医保并放量则显得非常关键。
我们知道在脑卒中领域,现在剩下的大品种就是石药恩必普系列和先声先必新系列,不过之前的短板是先声只有注射剂,而新批的舌下片一直非医保,所以这次口服剂型进医保后可以全面对比恩必普。
9、再鼎医药(解决艾加莫德依从性)
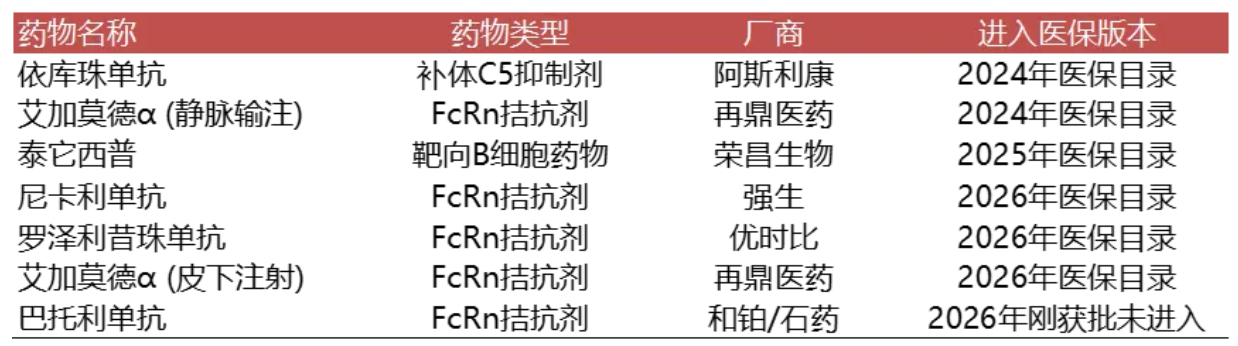
再鼎的艾加莫德在25-26年放量低于预期,除了低价较高为,皮下剂型没有进医保也是关键因素,而这次医保谈判终于把这个缺陷补助,艾加莫德的皮下剂型进入了医保。但同时我们也看到过去几年重症肌无力的药物越来越多,既包括与艾加莫德同机制的FcRn,也有C5补体以及B细胞的泰他西普,可能竞争会加剧!
再鼎寄以厚望的精神类药物KarxT也在这次纳入了医保目录,我觉得对于这类定价不高但需要更多人群覆盖的药物,进入医保很关键。如果没有进医保,可能就很难放量,而随着这次进入医保,估计未来销售额可以媲美集采前的奥氮平。
补充:再鼎引进自辉瑞的TF ADC,这次没有选择降价进医保,估计是想定于宫颈癌高端药物。
其他进入26版医保目录的药企&靶点
EGFR(20 外显子插入):鞍石药业的安达艾替尼,又一个EGFR(20 外显子插入)纳入新版医保,现在的竞争格局就是舒沃替尼、伏美替尼、安达艾替尼以及埃万妥单抗;
安斯泰来的CLDN18.2单抗:26年已经有信达、礼新、AZ/康诺亚的CLDN18.2 ADC以及奥赛康的CLDN18.2单抗推进到了NDA阶段。
BCL-2:这次百济神州和亚盛医药的BCL-2都进入新版医保,不过这个靶点的战局重心还是在国外,百济神州、亚盛、诺诚健华,谁家能够成为维奈克拉的Better,谁家将吃到30亿美元市场的大肉。
骨髓纤维化(JAK):JAK靶点,最早是芦可替尼,之前泽璟制药已经有杰克替尼率先上市商业化,今年有中国生物制药的罗伐昔替尼片和邦顺制药的贝泽昔替尼片纳入了新版医保。
三生制药:长效 EPO 谈判进入了新版医保,但市场更关注的TPO医保谈判最终降价幅度;
首药控股:二代ALK 康特替尼进了这次医保谈判目录,但市场更关注的是三代ALK;
通化金马:琥珀酸安维吖啶片谈进了医保,但是仑卡奈单抗和多奈单抗却没有进医保。很遗憾,未来没有那么多钱的患者,想靠医保报销省钱吃阿尔茨海默药,只能吃到多奈哌齐平替,而不是Aβ单抗。
禾元生物:重组人白蛋白注射液(水稻)进了医保,在医保加持下,不知道以后重组产品对血制品白蛋白的替代进度会如何?
和誉医药:匹米替尼胶囊(CSF-1R),腱鞘巨细胞瘤,算是罕见病,进医保也很关键。和誉已经把这款产品授权给德国默克,并且刚刚在FDA获批上市。所以对于这种罕见病高定价产品,重点还是看美国和欧洲市场的放量吧!
没进医保的品种
再说一些我脑子里感觉相对重要,但这次没进医保的品种
亚虹医药的氨酮戊酸己酯软膏,这个市场预期挺高的宫颈光动力治疗系统没有进医保
先声药业的达利雷生,白处方失眠药,估计今年有7亿销售额,可能进入医保并不是好事,还是非医保跑一段时间吧!先声、卫材、扬子江等给几个雷生类产品都没有进医保。
百济神州的泽尼达妥单抗:石药/康宁杰瑞的安尼妥进医保了,但百济神州的HER2双抗(胆道癌),选择没进医保。
中国生物制药/BI的宗艾替尼:我的理解是类似吡咯替尼的HER2小分子也没进医保。
必贝特的伊吡诺司他:HDAC/PI3Kα,适应症是r/r DLBCL,没进医保,估计起量比较难了!
狂犬抗体:兴盟医药的泽美洛韦玛佐瑞韦单抗,当年南新制药想收购兴盟就是图这个狂犬双抗,结果股价大跌后增发收购失败。这次这款产品纳入了初审目录,但是最终没有选择进医保。不过华北制药的狂犬单抗,在获批几年之后,今年进入了医保。而智翔金泰的狂犬双抗 斯乐韦米单抗,也获批上市,好像也没有进医保目录。
诺思兰德的塞多明基:市场关注度很高的下肢缺血的裸质粒产品,研发好多年后终于获批上市,但这次没有选择降价进医保。
康哲药业的磷酸芦可替尼乳膏:这款国内第一个白癜风药物没有进入新版医保,而是选择非医保模式,按照消费品的销售思路去做商业化。近期,乌帕替尼的白癜风适应症也在国内获批了!
康哲药业的德昔度司他:肾病贫血,这次也没有进医保。同机制产品是罗沙司他和信立泰的恩那度司他,而罗他司他已经纳入了集采。
列汀类:这次石药集团的普卢格列汀没有进医保,而其他国产列汀,包括恒瑞的瑞格列汀、海思科的考格列汀、信立泰的福格列汀之前都选择了进医保。
最后说一句,刚刚收到消息,康方生物收到FDA的CRL了!
本话题在雪球有4条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


