行业指数的利润波动,是我们掉进估值陷阱的最主要原因之一,如何快速识别指数的利润稳定性,是行业投资、尤其左侧投资的基本功,否则后续超出预期的震荡时间,会击溃我们的信心。
说起这个,就不得不提2021-2023年的中证医疗,当时在外部特殊事件的影响下,中证医疗成分股短期内出现极高的利润增速,致使指数PE快速下降,出现“十年一遇”的低估。
而后续大家也都知道,随着外部事件反转,行业利润快速回落至常态水平,甚至部分细分领域出现产能过剩,指数PE出现被动抬升,所谓的低估成为了估值陷阱。
也正是这个典型案例,61推出了指数温度体系,采用PE、PB、股息率多指标、不同权重加权的计算方式,尽量避免出现类似风险。
那么,如何一眼看出指数利润的波动?
恰好,最近这期估值表里,部分指数也出现了类似的情况,我们一起一探究竟吧…
(此文5096字,阅读时长约15分钟,建议先收藏,找时间细读…)
一、藏在PE、PB百分位里的秘密
想弄明白这个问题,得先回顾一下公式:
市盈率(PE) = 市值(P) ÷ 利润(E)
市净率(PB) = 市值(P) ÷ 净资产(B)
在这两个公式中,市值每天都在变动,但利润和净资产的变动节奏有很大不同。利润是一个快变量,遇到行业爆发或衰退,能在几个季度内翻倍甚至转负。而净资产是一个慢变量,由厂房、设备、现金等一点点积累,每年赚的现金流逐步加上去,净资产的变动相对迟滞。
于是我们会发现,当行业利润产生巨大波动时,PE会第一时间表达,而PB则可能需要几年的积累。
这两者之间的时间差,便会在各自的百分位上显现出来。比如行业利润短期暴增,PE快速下降,PE百分位探底;PB变化几乎没有,PB百分位保持常态。
此时,我们会发现该指数PE低估、PB正常甚至高估,我们就能明白:指数利润端可能发生了明显变化,接下来需要继续检查利润增速和行业基本面。我们需要去确认该变化是中长期改善的开始,还是特殊事件的短期影响,从而提升我们对行业指数的把握度。
接下去,我们一步步拆解不同案例…
二、利润快速爆发期:PE偏低,PB偏高
在估值表里,最容易让人产生捡到便宜错觉的,就是利润短期爆发导致的PE被动走低。此时,PE的分母(利润)被迅速放大,指数看着瞬间便宜了,但PB往往还停留在原地。
最近估值表里有几个指数,正处于这种典型的错位状态,我们得看看它们的利润增速质地到底如何?
1、CS人工智能
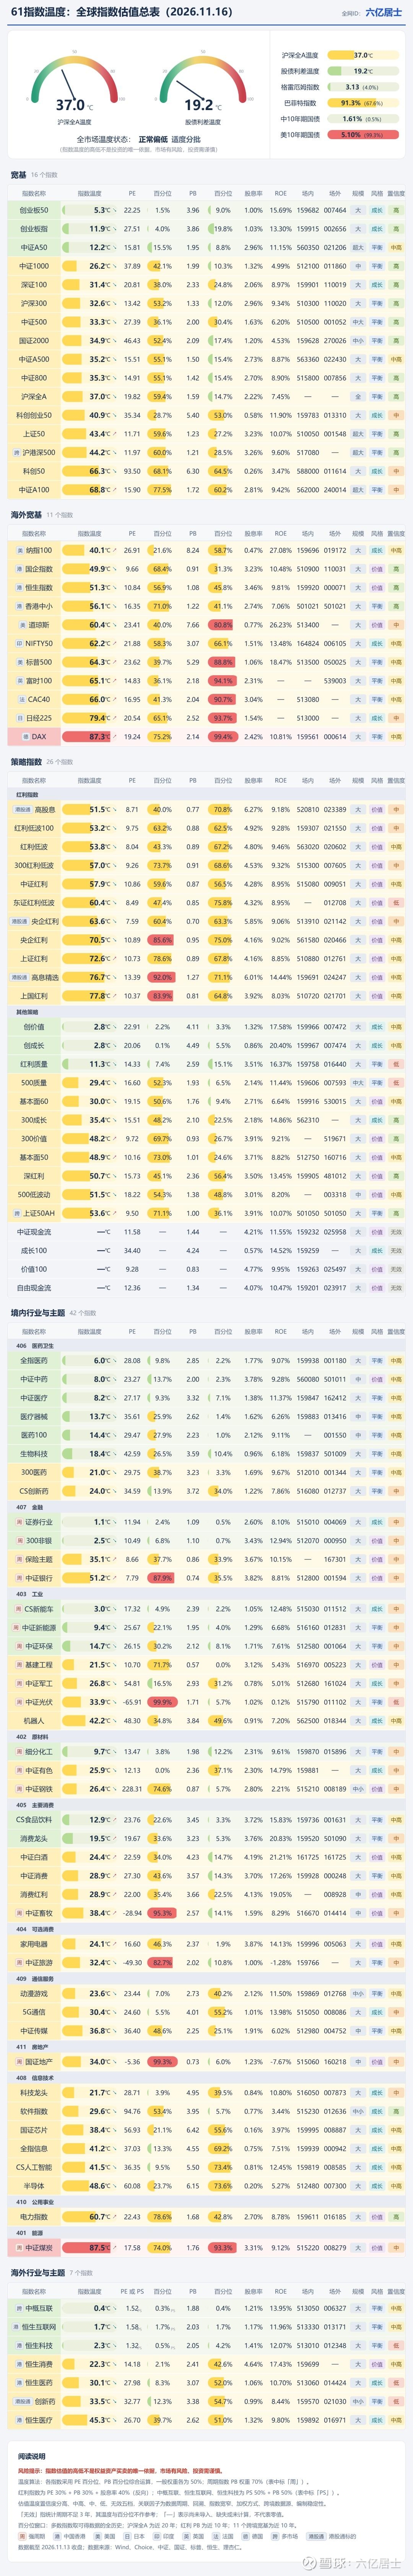
我们先看本轮AI科技革命的典型指数:CS人工智能,该指数PE为36.35,百分位9.5%,PB为5.50,百分位为73.4%,指数温度41.5℃,正常偏低。
从PE绝对值看,并不算特别低,但对比之前已经腰斩有余。结合近几个月的回调和行业本身利润的爆发,PE被快速消化。而基于净资产角度的PB,则没有明显波动,PB百分位仍处于正常偏高接近高估阶段。
这便是行业利润爆发、PE走低但PB维持高位的典型案例。
它的利润爆发,主要来自算力硬件环节(如光模块、AI芯片)的业绩兑现。下游云厂商的算力军备竞赛,带来了实打实的订单收入。
从具体数据看,该指数近四季度利润增速分别为:60.04%、50.00%、82.40%、54.92%,整体而言增速极高且稳。
不过,这只指数的主题纯度极高,权重高度集中在电子和通信,本质上是绑定在AI资本开支周期上的。这意味着它的利润弹性极大,一旦下游扩产节奏放缓,利润增速回落也会非常迅速。
因此,基于PE+PB的温度计算方式,在一定程度上能避免单利润因子带来的风险。而如果对AI行业有充分认知的朋友,则可以研究未来一段时间的利润稳定性,做出契合的布局。
2、CS创新药
我们再看另一个具有代表性的行业:CS创新药。
该指数PE为34.59,百分位13.9%,PB为3.72,百分位34.0%,指数温度24.0℃,处于正常偏低状态。
随着国产创新药出海授权(License-out)密集落地,部分跨国药企支付的巨额首付款确认了当期利润,使得板块利润增速在短期内被急剧拉高,把PE百分位压到了13.9%的偏低位置。
但创新药的指数特性决定了,这种利润的稳定性相对较弱。作为高研发投入的细分行业,指数内大量成分股仍处于商业化早期,利润基数本就很小。
一笔几亿美元的首付款能瞬间改变当期报表,但这种“事件驱动”的大单并不具备制造业那种可线性外推的连续性。一旦后续授权进度放缓,利润增速很容易出现断层。
在周期属性上,创新药兼具科技股的成长性与医药行业的政策周期,目前正处于出海爆发的景气阶段。因此,结合PE和PB来看,由于创新药利润波动极大,单纯看PE容易失真。
结合PE、PB的指数温度,会增加安全垫。
3、中证有色
最后,我们来看强周期行业的典型代表:中证有色,它的表现更为极端。
该指数PE为12.13,百分位0.00%,PB为2.36,百分位37.1%,指数温度25.9℃,处于正常偏低阶段。
如果你单纯看PE,0.0%的历史极限分位,妥妥的地板价,便宜到令人发指。但如果你结合PB和综合温度来看,37.1%的PB分位和25.9℃的温度,只是正常偏低,远没有到PE所暗示的那种千载难逢的极度低估。
为什么会出现如此巨大的裂口?这正揭示了强周期行业的利润底色。
有色金属(铜、铝、黄金等)近期价格持续上行,直接增厚了上游矿企的利润。在周期景气阶段,企业利润能在短期内翻倍,导致PE的分母被瞬间放大,PE被硬生生压到了历史最低点。但与此同时,净资产(PB)的积累速度没跟上利润的爆发,PB的变动相对平缓。
强周期行业顾名思义,它的利润呈现不稳定的周期性,对强周期行业来说,利润越好、PE越低时,反而越需要检查当前盈利处在周期什么位置。如果只盯着利润,掉坑的人不在少数。
这就是为什么我们的温度体系中,对强周期行业必须引入并强化PB的权重。正是因为我们看到了37.1%的PB分位,才没有被0.0%的PE诱惑,没有给出极度低估的狂热信号。
这三个案例虽然都呈现出“PE偏低、PB维持”的表象,但内核也有不同:CS人工智能是真金白银的业绩兑现,但受制于AI行业资本开支的周期,需要投资者有前瞻性。
CS创新药是事件驱动的利润跳升,未来能否保持同样力度,不能简单线性外推。而中证有色则是典型的周期行业表现,这样的利润兑现,往往伴随着本轮周期逐步到达中后期。
对于细分行业、周期行业,61长期以来的态度都是“慎之又慎”,说实话,有些行业真看不懂。与其追细追新,不如用跨行业、板块宽基指数代替,疗效不差,还不用胆战心惊。
三、行业衰退与底部期:PE极高或为负,PB处于低位
看懂了利润爆发期的低PE假象,那么反过来,当行业陷入低谷、利润大幅下滑甚至亏损时,估值表又会呈现出怎样极端的错位?
此时,利润(E)急剧萎缩甚至转负,PE会被动飙升到几百倍,或者直接变成负数。而净资产(B)的回落虽然相对缓慢,但随着时间积累,PB也逐步被砸到了历史低位。
这种状态,通常出现在强周期或产能深度出清的行业,我们同样结合表里的真实数据来看看。
1、中证畜牧
首先是大家非常熟悉的中证畜牧,估值表显示,该指数 PE为-28.94,百分位95.3%;PB为2.57,百分位14.1%,指数温度38.4℃,处于正常偏低状态。
这就是典型的周期底部特征,受猪价持续低迷影响,养殖企业普遍陷入亏损,导致整个指数的PE变成了负数。如果单看PE,这数据简直没法看,但看PB,已经回落到了14.1%的历史低位。
遇到这种情况,我们就要去思考:猪肉作为刚需,行业不可能永远亏损,产能一定会出清。因此,当PB被砸到极低位置时,往往孕育着周期反转的机会。
但难点在于,左侧的底部是一个“区域”,而不是一个“点”。这一点畜牧行业这几年的走势已经验证:这类行业产能的去化周期,可能比我们想象的更漫长,如果过早重仓,可能会面临更长的磨底期,极其考验耐心。
2、国证地产
再看国证地产,众所周知的情况,指数估值更为极端。
该指数 PE为-5.36,百分位99.3%;PB为0.73,百分位6.0%,指数温度34.0℃,处于正常偏低状态。
PE为负,说明行业整体依然在亏损。而0.73的PB绝对值,意味着整个板块处于深度的“破净”状态,6.0%的PB百分位,更是说明这是行业到达了历史低估水平。
地产属于长周期的传统行业,它的衰退与出清,伴随着宏观经济的结构调整。虽然6.0%的PB极具诱惑力,看似跌无可跌,但行业何时真正见底企稳,依然充满不确定性。
对于这种处于长周期底部的行业,即便估值再低,如果没有极强的行业认知,盲目抄底也容易陷入“低估之下还有地下室”的困境。
3、中证光伏
最后看中证光伏,该指数 PE为-65.91,百分位99.9%;PB为1.71,百分位5.7%,指数温度33.9℃,处于正常偏低状态。
光伏也是前几年的大热赛道,如今深陷产能过剩和价格战的泥潭,全行业利润大幅下滑。PE直接跌成了负的65.91,但PB的百分位已经掉到了5.7%的极低区间。
从行业逻辑看,光伏的需求依然在增长,目前的困境是阶段性的产能供需失衡。当PB跌到5.7%时,安全边际确实在提升。
但同样的问题,产能出清需要时间,技术迭代的竞争也异常激烈。在利润没有实质性反转、净资产还在缓慢失血之前,这种底部往往还需要反复摩擦。
这三个处于底部期的案例,其PE要么是负数,要么极高,已经暂时失去了参考价值,PB成为了衡量其安全边际的核心锚点。
但我们要清醒地认识到:极低的PB,只能说明当前价格相对账面净资产处于历史低位,并不意味着安全边际已经足够,更不代表马上就会反转。 周期反转的时间成本,是这个阶段最大的隐性风险。
在61指数温度体系中,强周期行业的PE百分位权重为30%,PB百分位权重为70%。
之所以没有完全放弃PE,是因为PB虽然更适合观察强周期行业的资产价格位置,但如果只看PB,也很容易过早进入左侧。
PB已经很低时,行业利润可能仍在继续恶化,产能也可能尚未真正出清。此时PE即便极高甚至转负,依然传递着一个重要信息:盈利周期还没有恢复正常。
所以对强周期行业来说,PB更多负责观察价格位置,PE则保留对利润周期的提醒。 70%和30%的权重差异,本身也是在低估判断与周期确认之间做一个平衡。
四、普通投资者的应对思路:如何避开估值陷阱?
聊完了利润爆发期的“假便宜”和衰退底部的“假高估”,我们会发现,单靠PE或PB去判断行业指数,很容易被周期和事件蒙蔽双眼。
这也是为什么61在做指数温度体系时,坚持要把PE、PB、股息率结合起来加权计算。系统计算出的温度,虽然不能预测明天是涨是跌,但它能帮我们过滤掉极值利润带来的失真,给出一个“模糊的正确”。
在实际投资中,面对这些利润大起大落的行业指数,我们应该如何应对?结合这期估值表,61有三个建议:
1、以资产配置为主,切忌单打独斗
估值表里有着形形色色的指数,但我们的账户不需要面面俱到。对于大部分普通投资者来说,获取长期稳健收益的核心,依然是做大类资产的配置。
根据全市场的温度(当前沪深全A温度在37.0℃,正常偏低),在防守(如红利低波、中证红利)、均衡(如沪深300、中证A500)和进攻(如科创创业50、创业板指)之间做好合理的比例分配。用配置的思路去投资,远比每天盯着某一个细分行业的估值去博弈要踏实得多。
2、行业投资,选宽不选窄
如果你看好某个方向,想要配置行业指数,尽量去选覆盖面更宽的“跨行业”或“板块宽基”。
比如,看好大消费,别去单吊某一个白酒细分,可以看看消费50或消费龙头,它涵盖了主要消费和可选消费,容错率更高;看好科技,别去赌单一芯片的周期,可以看看科创创业50或创业板指,它们包含了多个科技细分领域的龙头,能有效平滑单一行业的利润波动风险。
宽基和宽行业可能弹性没那么极致,但胜在抗风险能力强,不容易掉进单一行业的估值陷阱。
3、若要配置细分行业,必须带上“三把锁”
细分的强周期或主题行业(如畜牧、有色、创新药),如果真的想去左侧布局搏反转或高弹性,必须给自己上三把锁:
第一把锁:极高的安全边际
别看到PE跌破历史新低就一把梭哈。像中证有色现在PE在0.0%分位,但它依然有周期见顶的风险;像地产、光伏,哪怕PB再低,也要耐心等它跌透,分批买入。
第二把锁:严格的仓位控制
这类高波动行业,在组合里只能作为“卫星”配置。小仓位去试错,哪怕亏了也不影响整体大盘。
第三把锁:做好长期抗战的准备
周期的底部往往是个漫长的区域,像畜牧的产能去化喊了很久,反转迟迟不来。一定要用三到五年用不到的闲钱去布局,用时间换空间。
这一期我们通过PE和PB的背离,看到了利润快变量和净资产慢变量之间的时间差。
无论是人工智能的订单爆发、创新药的授权兑现,还是有色的金属涨价,亦或是畜牧、地产的深度亏损,其背后都是行业周期与企业经营的真实写照。估值表的数据是静态的,但企业的发展和周期的轮动是动态的。
不要迷信任何一个单一指标,也不要去猜周期的拐点。承认我们在强周期和细分行业的认知局限,用更宽泛的配置去分散风险,用更综合的温度去衡量估值。
最后的最后:每一个指数都代表着一个行业或多个行业的整体变化,其温度只适合跟自己对比,指数之间尽量不要横向对比。
五、“61”指数温度:全球指数估值总表(0505期)
==================
欢迎大家讲讲自己碰到的案例,以及经历之后的心得哦…
PS:本期中证指数未更新估值数据,红利类保持上一期数据
==================
数据整理不易,还望多多点赞、转发支持。
扩展阅读:《指数基金文章目录列表》(新手必看)
$沪深300ETF华泰柏瑞(SH510300)$ $科创50ETF华夏(SH588000)$ $纳指ETF广发(SZ159941)$
风险提示:本文内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。请在做出投资决策前,仔细阅读并理解相关基金的法律文件,如《基金合同》、《招募说明书》等。过往业绩不代表未来表现,投资者应根据自身情况,审慎决策。
本话题在雪球有45条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>


