本文来自微信公众号: 正经社 ,作者:智者正叔,原文标题:《哈尔滨银行拟出清930亿,时间换空间能走多远?丨正经深度》
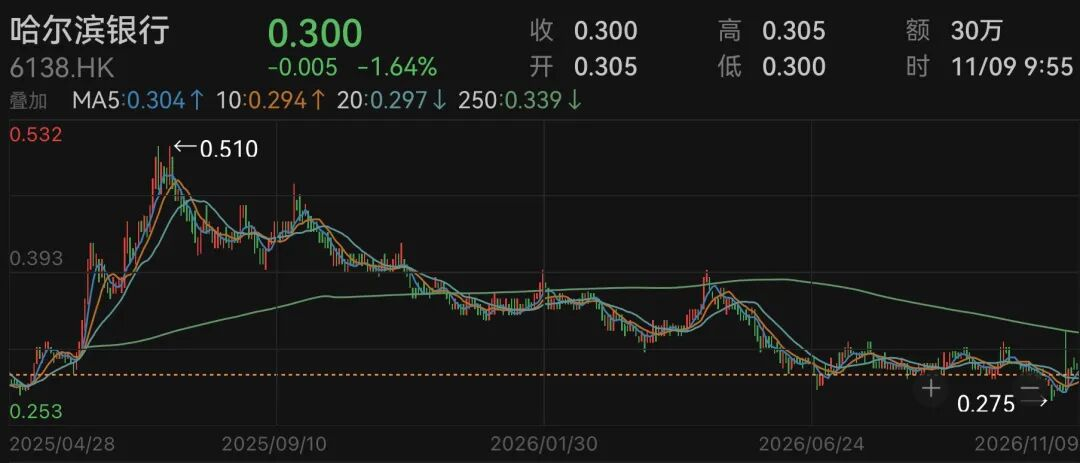
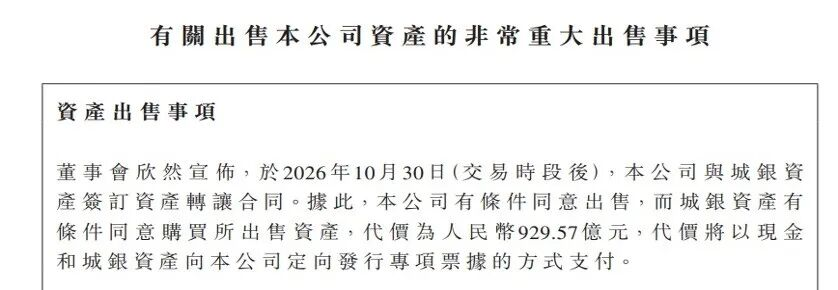
2026年10月末,哈尔滨银行在港交所发布的非常重大公告显示,其拟将账面价值929.91亿元的资产包,以929.57亿元的价格出售给哈尔滨城银资产。
交易价格和账面净值相差0.34亿元,折价率只有0.037%,基本是按照账面价值从表外剔除。公告之后第二个交易日,哈尔滨银行港股大涨超过7%。
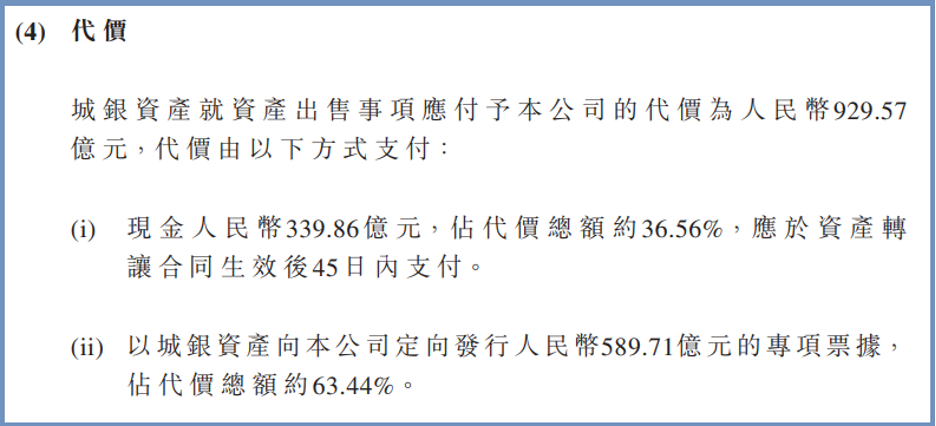
不过,这笔平价交易背后,逾期90天以上的占了全部的48.17%,接近一半。城银资产63.44%的对价是由城银资产发行10年期专项票据支付的。
问题在于,哈尔滨银行用一张10年期的票据,换取的风险是否已经完全消除呢?还是只是将风险推迟了呢?
正经社分析师认为,从哈尔滨银行2026年中期报告的业绩数据中可以得出,这930亿元的账面出清,其实是为了换取时间而做的报表调整。
1
谁在为48%的逾期资产买单
本次交易的资产包是由信贷资产、金融投资资产两部分组成,信贷资产占58.8%,金融投资资产占41.2%。金融投资部分有资金信托计划、资产管理计划和债券投资。
最核心的不是总量,而是逾期的范围。资产包中没有逾期的资产占到37.92%,逾期90天以上的资产占到48.17%。到基准日为止,这部分资产已计提了157.8亿元的资产减值准备。
按常理说,一个逾期90天以上占了将近一半的资产包,在市场化转让里应该会有明显折价。可哈尔滨银行的交易对价是929.57亿元,只比账面净值低了0.34亿元。
买方城银资产并不是四大AMC,而是2025年11月才成立、注册资本只有100万元的地方财政平台,还是哈尔滨银行持股4.25%的第四大股东。
图源:哈尔滨银行港股公告
所以与其说这是一次市场化的不良资产处置,不如说就是在地方国资体系内部做的一次账面手术,资产从银行的资产负债表,平移到了财政体系的平台上。
支付方式也进一步说明了这一点。
929.57亿元对价里,现金只有339.86亿元,占36.56%。剩下589.71亿元是城银资产定向发行的10年期、年利率1.62%的专项票据支付的,按年付息、到期一次性还本。
也就是说,哈尔滨银行在交易完成的时候,并没有收回将近六成的对价,而是拿着一张期限长达十年的低息票据。
真正能回到手里的现金,比公告标题里929.57亿元看起来的那个规模要小得多。
正经社分析师认为,这笔交易能几乎以平价的方式达成,本质上不是资产包本身,而是买卖双方都在同一个信用链条里。定价的合理性靠的是一个信用链条来兜底,而不是靠资产在市场里能变现多少来检验。
2
零售不良率攀升与314%偏离度
要理解哈尔滨银行为什么需要一场930亿元量级的账面出清,我们还需要看一下2026年中报披露的经营数据。
截至2026年6月末,不良贷款率是2.8%,跟2025年末持平,在上市银行里是最高的。同期,逾期贷款率从年初的12.8%升到了14.8%,逾期贷款总额达到624.06亿元,比年初增长了19.27%。
更要紧的是,联合资信跟踪评级报告显示,2025年末逾期90天以上贷款跟不良贷款的比重大概到了314.05%,逾期90天以上的贷款规模,是已经算进不良的贷款的三倍还多。
这说明账面上那118.3亿元不良贷款,远远没覆盖到实际逾期,但还没被划进不良的资产。
问题的另一头,是零售信贷还在继续变差。
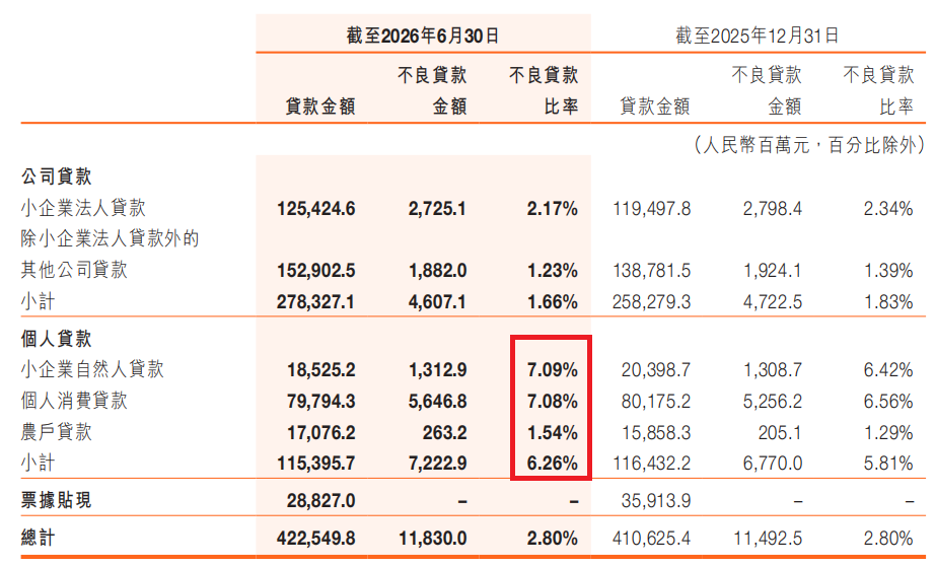
2026年6月末,哈尔滨银行个人贷款不良率到了6.26%,其中个人消费贷款不良率7.08%,小企业主贷款不良率7.09%。对公贷款不良率才1.66%,对公跟零售之间的风险差距已经非常明显了,零售端那些高息资产本来在息差收窄的时候应该是挣钱的支撑,结果反而成了资产质量最集中的出血点。
图源:哈尔滨银行2026年中报
盈利端的缓冲空间也正在同步收窄。
2026年上半年,哈尔滨银行净息差只有0.98%,比2025年全年降了0.22个百分点,头一回跌破1%,在上市银行里已经是垫底那一档了。营业收入77.2亿元,同比也就涨了4.53%;归母净利润10.33亿元,同比涨了12.81%。
利润能正增长值得肯定,但拨备覆盖率从2025年末的198.26%提到236.4%,很大程度上是靠计提吃掉利润才换来的。当净息差跌破1%,继续靠拨备堆高来维持不良率数字不往下走,空间会越来越小。
正经社分析师认为,930亿资产出表最直接的驱动力,是账面不良率和真实逾期水位之间的差距,已经达到必须靠一次大规模出表来补上的程度。
3
改变了什么,没改变什么
从即期财务指标看,交易的效果是很明确的。
按2026年6月末基数测算,资产出表后不良贷款率会从2.8%降到2.52%,降了0.28个百分点;核心一级资本充足率从8.36%升到9.72%,提了1.36个百分点;一级资本充足率和资本充足率分别升到12.49%和13.59%。
对于一家核心一级资本充足率长期在8.4%附近的城商行来说,1.36个百分点的资本释放是有实际意义的,它意味着风险资产占用降下来以后,信贷投放和债券配置的空间又重新打开了。
代价也同样很清楚。63.44%的对价是城银资产发行10年期专项票据支付的,589.71亿元本金对应的年利息大约9.55亿元,年利率1.62%。对比该行上半年生息资产的平均收益率,这部分资产的收益贡献会明显低于原来资产包里信贷资产的票面收益。
交易本身还会在利润表里确认大约0.34亿元的信用减值损失,并产生大约0.26亿元处置损失。换句话说,这笔交易就是用未来的利息收入和一次性的小损失,换来了当下的不良率下降和资本空间释放。
更值得琢磨的是这一模式到底能不能持续。
正经社分析师注意到,哈尔滨银行不是第一次这么做。2024年12月和2025年12月,先后向中信金融资产黑龙江分公司、信达资产天津市分公司折价转让不良债权,两笔账面加起来21.4亿元,初始回笼资金只有大约5.8亿元,2024年那笔的总回收率只有22%。
跟那时候真金白银、深度折价的AMC处置相比,这次向地方财政平台近净值、票据支付的转让,在会计效果上要好看得多,但从经济实质上看,风险的承接方从专业处置机构变成了地方财政体系,回收的确定性和流动性也从现金变成了十年期低息债权。
这笔930亿元的交易,能改变的是2026年年报上的不良率数字和资本充足率曲线。
改变不了的,是资产包里那48%的逾期资产最终得有人来承担损失,是零售信贷7%以上的不良率所指向的客群偿债能力问题,是净息差跌破1%之后传统信贷业务盈利模式还能不能持续。
等“账面出清”完成以后,真正的考验在于:释放出来的这1.36个百分点资本空间,能不能投到足够优质的资产上,产生能覆盖那张1.62%票据机会成本的回报。
如果答案是否,那么今天这张干净的资产负债表,不过就是把风险从不良贷款科目挪到了持有至到期投资科目。【《正经社》出品】