(本文作者为 消费纵深,钛媒体经授权发布)
1
11月19日,沃尔玛发布截至2026年10月31日的2027财年第三季度财报。整体来看,公司营收与利润均超出市场预期,并顺势上调全年业绩指引。但真正让投资者和分析师侧目的,是国际业务板块中中国市场的表现——净销售额按固定汇率计算同比增长28.5%,远超全球整体增速。
在沃尔玛全球电商增速17%、美国电商增长23%的背景下,中国市场的电商表现更为激进:销售额增长31%,电商渗透率达到53%,同比提升逾1个百分点。沃尔玛首席执行官董明伦在电话会上直言,在数字零售方面,中国比沃尔玛运营的任何市场都更为先进。
飞速增长背后的代价
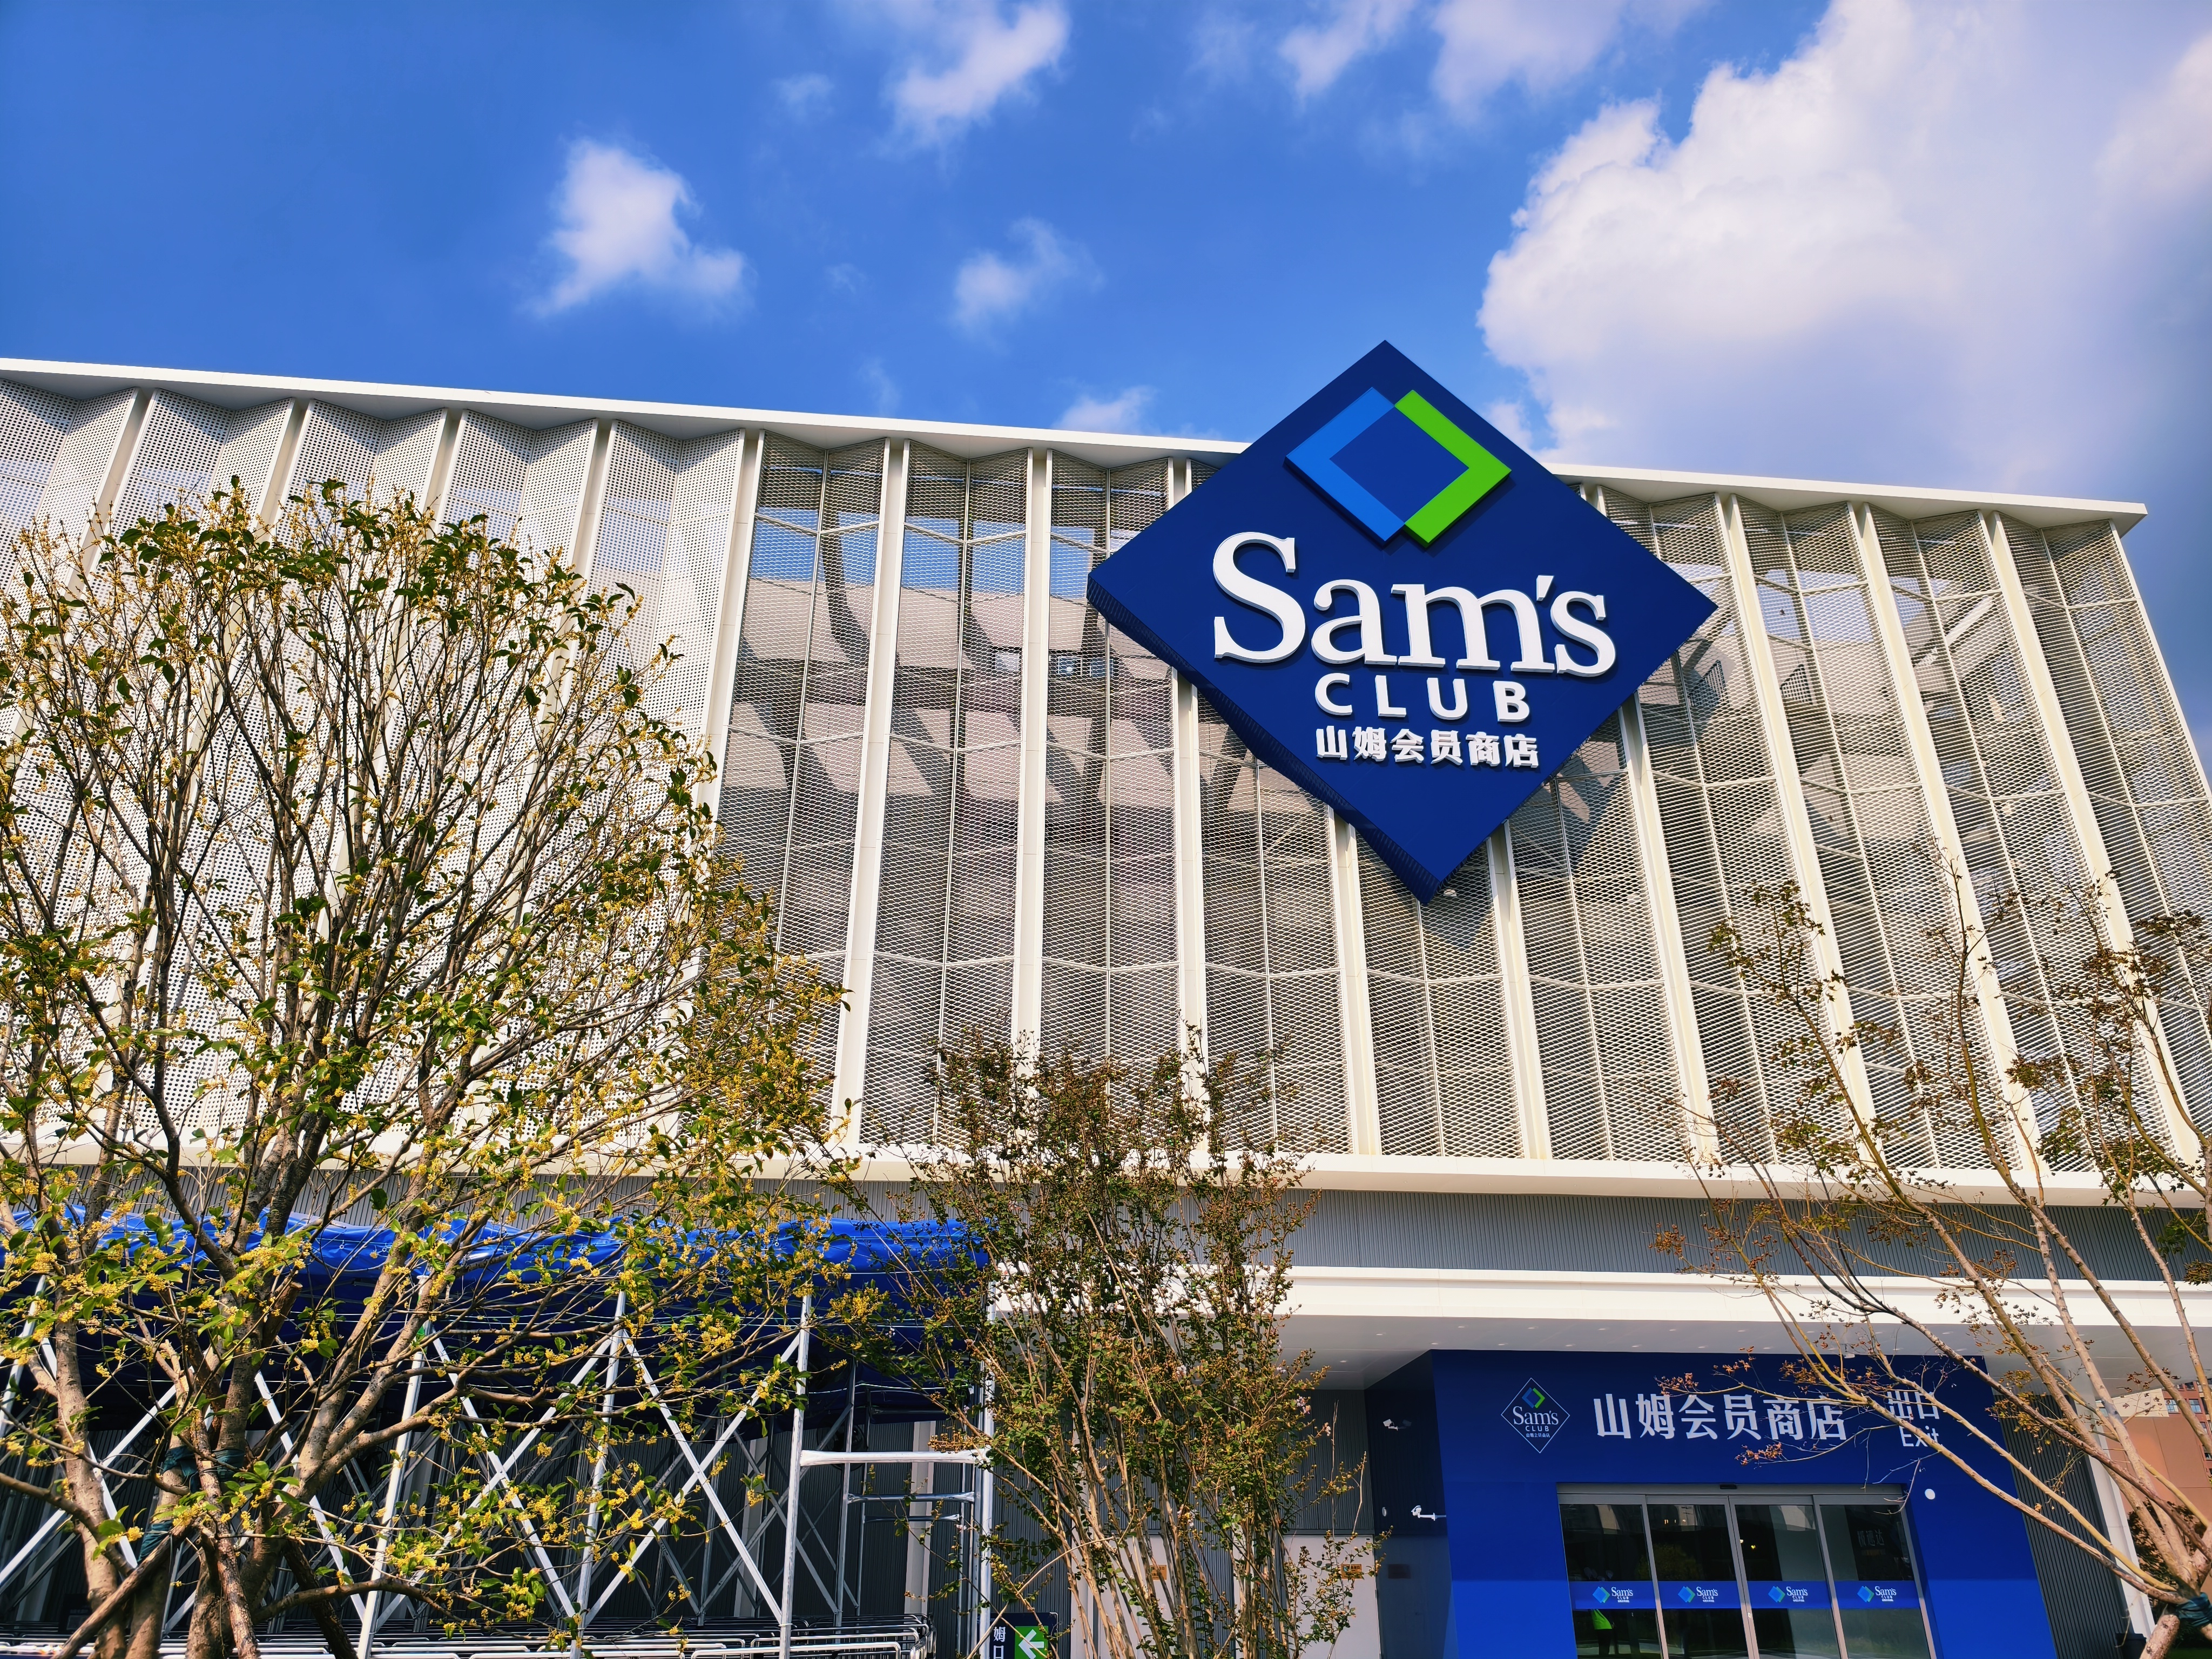
山姆会员店仍然是中国市场增长的关键动力。
沃尔玛首席财务官雷尼在电话会上透露,公司整体会员收入增长17%,其中国际业务会员收入增长34%,成为主要拉动力,而这主要得益于中国山姆会员店。山姆的交易单量保持双位数增长,过去12个月在中国净增8家新店(含本季度新增1家),门店总数达到61家。
董明伦在10月专程走访了中国三个城市,包括合肥一家相对较新的山姆会员店。他在电话会上用“非常出色”来形容这次探访,并确认公司在中国还有源源不断的新会员店在筹备中。
值得注意的是,山姆的增长并非没有代价。沃尔玛中国方面承认,由于业态占比变化,本季度毛利率有所下降,但强劲的销售增长和营运效率提升使得营运费率下降,最终实现了营业利润的增长。
如果说山姆会员店是增长的量级支撑,那么电商与即时配送能力则是效率层面的核心竞争力。
董明伦在电话会上特别强调了一个数字:中国团队近80%的数字订单在一小时内送达。这一履约效率在全球零售行业中处于极高水平,也解释了为何沃尔玛中国电商渗透率能率先突破50%并持续攀升。
这一能力的战略价值不仅限于中国本土。董明伦明确表示,中国在数字零售方面的实践帮助沃尔玛在全球其他市场学习借鉴。
这也意味着,中国市场模式,正在成为沃尔玛全球数字化战略的参照系。
加速转型的主品牌
在山姆会员店高速扩张的同时,沃尔玛主品牌的门店业务的增长也在进一步提速。
沃尔玛Q3财报在披露中国业务时,明确指出“沃尔玛门店业务增长进一步提速,两大业态共同驱动整体业务稳健发展”。
更具体的财务线索藏在利润端。财报显示,本季度中国业务毛利率同比上升,原因在于“商品品类结构优化与自有品牌渗透率提升”。考虑到山姆的毛利率结构相对稳定,这一改善很大程度上指向大卖场业态的商品组合调整正在产生效果——自有品牌占比提升、低毛利品类被压缩、高动销的鲜食与快消品比重上升,这些动作直接作用于毛利表现。
门店数量也产生了变化。虽然传统大卖场总数仍在收缩,但沃尔玛同时确认已在北京锁定多个新一代门店选址,这是在北京市场收缩多年后首次重启规模化扩张。
在关店与开店并行的背后,沃尔玛正在进行大规模的转型。
对此,沃尔玛中国总裁朱晓静11月17日的公开演讲中曾表示,过去的大卖场模式“试图服务所有人”,上万平米空间、几万个SKU,在竞争加剧、需求分化的环境中很容易陷入同质化的泥潭。
新的客群锚点被确定为城市大众中产家庭与单身人群。转型成效的数据体现在:35岁以下顾客占比超过80%,顾客平均年龄较两年前下降14岁,同店营收实现双位数增长。对于大卖场业态而言,客群年轻化是比销售额增长更具结构意义的指标——它意味着业态与未来消费主力的连接正在重建。
与之配套的门店模型变革同样激进。以成都凯德广场金牛店为样本的新一代门店,面积从7000平方米压缩至3000平方米,SKU精简至约1万个,货架高度降至1.5米,生鲜、烘焙、水果被前置到入口区域。这本质上是在将大卖场从周末囤货目的地转变为日常高频消费节点。

不过,沃尔玛主品牌的转型尚处于早期阶段。在盒马、奥乐齐、即时零售平台密集布防的市场中表现如何,都是尚未落定的变量。
这也是整个沃尔玛中国都需要经历的挑战。
在沃尔玛全球盘面中,中国市场的体量尚不及美国本土,但其增速与数字化深度已使其成为不可替代的战略资产。28.5%的净销售额增长、53%的电商渗透率、80%的一小时达履约率——这三个数字勾勒出一个正在被中国团队重新定义的沃尔玛:更数字化的、更会员驱动的、也更贴近中国消费者节奏的零售形态。
面对中国零售市场的激烈竞争,沃尔玛需要保持高速、灵活、有效的运转。这对于一家入华三十年的零售商而言,需要进行持续的自我颠覆,而这也许是财报数字之外更值得关注的信号,也是观察中国零售市场变化的一个重要缩影。(本文首发于钛媒体APP,文|消费纵深)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App