(本文作者为 尘市洞见,钛媒体经授权发布)
11月19日晚间,贵航股份(600523.SH)披露2026年度向特定对象发行A股股票预案,拟募资不超过5.5亿元投向四大主业项目及补充流动资金,控股股东中航汽车同步抛出不超过1亿元的现金认购计划。
在三季度盈利大幅反弹的节点启动股权融资,资金投向的优先级、产业逻辑的合理性,以及后续产能消化的确定性,成为市场观察的核心。
近七成资金押注汽车业务,控股股东站台认购
从募资投向来看,资金全部围绕现有两大主业展开,未涉及跨界布局:汽车雨刮系统产业化能力建设项目拟投入2.08亿元,是本次占比最高的单体项目;新能源热管理系统核心部件技术升级与产业化项目拟投入1.24亿元,覆盖车载电池液冷板、储能液冷板等赛道产品;汽车智能门把手技术升级与产业化项目拟投入0.43亿元;航空产品技术能力提升项目拟投入1.03亿元;剩余0.73亿元用于补充流动资金。
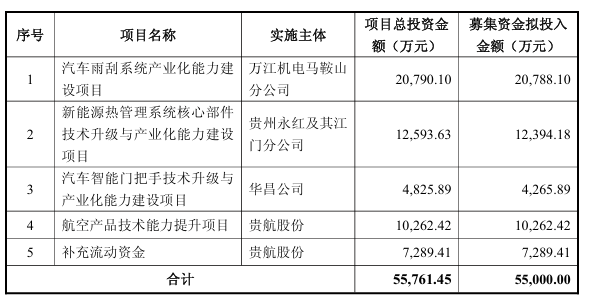
笔者统计,三项汽车类项目合计拟投入募资约3.75亿元,占本次募资总额的近68%;航空类项目占比约19%,补充流动资金占比约13%。资金倾斜方向十分明确:汽车零部件的新能源、智能化升级是本次融资的核心抓手,航空业务则以技术补强、工艺迭代为主。
值得注意的是控股股东的参与动作。根据公告,贵航股份控股股东中国航空汽车系统控股有限公司已签署附条件生效的股份认购合同,拟以现金方式认购不超过1亿元的本次发行股份,约占募资上限的18%。
中航汽车承诺不参与本次发行定价的市场竞价过程,但接受最终竞价结果,认购价格与其他发行对象一致;若竞价无法产生发行价格,则按发行底价认购。
从绝对规模来看,1亿元的认购额并不算高,但控股股东真金白银下场参与,本质是对募投项目可行性的内部背书。发行完成后,公司实际控制人中国航空工业集团的持股比例虽有小幅稀释,但仍维持绝对控股地位,上市公司控制权不会发生变更。
周期窗口的主动布局与隐忧
贵航股份隶属中国航空工业体系,是国内老牌汽车零部件与航空配套厂商,主营电子电器系统、热管理系统及密封系统三大类产品,下游覆盖乘用车、航空航天、储能三大领域。其中汽车零部件是公司营收核心支柱,产品配套国内多家主流整车厂;航空业务则依托军工体系背景,形成差异化竞争壁垒。
从最新经营数据来看,公司正处于近年少见的业绩高增区间。2026年前三季度公司营收规模突破20亿元,第三季度单季实现营业收入7.40亿元,同比增长16.38%;扣非后净利润6875万元,同比大幅增长249.43%,盈利增速显著跑赢收入增速,显示盈利能力出现明显修复。
同时现金流状况同步改善,前三季度经营活动现金流由上年同期的净流出转为净流入4865万元,截至三季度末公司资产负债率仅24.33%,财务结构整体偏稳健。
在业绩向好、账面并不差钱的节点启动定增,背后或许有两层现实动因。
其一,汽车业务新能源转型的产能缺口。当前汽车电动化、智能化渗透持续深化,雨刮系统、热管理部件、智能门把手均是新能源车型的核心配套件,且单车价值量较传统车型有所提升。
据公司半年报披露,2026年上半年民品业务新增定点项目已完成全年目标的64.3%,订单规模同比增长,现有产线产能逐步逼近瓶颈,产业化扩产具备现实紧迫性。尤其是新能源热管理业务,同时切入车载与储能两大赛道,是公司重点培育的第二增长曲线,产能与技术能力直接决定后续市场份额的争夺。
但需要留意的是,汽车零部件行业的价格压力仍在持续。2024年以来整车厂价格战持续向下游传导,零部件企业普遍面临年降压力,雨刮、门把手等产品竞争格局较为分散,热管理赛道更是涌入大量参与者,行业内卷加剧。公司扩产之后能否顺利消化产能、维持当前的盈利修复势头,仍存在不确定性。
其二,航空配套业务的技术迭代刚性要求。作为航空工业体系内的核心配套企业,航空产品对加工精度、工艺标准、研发能力有极高要求,且下游客户装备迭代周期固定,技术能力直接决定配套资格与份额。

本次航空产品技术能力提升项目,意在补齐研发与制造环节短板,巩固军工配套领域的市场地位,契合国防装备升级的长期产业趋势。但从营收占比来看,航空业务整体规模偏小,对公司整体业绩的拉动作用相对有限。
整体来看,贵航股份本次定增属于典型的内生式扩张,所有募投项目均锚定现有主业的升级与扩产,在业绩上行周期启动融资,属于顺势夯实核心竞争力的动作。
但后续新能源零部件赛道的竞争烈度、募投项目的产能消化进度,以及本轮高增业绩的可持续性,仍需持续跟踪验证。(本文首发于钛媒体APP,作者|周一)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App